
Formulario 843 para la condonación de multas: guía línea por línea
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El Formulario 843, Claim for Refund and Request for Abatement (reclamación de reembolso y solicitud de condonación), es el formulario del IRS para pedir por escrito que se elimine una multa o ciertos intereses, o que se reembolsen si ya se pagaron. Para una multa por presentación tardía o por pago tardío en un Formulario 1040, usted marca Income tax, Form 1040, la sección del código de la multa y una casilla de motivo, y luego da su explicación en la línea 8.
- 01Nombre completo
- Formulario 843, Claim for Refund and Request for Abatement
- 02Revisión vigente
- Diciembre de 2024
- 03Un formulario cubre
- Un periodo tributario y un tipo de impuesto
- 04A dónde enviarlo si recibió un aviso
- A la dirección de remitente de ese aviso
- 05Plazo para pedir el reembolso de una multa pagada
- 3 años desde la presentación o 2 años desde el pago, lo que sea posterior
- 06Plazo para apelar después de un rechazo
- Por lo general, 30 días desde la carta de rechazo
¿Para qué sirve el Formulario 843?
El Formulario 843 se usa para pedir al IRS que condone (cancele) o reembolse ciertos impuestos, intereses, multas, cargos y adiciones al impuesto. Para quienes deben impuestos atrasados, su uso principal es solicitar la condonación de una multa del IRS: eliminar una multa por no presentar o por no pagar, o reembolsar una que ya pagó. La versión vigente es la revisión de diciembre de 2024 (IRS, About Form 843).
El formulario también es una forma de solicitar la condonación de intereses cuando estos se acumularon por un error o una demora injustificada del IRS, conforme a la sección 6404(e)(1) del Código de Impuestos Internos. Ese alivio se aplica solo a impuestos que requieren un aviso de deficiencia, como el impuesto sobre el ingreso; los intereses vinculados a impuestos sobre la nómina o impuestos especiales (excise) no se pueden condonar de esta manera.
Cuándo no usar el Formulario 843
- Para cambiar el impuesto sobre el ingreso de una declaración o reclamar un reembolso del impuesto sobre el ingreso. En ese caso, use el Formulario 1040-X.
- Para pedir al IRS que reduzca el impuesto sobre el ingreso, el impuesto sobre el patrimonio o el impuesto sobre donaciones en sí.
- Para la multa por impuesto estimado. El IRS indica que las solicitudes de exención de esa multa se hacen con el Formulario 2210 o con una declaración firmada; consulte nuestra página sobre la multa por impuesto estimado.
- Cuando una llamada sería más rápida. Muchas eliminaciones de multas, incluida la condonación por primera vez (First Time Abate), se pueden conceder llamando al número que aparece en el aviso.
¿Puedo usar el Formulario 843 para First Time Abate?
Sí. El IRS acepta solicitudes de First Time Abate por teléfono, mediante una declaración escrita o en el Formulario 843, y no tiene que mencionar First Time Abate ni adjuntar documentos. El formulario no tiene ninguna casilla con ese nombre. Marque en la parte superior la casilla de multa por causa razonable u otro motivo permitido por la ley, marque la línea 7, casilla c, e indique en la línea 8 que solicita alivio administrativo de multas basado en su historial de presentación y pago.
Antes de enviarlo, confirme que probablemente califica con nuestros pasos para solicitar la condonación de multas por primera vez. Para las declaraciones del año tributario 2026, que vencen el 15 de abril de 2027, el IRS planea aplicar el alivio automático durante el procesamiento a quienes califiquen, así que revise primero su aviso: si ya confirma el alivio, no necesita el Formulario 843.
Leer la transcripción del video
Formulario 843 para la condonación de multas: guía línea por línea
El Formulario 843, Claim for Refund and Request for Abatement (reclamación de reembolso y solicitud de condonación), es el formulario del IRS para pedir por escrito que se elimine una multa o ciertos intereses, o que se reembolsen si ya se pagaron.
Nombre completo: Formulario 843, Claim for Refund and Request for Abatement.
Revisión vigente: diciembre de 2024.
Un formulario cubre: un periodo tributario y un tipo de impuesto.
Sí. El IRS acepta solicitudes de condonación por primera vez (First Time Abate) por teléfono, mediante una declaración escrita o en el Formulario 843, y no tiene que mencionar First Time Abate ni adjuntar documentos.
La página 1 empieza con una lista de motivos agrupados en Impuesto, Multa, Intereses y Otros.
La tabla usa un caso común: una multa por no pagar de $412 en un Formulario 1040 del año tributario 2025 que todavía no se ha pagado.
¿Hay una forma más rápida que enviar el Formulario 843 por correo? A menudo, sí. El IRS acepta muchas solicitudes de alivio de multas, incluida First Time Abate, por teléfono en el número que aparece en el aviso.
Instrucciones del Formulario 843: la parte superior y las casillas de motivo
La página 1 empieza con una lista de motivos agrupados en Tax (Impuesto), Penalty (Multa), Interest (Intereses) y Other (Otros). Marque el que corresponda a su solicitud. Para la mayoría de las personas con impuestos atrasados, es uno de estos:
| Grupo | Texto de la casilla (abreviado) | Úsela cuando |
|---|---|---|
| Penalty (Multa) | Multa por causa razonable u otro motivo permitido por la ley | Quiere eliminar una multa por presentación tardía o pago tardío, incluida First Time Abate |
| Penalty (Multa) | Multa por un consejo escrito erróneo del IRS, sección 6404(f) | Siguió un consejo escrito del IRS que resultó ser incorrecto |
| Interest (Intereses) | Intereses por error o demora del IRS, sección 6404(e)(1) | Los intereses crecieron porque el IRS fue excesivamente lento o cometió un error |
| Other (Otros) | No pudo leer ni responder a tiempo un aviso impreso estándar | Necesitaba un formato accesible, como letra grande o braille |
Debajo de las casillas, escriba su nombre, su SSN, el nombre y el SSN de su cónyuge si la multa corresponde a una declaración conjunta, su dirección actual y un teléfono de contacto durante el día. Si la dirección de la declaración es distinta de su dirección actual, anote las dos.
Cómo llenar el Formulario 843 línea por línea para una multa
La tabla usa un caso común: una multa por no pagar de $412 en un Formulario 1040 del año tributario 2025 que todavía no se ha pagado.
| Línea | Qué pide | Ejemplo de lo que se anota |
|---|---|---|
| 1 | Periodo tributario (fechas de inicio y fin) | 01/01/2025 a 12/31/2025 |
| 2 | Monto que se reembolsará o condonará | $412 |
| 3 | Fechas de los pagos que quiere que se reembolsen | En blanco si no ha pagado la multa |
| 4 | Tipo de impuesto | Casilla e, Income (ingreso) |
| 5 | Tipo de declaración | Casilla i, 1040 |
| 6 | Sección del Código de Impuestos Internos de la multa | 6651(a)(2), tal como aparece en el aviso |
| 7 | Motivo de la solicitud | Casilla c, causa razonable u otro motivo permitido por la ley |
| 8 | Explicación y cómo calculó la línea 2 | Los hechos con fechas, la lista de pruebas y el monto del aviso |
Línea 6: cómo encontrar la sección del código
Su aviso de multa indica la sección del código. La multa por presentación tardía es la sección 6651(a)(1). La multa por pago tardío sobre el impuesto que figura en su declaración es la sección 6651(a)(2), y sobre un impuesto tasado más tarde después de un aviso es la sección 6651(a)(3). Copie exactamente lo que muestra el aviso en lugar de adivinar.
Línea 7: cómo elegir entre las casillas de la a a la d
La casilla a es para intereses causados por errores o demoras del IRS. La casilla b es para una multa causada por un consejo escrito erróneo del IRS. La casilla c cubre la causa razonable y otros motivos permitidos por la ley, que es donde encaja la mayoría de las solicitudes de multas. La casilla d significa que no se aplica ninguno de los motivos de la lista.
Línea 8: la explicación
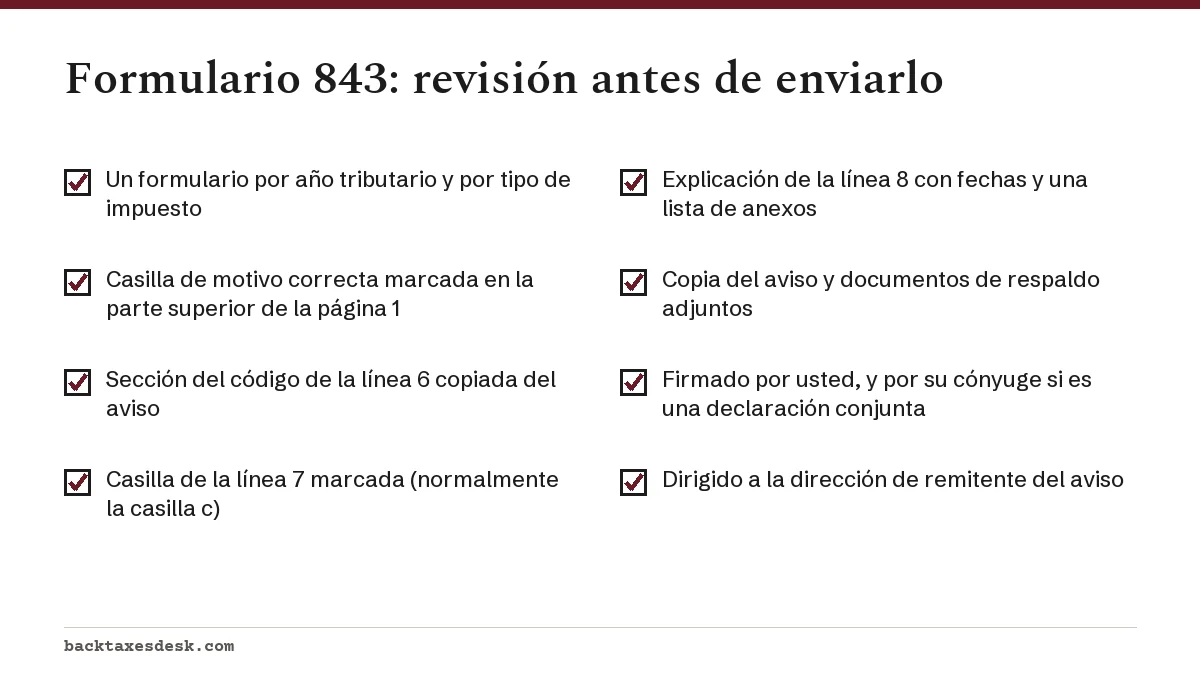
La línea 8 es donde se gana o se pierde la solicitud. Diga qué pasó y cuándo, por qué eso le impidió presentar o pagar, y qué hizo en cuanto pudo. Adjunte páginas adicionales si hace falta y enumere cada documento. Nuestra página sobre la condonación de multas por causa razonable muestra lo que el IRS acepta y lo que rechaza.
La firma del Formulario 843 y la regla de un periodo
Firme y feche el formulario bajo pena de perjurio. Si la multa corresponde a una declaración conjunta, ambos cónyuges deben firmar. Si el IRS le asignó un PIN de Protección de Identidad (Identity Protection PIN), anótelo junto a su firma.
Use un Formulario 843 distinto para cada periodo tributario y cada tipo de impuesto. Las multas de sus Formularios 1040 de 2023 y 2024 necesitan dos formularios. Las dos multas de un mismo año, por presentación tardía y por pago tardío, pueden ir en un solo formulario si corresponden al mismo periodo y al mismo impuesto, con el monto combinado en la línea 2 y ambas secciones del código explicadas en la línea 8.
¿A dónde envío el Formulario 843?
Envíe el Formulario 843 a la dirección de remitente del aviso del IRS sobre la multa. Si no tiene un aviso, envíelo al centro de servicio donde presentaría una declaración del año en curso para ese tipo de impuesto (IRS, Instructions for Form 843).
- Use correo certificado con acuse de recibo para poder demostrar la fecha de envío.
- Escriba su SSN, el año tributario y el número del aviso en cada página adjunta.
- Incluya una copia del aviso, no el original.
- Guarde una copia completa del paquete, con todos los anexos.
¿Cuánto tarda el Formulario 843 y qué pasa después de enviarlo?
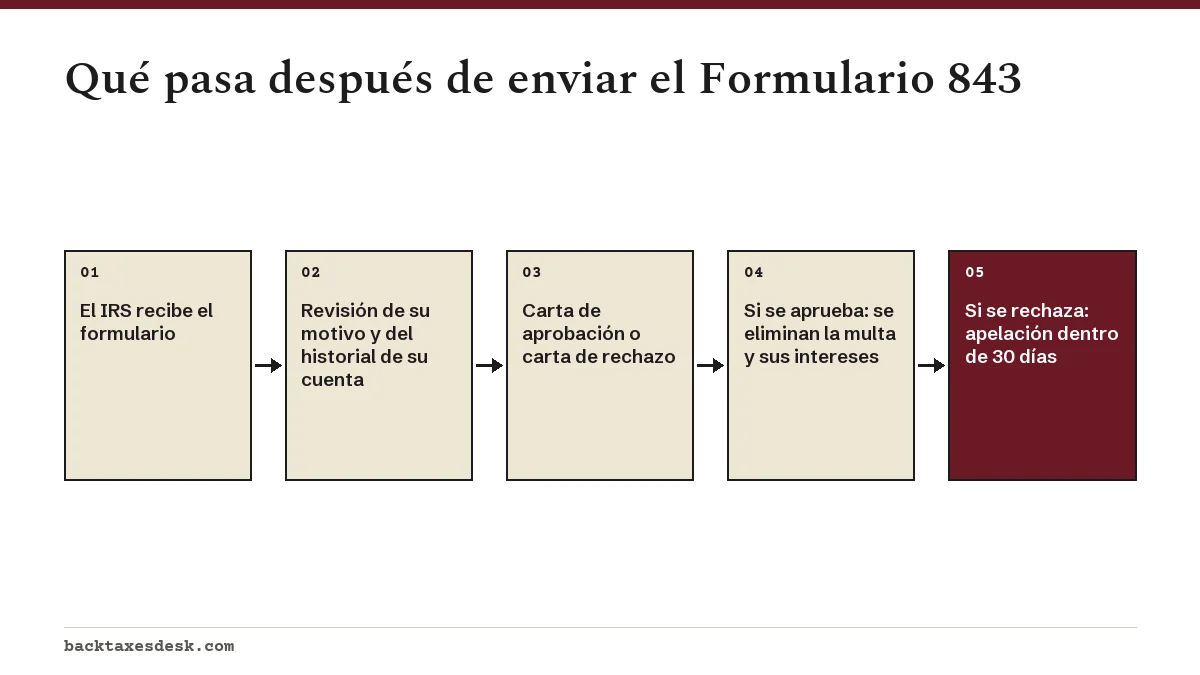
El IRS no indica un plazo de procesamiento estándar para el Formulario 843 en la página del formulario. Espere una respuesta escrita por correo: una carta que aprueba la condonación o una carta que la rechaza e indica sus derechos de apelación.
Si se aprueba
La multa se elimina de su cuenta, y los intereses que el IRS cobró sobre esa multa se reducen o eliminan automáticamente. Si ya había pagado, el reembolso o crédito se aplica a su cuenta; cualquier otro saldo que deba puede absorberlo primero.
Si se rechaza
Por lo general, tiene 30 días desde la fecha de la carta de rechazo para solicitar una apelación de una solicitud rechazada sobre una multa por no presentar o por no pagar. Responda al motivo específico del rechazo y añada pruebas nuevas cuando pueda.
Plazo para pedir el reembolso de una multa que ya pagó
Si pagó la multa y quiere recuperar el dinero, el Formulario 843 es una reclamación de reembolso, así que se aplica el plazo para reembolsos. Por lo general, debe presentarlo dentro de los 3 años siguientes a la fecha en que presentó la declaración original o dentro de los 2 años siguientes a la fecha en que pagó, lo que sea posterior.
Ejemplo: presentó su declaración de 2022 el 1 de mayo de 2023 y pagó una multa por pago tardío el 10 de marzo de 2025. El plazo de 3 años llega hasta el 1 de mayo de 2026 y el de 2 años hasta el 10 de marzo de 2027. Manda la fecha posterior, así que un Formulario 843 enviado en septiembre de 2026 sigue estando a tiempo. Anote la fecha de pago en la línea 3.
Para calcular el monto en dólares que debe poner en la línea 2 antes de que llegue su aviso, pruebe la calculadora de multas del IRS, y consulte la guía de multas del IRS para cada tipo de multa.
Paso a paso
Compruebe si basta con una llamada
Llame primero al número del aviso de multa; muchas veces el IRS puede eliminar una multa por teléfono, y las declaraciones de 2027 que califican pueden recibir alivio automático.
Reúna el aviso y las pruebas
Junte el aviso de multa, la sección del código que menciona y documentos con fechas que expliquen el retraso.
Marque la casilla de motivo en la parte superior
Elija la casilla de multa por causa razonable u otro motivo permitido por la ley, o la casilla de intereses por error o demora del IRS.
Complete las líneas 1 a 7
Anote el periodo tributario, el monto, las fechas de pago si las hay, Income tax, Form 1040, la sección del código y la casilla c de la línea 7.
Escriba la explicación de la línea 8
Dé los hechos con fechas, explique por qué no pudo cumplir, muestre lo que hizo después y enumere los anexos.
Firme y envíelo
Ambos cónyuges firman si es una declaración conjunta. Envíelo por correo certificado a la dirección del aviso y guarde una copia.
Preguntas frecuentes
¿Hay una forma más rápida que enviar el Formulario 843 por correo?
A menudo, sí. El IRS acepta muchas solicitudes de alivio de multas, incluida First Time Abate, por teléfono en el número que aparece en el aviso. El Formulario 843 es la vía escrita cuando una llamada no lo resuelve o cuando usted quiere un registro en papel.
¿Necesito un Formulario 843 distinto para cada año?
Sí. Las instrucciones dicen que se prepare un Formulario 843 distinto para cada periodo tributario y cada tipo de impuesto. Las multas de tres años diferentes necesitan tres formularios.
¿Qué sección del código pongo en el Formulario 843 para una multa por pago tardío?
Use la sección impresa en su aviso. Para una multa por pago tardío sobre el impuesto que figura en la declaración, suele ser la sección 6651(a)(2); para una multa por presentación tardía es la sección 6651(a)(1).
¿Puedo usar el Formulario 843 para eliminar intereses?
Solo en casos limitados. Con el Formulario 843 se puede solicitar la condonación de intereses por errores o demoras injustificadas del IRS conforme a la sección 6404(e)(1). El IRS no elimina intereses por causa razonable, aunque los intereses sobre una multa eliminada desaparecen con ella.
¿Deben firmar el Formulario 843 los dos cónyuges?
Sí, si la multa corresponde a una declaración conjunta, ambos cónyuges deben firmar el formulario. Cada cónyuge anota su PIN de Protección de Identidad si el IRS le asignó uno.
¿Qué hago si el IRS no responde a mi Formulario 843?
Revise su cuenta en línea del IRS o llame al número del aviso original para confirmar que lo recibieron. Guarde el recibo del correo certificado como prueba de la fecha de envío.
Fuentes
- About Form 843, Claim for Refund and Request for Abatement irs.gov
- Instructions for Form 843 irs.gov
- Form 843 (Rev. December 2024) irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Penalty relief for reasonable cause irs.gov
- Penalty appeal irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.