
Multas por no presentar impuestos: cómo calcula el IRS el cargo por presentación tardía
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las multas por no presentar impuestos del IRS son del 5% del impuesto que quedó sin pagar en la fecha de vencimiento por cada mes o fracción de mes de retraso de la declaración, hasta un 25%. Si la declaración tiene más de 60 días de atraso, la multa mínima es de $525 o el 100% del impuesto adeudado, lo que sea menor, para declaraciones con vencimiento posterior al 31 de diciembre de 2025.
- 01Tasa mensual
- 5% del impuesto no pagado por mes o fracción de mes
- 02Tope
- 25%, que se alcanza después de cinco meses
- 03Mínimo con más de 60 días de atraso
- $525 o el 100% del impuesto, si es menor (declaraciones con vencimiento posterior al 31/12/2025)
- 04Fecha límite del año tributario 2026
- 15 de abril de 2027, o 15 de octubre de 2027 con prórroga
- 05Si le corresponde un reembolso
- No hay multa por presentación tardía cuando no se debe impuesto
¿Cómo funciona la multa por no presentar la declaración?
La multa por no presentar la declaración cobra un 5% de su impuesto no pagado por cada mes o fracción de mes de retraso, y se detiene en el 25%. El IRS toma primero el impuesto que figura en la declaración y luego resta la retención de impuestos, los pagos estimados hechos a tiempo y los créditos reembolsables. El 5% se aplica a lo que queda.
Una fracción de mes cuenta como un mes completo. Una declaración que vence el 15 de abril de 2027 y llega el 16 de abril tiene un mes de atraso; si llega el 16 de mayo, tiene dos meses. Como el cargo depende del impuesto no pagado, pagar la mayor parte del saldo antes de la fecha límite reduce la multa aunque la declaración en sí se presente tarde.
Ejemplo práctico: debe $3,000 y presenta con siete meses de atraso
Suponga que su declaración del año tributario 2026 muestra $3,000 a pagar después de la retención, y usted presenta y paga el 10 de noviembre de 2027 sin prórroga. Los meses uno a cinco llevan un 4.5% cada uno por presentación tardía (el 5% se reduce en el 0.5% del cargo por pago tardío de esos mismos meses), lo que suma $675. Después, la parte por presentación tardía se detiene. Siete meses de pago tardío al 0.5% añaden $105, así que las multas suman $780 antes de intereses.
¿Cuál es la multa mínima por presentar tarde?
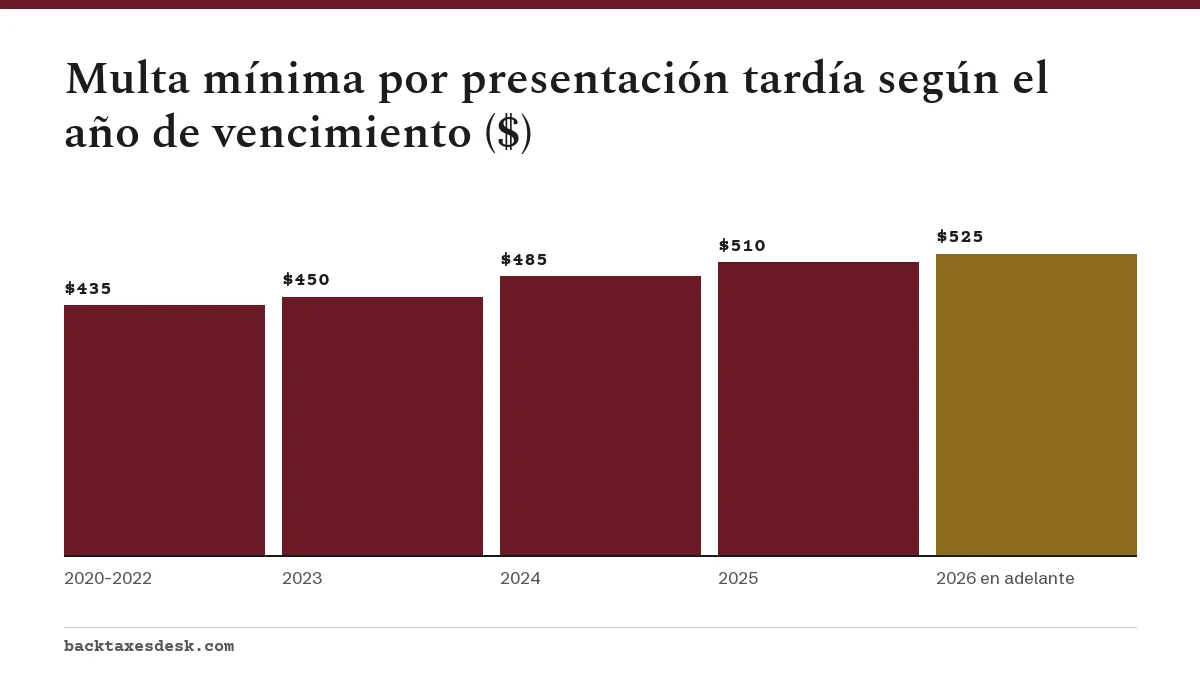
Si su declaración tiene más de 60 días de atraso, la multa del IRS por presentación tardía no puede ser menor que una cantidad fija en dólares o el 100% del impuesto no pagado, lo que sea menor. Para declaraciones con vencimiento posterior al 31 de diciembre de 2025, esa cantidad mínima es de $525. Las declaraciones del año tributario 2026, que vencen el 15 de abril de 2027, quedan sujetas a esa cifra de $525, a menos que el IRS publique un nuevo monto.
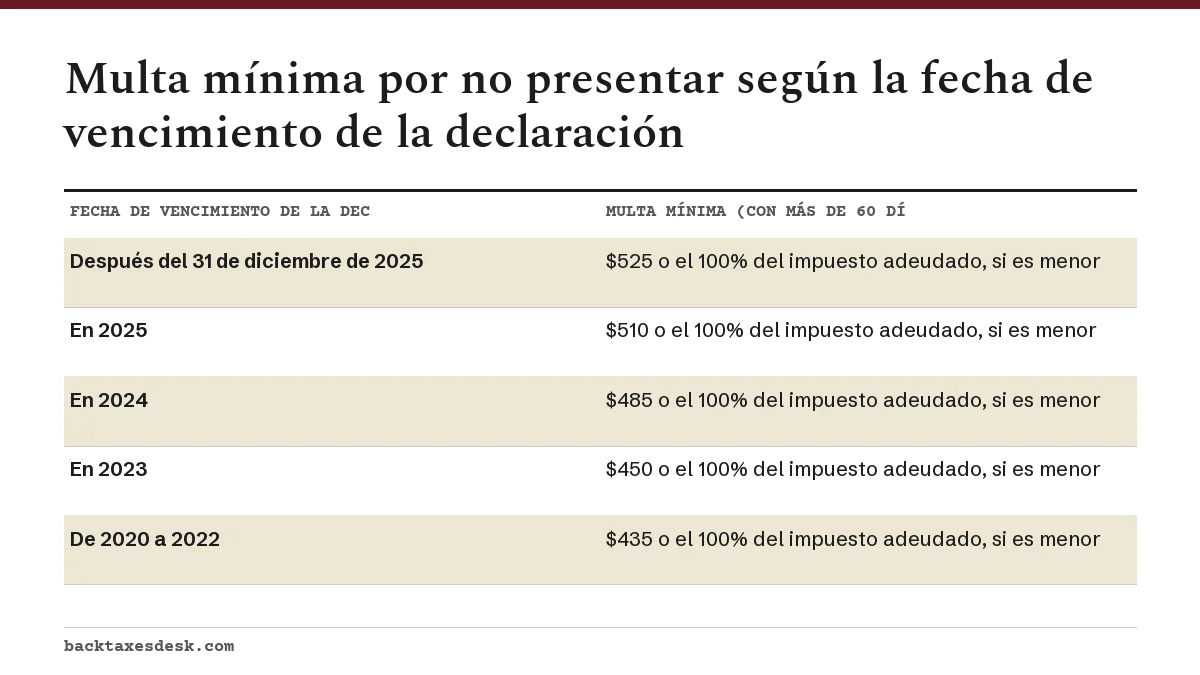
El mínimo pesa más en saldos pequeños. Suponga que debe $400 y presenta con tres meses de atraso. El porcentaje daría solo unos $54, pero como la declaración tiene más de 60 días de atraso, la multa pasa a ser de $400: lo menor entre $525 y el 100% del impuesto. En un saldo de $2,000 presentado con cuatro meses de atraso, el mínimo de $525 reemplaza un cargo porcentual de unos $360.
Cómo se combina la multa por presentación tardía con la multa por pago tardío
Cuando presenta tarde y además deja impuesto sin pagar, se aplican las dos multas, pero no completas. En cualquier mes en que corran ambas, la multa por no presentar se reduce en el monto de la multa por no pagar, de modo que el total se mantiene en un 5% al mes. Después de cinco meses, el cargo por presentación tardía llega a su tope y solo continúa el cargo mensual del 0.5% por pago tardío, hasta su propio límite del 25%.
| Meses de atraso | Presentación tardía (4.5% al mes, máx. 5 meses) | Pago tardío (0.5% al mes) | Total de multas |
|---|---|---|---|
| 1 | $450 | $50 | $500 |
| 3 | $1,350 | $150 | $1,500 |
| 5 | $2,250 | $250 | $2,500 |
| 12 | $2,250 | $600 | $2,850 |
| 24 | $2,250 | $1,200 | $3,450 |
Estas cifras no incluyen los intereses, que corren aparte al 7% anual a finales de 2026 y también se cobran sobre las multas. La página sobre la multa por no pagar explica las variantes del 0.25% y del 1% que pueden cambiar la segunda columna.
¿Hay multa por presentar tarde si me corresponde un reembolso?
No. Como la multa por presentación tardía es un porcentaje del impuesto no pagado, una declaración que muestra un reembolso, o un saldo de cero, no tiene multa por no presentar. Lo mismo ocurre con el mínimo: el 100% de cero impuesto adeudado es cero.
El riesgo real con una declaración con reembolso es perder el dinero. Debe presentar dentro de los tres años siguientes a la fecha de vencimiento de la declaración para reclamar un reembolso, y el reembolso se limita al impuesto pagado en los tres años anteriores a la reclamación, más cualquier prórroga. Por ejemplo, un reembolso del año tributario 2023 se pierde si la declaración no se presenta a más tardar el 15 de abril de 2027. Para años más antiguos, consulte cómo presentar declaraciones de impuestos no presentadas.
¿Una prórroga detiene la multa por presentación tardía?
Sí, en cuanto a la presentación. Una prórroga mueve la fecha límite de presentación del año tributario 2026 del 15 de abril de 2027 al 15 de octubre de 2027, y una declaración presentada a más tardar en la fecha prorrogada no tiene multa por no presentar. Puede obtenerla presentando el Formulario 4868, a través de IRS Free File o haciendo un pago electrónico marcado como pago de prórroga. Nuestra guía del Formulario 4868 explica cada método.
Una prórroga no mueve la fecha límite de pago. El impuesto que no se pague a más tardar el 15 de abril de 2027 sigue generando la multa por pago tardío e intereses desde esa fecha, aunque su declaración se presente a tiempo gracias a la prórroga. Pague lo que pueda calcular a más tardar el 15 de abril para que esos cargos sean pequeños.
Cómo lograr que se elimine una multa por no presentar
El IRS elimina o no aplica esta multa en tres situaciones. Revíselas en este orden, porque las dos primeras no requieren ninguna explicación de su parte.
- Exención Automática de Multas (Automatic Exemption from Penalty, AEP). Para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después, la multa no se tasa en absoluto si usted tiene un historial limpio de tres años. El IRS envía un aviso que lo confirma. Consulte el alivio automático de multas del IRS.
- Condonación por primera vez (First Time Abate). Para declaraciones más antiguas, o si aun así recibe un aviso de multa durante la transición, llame al número que aparece en el aviso o escriba para pedir la condonación de multas por primera vez.
- Causa razonable. Si su historial no está limpio, explique qué le impidió presentar a tiempo, como una enfermedad grave, un desastre o registros que no pudo conseguir, y demuestre que presentó en cuanto pudo.
A quienes pagaron de menos durante el año se les aplican otras multas; el alivio para esas funciona de otra manera y se explica en la página sobre la multa por impuesto estimado. La lista completa de multas y vías de alivio está en nuestra guía de multas del IRS.
Preguntas frecuentes
¿Cuánto es la multa del IRS por presentar tarde por cada mes?
Es el 5% del impuesto no pagado por cada mes o fracción de mes de retraso de la declaración, hasta un 25%. Cuando la multa por pago tardío se aplica en el mismo mes, la parte por presentación tardía se reduce al 4.5%.
¿Cuál es la multa por no presentar la declaración de 2026?
Las declaraciones del año tributario 2026 vencen el 15 de abril de 2027, así que se rigen por las reglas de las declaraciones con vencimiento posterior al 31 de diciembre de 2025: 5% por mes hasta un 25%, y un mínimo de $525 o el 100% del impuesto, lo que sea menor, si la declaración tiene más de 60 días de atraso.
¿Me cobran multa por presentar la declaración un día tarde?
Sí, si debe impuesto. Un solo día de atraso cuenta como un mes completo, así que la multa es del 5% del impuesto no pagado. La multa mínima solo se aplica después de 60 días.
¿La multa por no presentar se aplica a las declaraciones estatales?
No. Esta multa se aplica a las declaraciones federales. Cada estado fija sus propias multas por presentación tardía, así que consulte con el departamento de impuestos de su estado.
¿Me pueden perdonar la multa por presentar tarde si estuve enfermo?
Es posible. Una enfermedad grave que le impidió presentar puede respaldar una solicitud por causa razonable. Explique las fechas, la enfermedad y cuándo presentó una vez que pudo hacerlo, y tenga a mano los documentos que lo respalden.
Fuentes
- Failure to File Penalty irs.gov
- Get an extension to file your tax return irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Time you can claim a credit or refund irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.