
Tasas de multas del IRS 2027: todas las cifras para las declaraciones del año tributario 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
Las tasas de multas del IRS 2027 mantienen los mismos porcentajes: un 5% al mes por presentar tarde y un 0.5% al mes por pagar tarde, cada una con un tope del 25%. La principal cifra nueva es la multa mínima por presentación tardía para las declaraciones que deben presentarse en 2027 y tienen más de 60 días de atraso: $535 o el 100% del impuesto adeudado, lo que sea menor.
- 01Tasa de la multa por no presentar
- 5% del impuesto no pagado por mes, máximo 25%
- 02Mínimo para declaraciones que vencen en 2027 presentadas con más de 60 días de atraso
- $535 o el 100% del impuesto, lo que sea menor
- 03Tasa de la multa por no pagar
- 0.5% por mes; 0.25% con un plan de pagos; 1% después de un aviso de embargo
- 04Interés por pago insuficiente, oct. a dic. 2026
- 7%
- 05Tasa de interés de ene. a marzo 2027
- Aún no se ha anunciado; suele publicarse a finales de noviembre
- 06Vencimiento de la declaración del año tributario 2026
- Jueves, 15 de abril de 2027
¿Cuáles son las tasas de multas del IRS para 2027?
Las tasas de multas del IRS para 2027 son los porcentajes fijados en el código tributario, que no cambian de un año a otro, más un pequeño grupo de montos en dólares que el IRS ajusta por inflación cada otoño. Para las personas que presentan declaraciones del año tributario 2026, que vencen el jueves, 15 de abril de 2027, las cifras de abajo son las que importan.
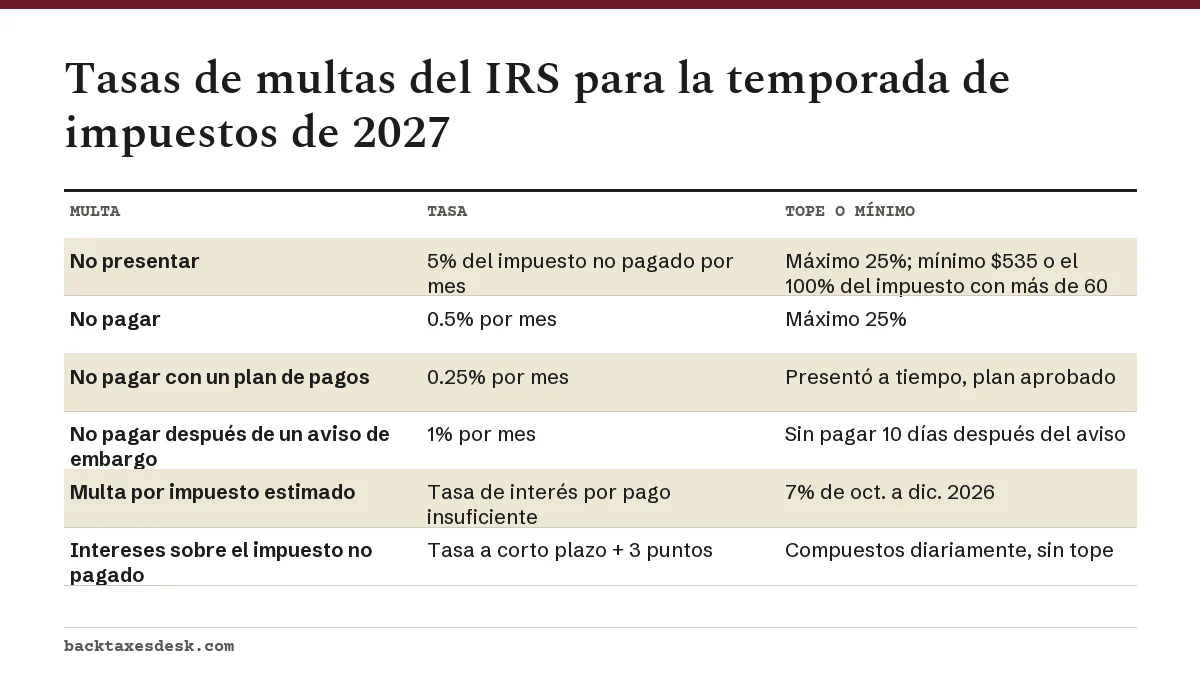
Las tasas porcentuales vienen de las páginas del IRS sobre la multa por no presentar y la multa por no pagar. El mínimo de $535 viene del Procedimiento Tributario (Revenue Procedure) 2025-32, publicado en el Boletín de Impuestos Internos (Internal Revenue Bulletin) 2025-45, que fija los montos ajustados por inflación para el año tributario 2026.
¿Cuál es la multa mínima por presentación tardía en 2027?
Para cualquier declaración del impuesto sobre el ingreso que deba presentarse en 2027 y se presente más de 60 días después de su fecha de vencimiento (contando las prórrogas), la multa por presentación tardía es de al menos $535 o el 100% del impuesto que debe figurar en la declaración, lo que sea menor (Rev. Proc. 2025-32). La multa porcentual se sigue aplicando si es mayor.
| La declaración vence en | Mínimo con más de 60 días de atraso | Fuente |
|---|---|---|
| 2023 | $450 | Página del IRS sobre la multa por no presentar |
| 2024 | $485 | Página del IRS sobre la multa por no presentar |
| 2025 | $510 | Página del IRS sobre la multa por no presentar |
| 2026 | $525 | Página del IRS sobre la multa por no presentar |
| 2027 | $535 | Rev. Proc. 2025-32 |
| 2028 | Aún no se ha anunciado | Se espera con los ajustes por inflación del otoño de 2026 |
El mínimo perjudica sobre todo a quienes tienen saldos pequeños. Si debe $600 y presenta su declaración de 2026 en agosto de 2027 sin prórroga, la multa porcentual sería de unos $108, pero el mínimo la sube a $535. Si solo debe $300, la multa tiene como tope los $300 de impuesto.
Cómo se suman las multas de 2027: un ejemplo práctico
Tome un saldo del año tributario 2026 de $3,000, sin prórroga, y una declaración presentada con el pago completo el 1 de agosto de 2027. Son 3 meses completos y parte de un cuarto después del 15 de abril, así que cuentan cuatro meses para las dos multas.
| Concepto | Cálculo | Monto |
|---|---|---|
| Multa por no pagar | 0.5% x 4 meses x $3,000 | $60 |
| Multa por no presentar | (5% menos 0.5%) x 4 meses x $3,000 | $540 |
| Comprobación del mínimo | Lo mayor entre $540 y el mínimo de $535 | $540 |
| Total de multas | Antes de intereses | $600 |
La multa por presentación tardía se reduce en el monto de la multa por pago tardío en los meses en que se aplican las dos, y por eso se usa un 4.5% en lugar de un 5%. Los intereses a la tasa trimestral se suman aparte. Presentar a tiempo, aun sin tener el dinero, habría evitado por completo los $540 y habría dejado solo los $60 más intereses. Nuestra calculadora de multas del IRS hace el mismo cálculo con sus cifras.
¿Cambiaron las tasas de multas del IRS para 2027?
Las tasas porcentuales no cambiaron. Las tasas mensuales del 5% y del 0.5%, los topes del 25% y las tasas de pago ajustadas del 0.25% y del 1% están escritas en la ley y no se han modificado para 2027. Lo que cambió son los montos en dólares ajustados por inflación y, sobre todo, cómo funciona el alivio de multas.
Otros montos ajustados por inflación para declaraciones que vencen en 2027
- Declaraciones tardías de sociedades colectivas (partnerships) y sociedades anónimas tipo S (secciones 6698 y 6699): el monto base es de $260 para las declaraciones que deben presentarse en 2027.
- Multa por declaración tardía de organizaciones exentas (sección 6652(c)): $25 por día hasta $13,000, o $130 por día hasta $66,500 para organizaciones con ingresos brutos de más de $1,339,500.
- Deuda tributaria gravemente morosa para la certificación de pasaportes: $66,000 para 2026. El límite de 2027 todavía no se ha anunciado.
¿Hay una nueva multa del IRS en 2027? El cambio al alivio automático
No hay ninguna multa nueva para las personas físicas en 2027, pero sí una nueva forma de alivio. El 8 de julio de 2026, el IRS anunció la Exención Automática de Multas (Automatic Exemption from Penalty, IR-2026-83). Si su historial pasa la prueba de cumplimiento, las multas por no presentar, por no pagar y por no depositar no se tasan en absoluto durante el procesamiento, y el IRS envía un aviso que lo confirma.
Para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después, este proceso automático reemplaza a la condonación por primera vez (First Time Abate). No cubre la multa por impuesto estimado, las declaraciones informativas ni las declaraciones que se presentan solo por hechos poco frecuentes, como los Formularios 706 y 709. Los detalles están en nuestra página sobre el alivio automático de multas.
¿Cuándo se publican las nuevas cifras de multas del IRS?
Los montos en dólares del año siguiente llegan con los ajustes anuales por inflación del IRS, que suelen publicarse en octubre o noviembre. Las tasas de interés se anuncian cada trimestre, y la tasa de enero a marzo de 2027 suele publicarse a finales de noviembre de 2026.
| Cifra | Estado |
|---|---|
| Porcentajes por presentación tardía y pago tardío | Publicados; fijados por ley |
| Multa mínima por presentación tardía, declaraciones que vencen en 2027 | Publicada: $535 |
| Tasa de interés, oct. a dic. 2026 | Publicada: 7% |
| Tasa de interés, ene. a marzo 2027 | Aún no se ha anunciado; normalmente a finales de noviembre |
| Multa mínima por presentación tardía, declaraciones que vencen en 2028 | Aún no se ha anunciado; normalmente en octubre o noviembre |
| Límite de deuda para pasaportes de 2027 | Aún no se ha anunciado |
Los detalles de la tasa de interés de cada trimestre están en nuestra página sobre la tasa de interés del IRS 2027, y la lista completa de multas está en la guía de multas del IRS.
Preguntas frecuentes
¿Cuál es la multa del IRS por presentar tarde en 2027?
Es el 5% del impuesto no pagado por cada mes o fracción de mes de retraso de la declaración, hasta un 25%. Para una declaración que vence en 2027 y tiene más de 60 días de atraso, el mínimo es de $535 o el 100% del impuesto adeudado, lo que sea menor.
¿Cuáles fueron las tasas de multas del IRS en 2026?
Los mismos porcentajes: un 5% al mes por presentación tardía y un 0.5% al mes por pago tardío, cada una con un tope del 25%. El mínimo para las declaraciones que vencían en 2026 y tenían más de 60 días de atraso era de $525.
¿La multa por pago tardío es más alta en 2027?
No. Sigue siendo del 0.5% al mes, baja al 0.25% con un plan de pagos aprobado si presentó a tiempo, y sube al 1% si el impuesto sigue sin pagarse 10 días después de un aviso de intención de embargo.
¿Debo una multa si presento tarde pero me corresponde un reembolso?
No se aplica ninguna multa por presentación tardía ni por pago tardío cuando no se debe impuesto, porque ambas se calculan sobre el impuesto no pagado. Aun así, tiene que presentar dentro de los 3 años siguientes a la fecha de vencimiento para reclamar el reembolso.
¿El nuevo alivio automático de multas se aplica a mi declaración de 2026?
Puede aplicarse. El IRS empezó a aplicar el alivio automático a las declaraciones originales que califican a partir del año tributario 2025, y reemplaza a First Time Abate para las declaraciones que califican con vencimiento el 1 de enero de 2027 o después.
Fuentes
- Failure to file penalty irs.gov
- Failure to pay penalty irs.gov
- Internal Revenue Bulletin 2025-45 (Rev. Proc. 2025-32) irs.gov
- Quarterly interest rates irs.gov
- IRS simplifies penalty relief, introduces automatic process for eligible taxpayers irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.