
Taux des pénalités de l'IRS pour 2027 : tous les chiffres pour les déclarations de l'année d'imposition 2026
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Les taux des pénalités de l'IRS (le fisc fédéral américain) pour 2027 gardent les mêmes pourcentages : 5 % par mois pour la production tardive et 0,5 % par mois pour le paiement tardif, chacun plafonné à 25 %. Le principal nouveau chiffre est la pénalité minimale pour production tardive des déclarations à produire en 2027 et en retard de plus de 60 jours : 535 $ ou 100 % de l'impôt dû, selon le moins élevé des deux montants.
- 01Taux de la pénalité pour défaut de production
- 5 % de l'impôt impayé par mois, maximum 25 %
- 02Minimum pour les déclarations dues en 2027 produites avec plus de 60 jours de retard
- 535 $ ou 100 % de l'impôt, selon le moins élevé des deux
- 03Taux de la pénalité pour défaut de paiement
- 0,5 % par mois; 0,25 % avec une entente de paiement; 1 % après un avis de saisie
- 04Intérêt sur paiement insuffisant, d'octobre à décembre 2026
- 7 %
- 05Taux d'intérêt de janvier à mars 2027
- Pas encore annoncé; habituellement publié à la fin de novembre
- 06Date d'échéance de la déclaration de l'année d'imposition 2026
- Jeudi 15 avril 2027
Quels sont les taux des pénalités de l'IRS pour 2027?
Les taux des pénalités de l'IRS pour 2027 sont les pourcentages fixés par le code fiscal, qui ne changent pas d'une année à l'autre, plus un petit nombre de montants en dollars que l'IRS indexe à l'inflation chaque automne. Pour les particuliers qui produisent leur déclaration de l'année d'imposition 2026, due le jeudi 15 avril 2027, ce sont les chiffres ci-dessous qui comptent.
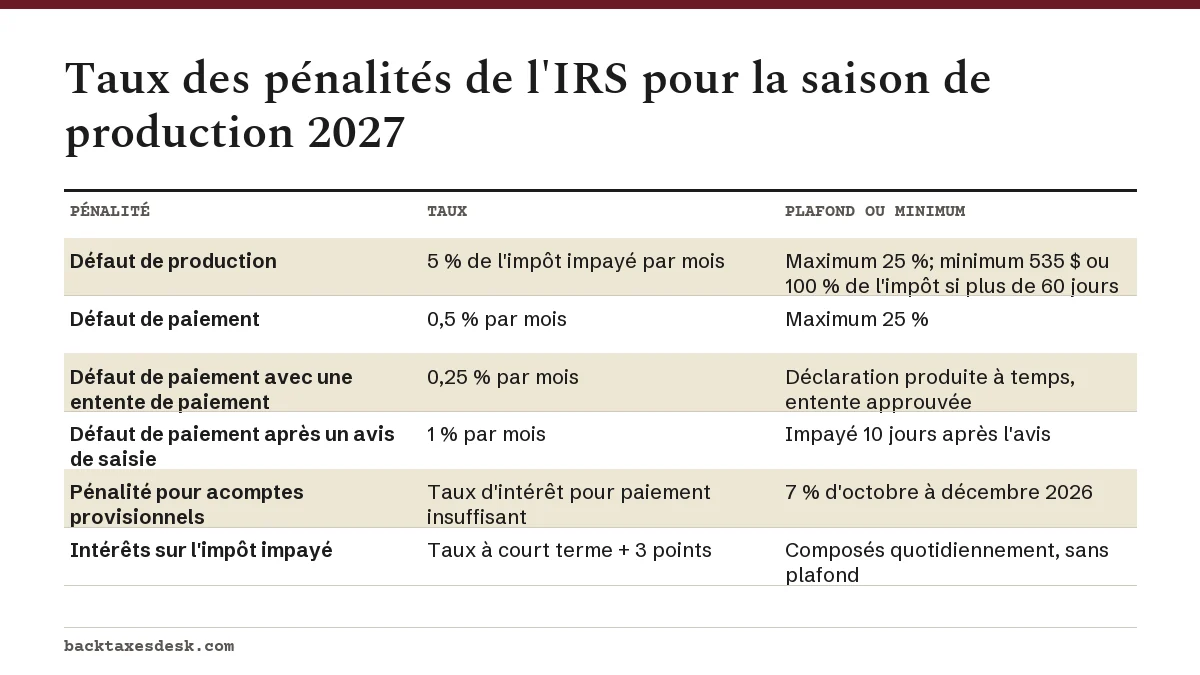
Les pourcentages proviennent des pages de l'IRS sur la pénalité pour défaut de production et la pénalité pour défaut de paiement. Le minimum de 535 $ provient de la Revenue Procedure 2025-32, publiée dans l'Internal Revenue Bulletin 2025-45, qui fixe les montants indexés à l'inflation pour l'année d'imposition 2026.
Quelle est la pénalité minimale pour production tardive en 2027?
Pour toute déclaration de revenus à produire en 2027 qui est produite plus de 60 jours après sa date d'échéance (prorogations comprises), la pénalité pour production tardive est d'au moins 535 $ ou de 100 % de l'impôt qui doit figurer sur la déclaration, selon le moins élevé des deux montants (Rev. Proc. 2025-32). La pénalité calculée en pourcentage s'applique quand même si elle est plus élevée.
| Déclaration due en | Minimum si plus de 60 jours de retard | Source |
|---|---|---|
| 2023 | 450 $ | Page de l'IRS sur la pénalité pour défaut de production |
| 2024 | 485 $ | Page de l'IRS sur la pénalité pour défaut de production |
| 2025 | 510 $ | Page de l'IRS sur la pénalité pour défaut de production |
| 2026 | 525 $ | Page de l'IRS sur la pénalité pour défaut de production |
| 2027 | 535 $ | Rev. Proc. 2025-32 |
| 2028 | Pas encore annoncé | Attendu avec les rajustements pour l'inflation de l'automne 2026 |
Le minimum touche surtout les personnes qui ont de petits soldes. Si vous devez 600 $ et que vous produisez votre déclaration de 2026 en août 2027 sans prorogation, la pénalité en pourcentage serait d'environ 108 $, mais le minimum la fait passer à 535 $. Si vous ne devez que 300 $, la pénalité est plafonnée aux 300 $ d'impôt.
Comment les pénalités de 2027 s'additionnent : un exemple chiffré
Prenons un solde de 3 000 $ pour l'année d'imposition 2026, sans prorogation, avec une déclaration produite et le paiement complet faits le 1er août 2027. Cela représente 3 mois complets et une partie d'un quatrième après le 15 avril; quatre mois comptent donc pour les deux pénalités.
| Élément | Calcul | Montant |
|---|---|---|
| Pénalité pour défaut de paiement | 0,5 % x 4 mois x 3 000 $ | 60 $ |
| Pénalité pour défaut de production | (5 % moins 0,5 %) x 4 mois x 3 000 $ | 540 $ |
| Vérification du minimum | Le plus élevé de 540 $ et du minimum de 535 $ | 540 $ |
| Total des pénalités | Avant les intérêts | 600 $ |
La pénalité pour production tardive est réduite du montant de la pénalité pour paiement tardif pour les mois où les deux s'appliquent; c'est pourquoi on utilise 4,5 % plutôt que 5 %. Les intérêts au taux trimestriel s'ajoutent à ces montants. Produire à temps, même sans avoir l'argent, aurait évité entièrement les 540 $ et laissé seulement les 60 $ plus les intérêts. Notre calculateur de pénalités de l'IRS fait le même calcul avec vos chiffres.
Les taux des pénalités de l'IRS ont-ils changé en 2027?
Les pourcentages n'ont pas changé. Les taux mensuels de 5 % et de 0,5 %, les plafonds de 25 % et les taux de paiement rajustés de 0,25 % et de 1 % sont inscrits dans la loi et n'ont pas été modifiés pour 2027. Ce qui a changé, ce sont les montants en dollars indexés à l'inflation et, surtout, le fonctionnement de l'allègement des pénalités.
Autres montants indexés à l'inflation pour les déclarations dues en 2027
- Déclarations tardives de sociétés de personnes et de sociétés S (articles 6698 et 6699) : le montant de base est de 260 $ pour les déclarations à produire en 2027.
- Pénalité pour déclaration tardive d'un organisme exonéré (article 6652(c)) : 25 $ par jour jusqu'à 13 000 $, ou 130 $ par jour jusqu'à 66 500 $ pour les organismes dont les recettes brutes dépassent 1 339 500 $.
- Dette fiscale gravement en souffrance aux fins de la certification pour le passeport : 66 000 $ pour 2026. Le seuil de 2027 n'est pas encore annoncé.
Y a-t-il une nouvelle pénalité de l'IRS en 2027? Le changement lié à l'allègement automatique
Il n'y a pas de nouvelle pénalité pour les particuliers en 2027, mais il y a une nouvelle forme d'allègement. Le 8 juillet 2026, l'IRS a annoncé l'Automatic Exemption from Penalty (IR-2026-83). Si votre dossier réussit le critère de l'historique de conformité, les pénalités pour défaut de production, défaut de paiement et défaut de dépôt ne sont pas du tout établies lors du traitement, et l'IRS vous envoie un avis qui le confirme.
Pour les déclarations admissibles dont la date d'échéance initiale est le 1er janvier 2027 ou plus tard, ce processus automatique remplace le First Time Abate. Il ne couvre pas la pénalité pour acomptes provisionnels, les déclarations de renseignements ni les déclarations produites seulement pour des événements ponctuels, comme les formulaires 706 et 709. Les détails se trouvent sur notre page sur l'allègement automatique des pénalités.
Quand les nouveaux chiffres des pénalités de l'IRS sont-ils publiés?
Les montants en dollars de l'année suivante arrivent avec les rajustements annuels de l'IRS pour l'inflation, habituellement publiés en octobre ou en novembre. Les taux d'intérêt sont annoncés chaque trimestre, et le taux de janvier à mars 2027 est habituellement publié à la fin de novembre 2026.
| Chiffre | État |
|---|---|
| Pourcentages pour production tardive et paiement tardif | Publiés; fixés par la loi |
| Pénalité minimale pour production tardive, déclarations dues en 2027 | Publiée : 535 $ |
| Taux d'intérêt, d'octobre à décembre 2026 | Publié : 7 % |
| Taux d'intérêt, de janvier à mars 2027 | Pas encore annoncé; habituellement à la fin de novembre |
| Pénalité minimale pour production tardive, déclarations dues en 2028 | Pas encore annoncée; habituellement en octobre ou en novembre |
| Seuil de dette de 2027 pour le passeport | Pas encore annoncé |
Les détails du taux d'intérêt de chaque trimestre se trouvent sur notre page taux d'intérêt de l'IRS 2027, et la liste complète des pénalités est dans le guide des pénalités de l'IRS.
Questions fréquentes
Quelle est la pénalité de l'IRS pour production tardive en 2027?
Elle est de 5 % de l'impôt impayé pour chaque mois ou partie de mois de retard, jusqu'à 25 %. Pour une déclaration due en 2027 et en retard de plus de 60 jours, le minimum est de 535 $ ou de 100 % de l'impôt dû, selon le moins élevé des deux.
Quels étaient les taux des pénalités de l'IRS en 2026?
Les mêmes pourcentages : 5 % par mois pour la production tardive et 0,5 % par mois pour le paiement tardif, chacun plafonné à 25 %. Le minimum pour les déclarations dues en 2026 et en retard de plus de 60 jours était de 525 $.
La pénalité pour paiement tardif est-elle plus élevée en 2027?
Non. Elle reste de 0,5 % par mois, baisse à 0,25 % avec une entente de paiement approuvée si vous avez produit à temps et passe à 1 % si l'impôt est toujours impayé 10 jours après un avis d'intention de saisie.
Dois-je payer une pénalité si je produis en retard mais que j'ai droit à un remboursement?
Aucune pénalité pour production tardive ou pour paiement tardif ne s'applique quand aucun impôt n'est dû, puisque les deux sont calculées sur l'impôt impayé. Vous devez quand même produire dans les 3 ans suivant la date d'échéance pour réclamer le remboursement.
Le nouvel allègement automatique des pénalités s'applique-t-il à ma déclaration de 2026?
C'est possible. L'IRS a commencé à appliquer l'allègement automatique aux déclarations initiales admissibles à partir de l'année d'imposition 2025, et il remplace le First Time Abate pour les déclarations admissibles dues le 1er janvier 2027 ou plus tard.
Sources
- Failure to file penalty irs.gov
- Failure to pay penalty irs.gov
- Internal Revenue Bulletin 2025-45 (Rev. Proc. 2025-32) irs.gov
- Quarterly interest rates irs.gov
- IRS simplifies penalty relief, introduces automatic process for eligible taxpayers irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.