
Pénalité pour paiement tardif de l'IRS : les frais pour l'impôt payé en retard
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
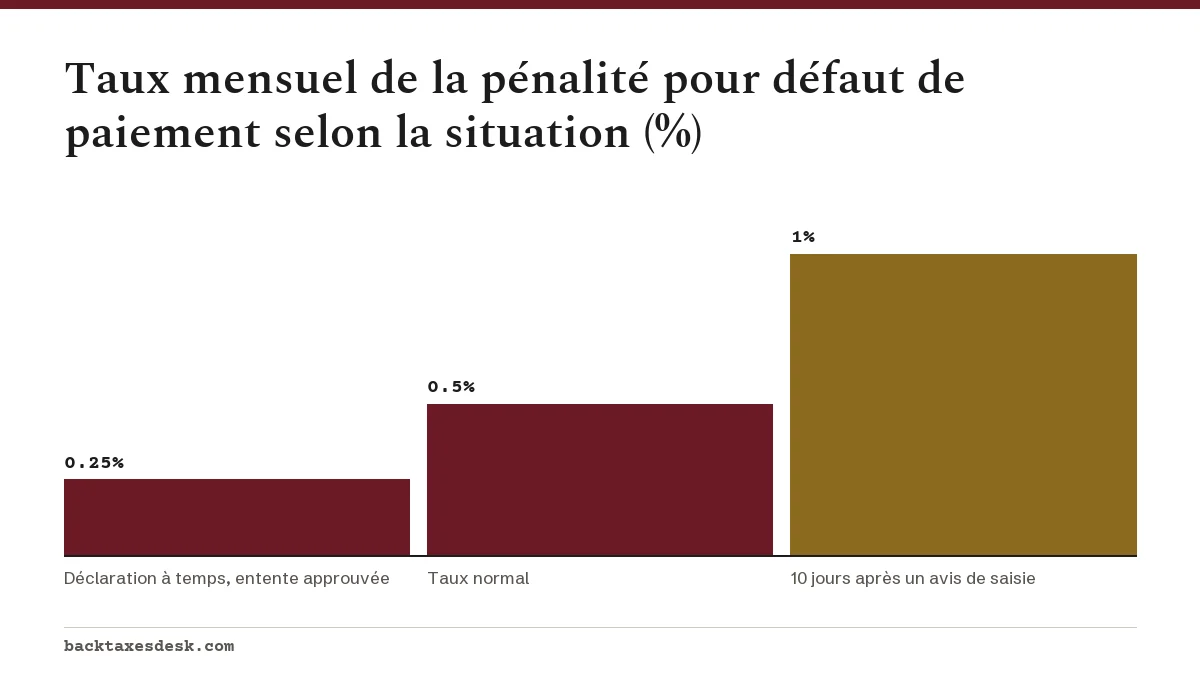
La pénalité pour paiement tardif de l'IRS (le fisc fédéral américain) est de 0,5 % de votre impôt impayé pour chaque mois ou partie de mois après la date d'échéance, jusqu'à 25 %. Elle baisse à 0,25 % par mois si vous avez produit à temps et que vous avez une entente de paiement approuvée, et passe à 1 % par mois si l'impôt reste impayé 10 jours après un avis d'intention de saisie.
- 01Taux normal
- 0,5 % de l'impôt impayé par mois ou partie de mois
- 02Plafond
- 25 % de l'impôt impayé
- 03Avec une entente approuvée et une déclaration produite à temps
- 0,25 % par mois
- 0410 jours après un avis d'intention de saisie
- 1 % par mois
- 05Date limite de paiement, année d'imposition 2026
- 15 avril 2027, même avec une prorogation de production
Qu'est-ce que la pénalité pour défaut de paiement de l'IRS?
La pénalité pour défaut de paiement est un montant mensuel facturé sur l'impôt qui reste impayé après la date limite de paiement. Elle est de 0,5 % du montant impayé pour chaque mois ou partie de mois, et elle ne peut pas dépasser 25 % de l'impôt. Pour les déclarations de l'année d'imposition 2026, elle commence à courir après le 15 avril 2027.
Elle s'applique même si votre déclaration a été produite à temps. Une prorogation de production n'y change rien : la prorogation jusqu'au 15 octobre 2027 ne vise que la production, donc tout impôt non payé au 15 avril entraîne cette pénalité. L'IRS facture aussi le montant du mois complet si vous payez en milieu de mois.
Comment le taux de 0,5 % s'accumule
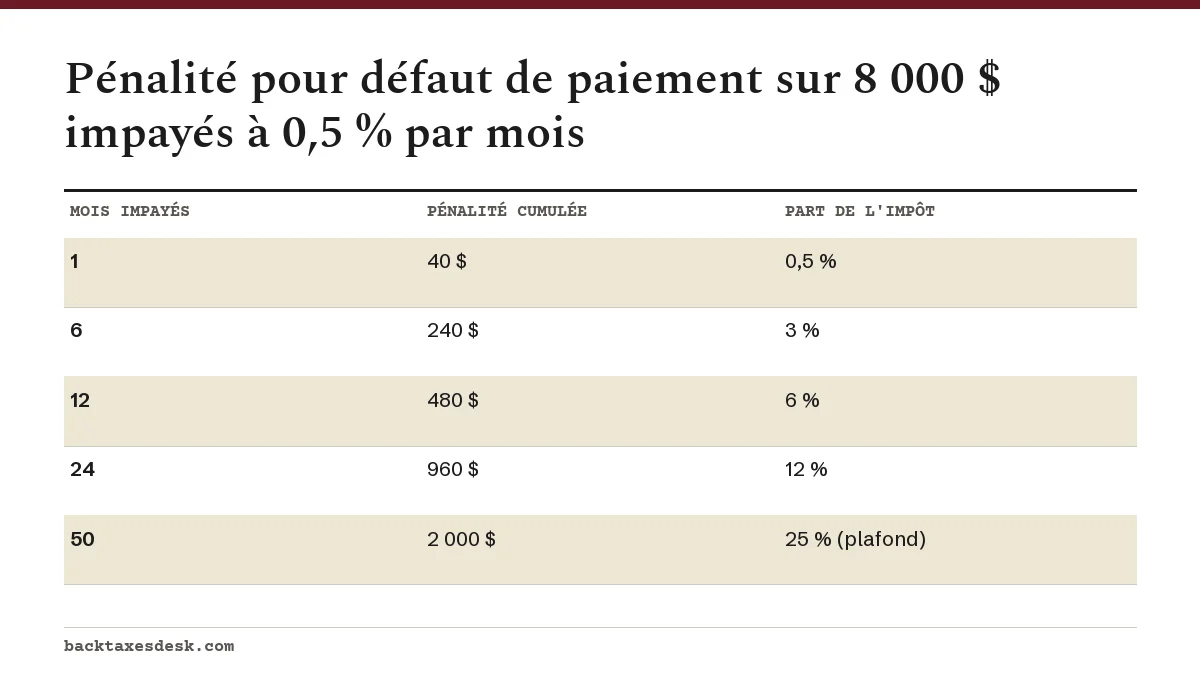
À 0,5 %, un solde impayé de 8 000 $ ajoute 40 $ de pénalité pour chaque mois où il reste impayé. Au bout d'un an, cela fait 480 $. Comme les frais sont un pourcentage de ce qui est encore dû, chaque paiement que vous faites réduit la pénalité du mois suivant; c'est pourquoi il vaut mieux payer une partie maintenant qu'attendre de pouvoir tout payer.
La pénalité pour paiement tardif est-elle moins élevée avec une entente de paiement?
Oui. Si vous êtes un particulier, que vous avez produit votre déclaration à temps et que vous avez une entente de paiement approuvée, la pénalité de l'IRS pour paiement tardif baisse à 0,25 % par mois tant que l'entente est en vigueur. Sur 8 000 $, les frais mensuels sont réduits de moitié, de 40 $ à 20 $, et ils continuent de diminuer à mesure que le solde baisse.
Les deux conditions comptent. Une déclaration produite en retard garde le taux de 0,5 % même avec une entente, et une demande d'entente qui n'a pas encore été approuvée ne le réduit pas encore. Les intérêts continuent aussi de courir pendant toute entente, jusqu'au paiement complet du solde. Notre guide des ententes de paiement de l'IRS explique comment être admissible et quels frais d'établissement s'appliquent, de 0 $ pour une entente à court terme à 178 $ pour une entente à long terme conclue par téléphone, par la poste ou en personne sans prélèvement automatique.
Lire la transcription de la vidéo
Pénalité pour défaut de paiement : les frais de l'IRS pour l'impôt payé en retard
La pénalité de l'IRS pour défaut de paiement est de 0,5 % de votre impôt impayé pour chaque mois ou partie de mois après la date d'échéance, jusqu'à 25 %.
Taux normal : 0,5 % de l'impôt impayé par mois ou partie de mois.
Plafond : 25 % de l'impôt impayé.
Avec une entente approuvée et une déclaration produite à temps : 0,25 % par mois.
Le taux double et passe à 1 % par mois si vous ne payez pas dans les 10 jours suivant l'envoi par l'IRS d'un avis d'intention de saisie.
Quand la pénalité pour défaut de paiement passe-t-elle à 1 %?
Le taux double et passe à 1 % par mois si vous ne payez pas dans les 10 jours suivant l'envoi par l'IRS d'un avis d'intention de saisie. Pour les particuliers, cet avis est habituellement le CP504, envoyé en vertu de l'article 6331(d) de l'Internal Revenue Code, et il peut être suivi de l'avis final, la lettre LT11 ou la lettre 1058. Le taux plus élevé s'applique ensuite chaque mois au solde restant.
Sur 8 000 $, le taux de 1 % représente 80 $ par mois, et le plafond de 25 %, soit 2 000 $, est atteint en 25 mois au lieu de 50. Si vous avez reçu un avis de saisie, lisez notre page sur l'avis final d'intention de saisie pour connaître vos droits d'audience et vos dates limites.
Intérêts sur la pénalité pour paiement tardif : l'IRS facture-t-il des intérêts sur la pénalité?
Oui. L'IRS facture des intérêts sur les pénalités comme sur l'impôt impayé, au taux applicable aux sous-paiements : le taux fédéral à court terme plus 3 points de pourcentage, composé quotidiennement. Ce taux est de 7 % par année de juillet à décembre 2026. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS le publie habituellement à la fin de novembre.
Si la pénalité est annulée plus tard, les intérêts facturés sur cette pénalité sont annulés automatiquement. Les intérêts sur l'impôt lui-même restent. Les paiements s'appliquent d'abord à l'impôt, puis aux pénalités, puis aux intérêts : rembourser rapidement l'impôt empêche donc à la fois la pénalité et la plus grande partie des intérêts d'augmenter.
Qu'est-ce qui coûte le plus cher, produire en retard ou payer en retard?
Produire en retard coûte plus cher. La pénalité pour production tardive est de 5 % par mois, contre 0,5 % pour la pénalité pour défaut de paiement : un mois de production tardive coûte donc autant que dix mois de paiement tardif. Si vous devez choisir, produisez à temps ou obtenez une prorogation, et payez ce que vous pouvez.
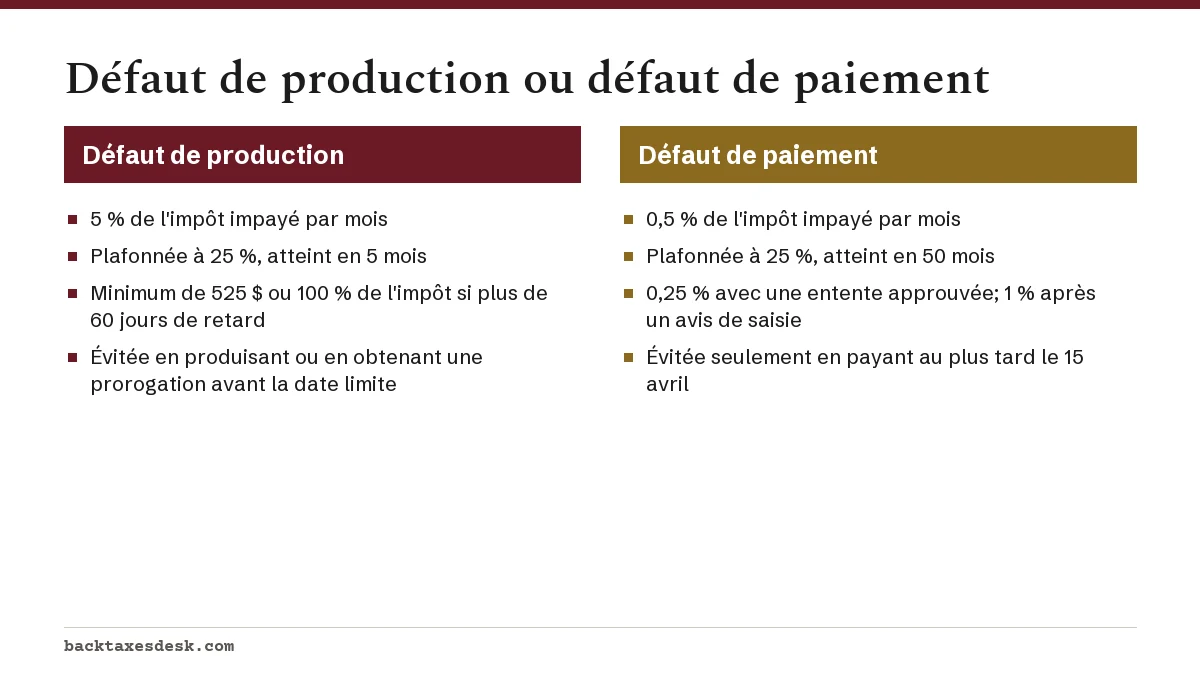
Quand les deux pénalités courent le même mois, la partie pour production tardive est réduite de la partie pour paiement tardif, de sorte que le total est de 5 % par mois pendant les cinq premiers mois. Sur 6 000 $ impayés, produire et payer avec trois mois de retard coûte 810 $ pour production tardive et 90 $ pour paiement tardif, soit 900 $ au total. Produire à temps et payer avec trois mois de retard ne coûterait que les 90 $.
Comment arrêter ou réduire la pénalité pour paiement tardif
- Payez le plus possible au plus tard le 15 avril 2027, avec IRS Direct Pay ou un autre mode de paiement de l'IRS. Chaque dollar payé est un dollar auquel les 0,5 % ne s'appliquent plus.
- Produisez à temps ou obtenez une prorogation avec le formulaire 4868, pour garder la possibilité du taux de 0,25 % plus tard.
- Concluez une entente de paiement pour le reste avant que les avis de recouvrement ne s'intensifient.
- Vérifiez si l'Automatic Exemption from Penalty (exemption automatique de pénalité) s'applique. Pour les déclarations admissibles avec un dossier irréprochable depuis trois ans, la pénalité pour défaut de paiement ne s'accumule pas et n'est pas imposée.
- Si vous n'avez pas eu droit à l'allègement automatique, demandez le First Time Abate (annulation pour une première pénalité) ou un allègement pour motif raisonnable.
La pénalité pour paiement tardif est distincte de la pénalité pour acomptes provisionnels insuffisants, qui vise l'impôt insuffisamment payé pendant l'année plutôt que l'impôt payé après la date limite d'avril. Vous pouvez devoir les deux sur la même déclaration. Pour voir toutes les pénalités et tous les allègements au même endroit, commencez par le guide des pénalités de l'IRS.
Questions fréquentes
Quelle est la pénalité mensuelle de l'IRS pour paiement tardif?
Elle est de 0,5 % de l'impôt impayé par mois ou partie de mois. Elle devient 0,25 % avec une entente de paiement approuvée si vous avez produit à temps, et 1 % si vous ne payez pas dans les 10 jours suivant un avis d'intention de saisie.
Quel est le maximum de la pénalité pour défaut de paiement?
La pénalité s'arrête à 25 % de l'impôt impayé. À 0,5 % par mois, il faut 50 mois pour atteindre ce plafond.
Une prorogation arrête-t-elle la pénalité pour paiement tardif?
Non. Une prorogation ne fait que reporter la date limite de production au 15 octobre 2027. L'impôt non payé au 15 avril 2027 entraîne quand même la pénalité pour paiement tardif et des intérêts.
Y a-t-il une pénalité si je paie l'IRS quelques jours en retard?
Oui. L'IRS facture un mois complet pour toute partie de mois, donc payer le 20 avril ajoute quand même 0,5 % du montant impayé.
Peut-on faire annuler la pénalité pour défaut de paiement?
Oui, si vous y êtes admissible. Les déclarations admissibles avec un dossier irréprochable bénéficient de l'Automatic Exemption from Penalty, et les autres contribuables peuvent demander le First Time Abate ou démontrer un motif raisonnable, comme une maladie grave ou une catastrophe.
Quand la pénalité pour défaut de paiement commence-t-elle pour l'impôt de 2026?
Elle commence le lendemain du 15 avril 2027, la date limite de paiement de l'année d'imposition 2026. Les 0,5 % du premier mois sont facturés sur ce qui reste impayé à ce moment-là.
Sources
- Failure to Pay Penalty irs.gov
- Failure to File Penalty irs.gov
- Payment plans; installment agreements irs.gov
- Quarterly interest rates irs.gov
- Administrative penalty relief irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Entente de paiement IRS : fonctionnement, frais, conditions
Une entente de paiement avec l'IRS (le fisc fédéral américain) vous permet de payer une facture d'impôt au fil du temps : jusqu'à…
Pénalité pour acomptes provisionnels IRS : causes et solutions
La pénalité pour acomptes provisionnels de l'IRS (le fisc fédéral américain) est un montant facturé quand vous n'avez pas payé as…
Allègement automatique des pénalités IRS (AEP) en 2027
L'allègement automatique des pénalités IRS, appelé Automatic Exemption from Penalty (AEP), signifie que l'IRS (le fisc fédéral am…