
Calculateur de pénalités et d'intérêts de l'IRS pour production et paiement tardifs
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Ce calcul des pénalités et intérêts de l'IRS (le fisc fédéral américain) estime ce que produire ou payer en retard ajoute à votre facture : 5 % par mois pour production tardive (jusqu'à 25 %, avec un minimum de 525 $ après 60 jours), 0,5 % par mois pour paiement tardif, et un intérêt de 7 % par année composé quotidiennement. Il convient aux déclarations des années d'imposition 2025 et 2026. Si vous devez 5 000 $ et produisez avec quatre mois de retard, il vous en coûte environ 1 113 $ de plus.
- 01Pénalité pour production tardive
- 5 % de l'impôt impayé par mois, max. 25 %
- 02Minimum si plus de 60 jours de retard
- 525 $ ou 100 % de l'impôt, selon le moins élevé des deux
- 03Pénalité pour paiement tardif
- 0,5 % par mois, max. 25 %
- 04Taux d'intérêt utilisé
- 7 % par année, composé quotidiennement (T3 et T4 2026)
- 05Taux d'intérêt du T1 2027
- Pas encore annoncé; habituellement publié à la fin de novembre
Calculatrice
- Pénalité estimée pour production tardive
- —
- Pénalité estimée pour paiement tardif
- —
- Intérêts estimés sur l'impôt impayé
- —
- Total ajouté à l'impôt dû
- —
Estimations, et non des chiffres de l'IRS. L'IRS facture aussi des intérêts sur les pénalités elles-mêmes, le taux d'intérêt peut changer chaque trimestre et le taux de la pénalité pour paiement tardif passe à 1 % par mois 10 jours après un avis d'intention de saisie.
Qu'estime le calculateur de pénalités et d'intérêts de l'IRS?
Le calculateur de pénalités et d'intérêts de l'IRS estime trois frais distincts sur un solde que vous n'avez pas payé ou déclaré à temps : la pénalité pour défaut de production, la pénalité pour défaut de paiement et l'intérêt sur le sous-paiement. Vous inscrivez l'impôt que vous deviez encore à la date d'échéance ainsi que les dates de production et de paiement, et il indique chaque frais et le total.
Il est conçu pour les particuliers qui produisent le formulaire 1040, et ses valeurs par défaut correspondent à une déclaration de l'année d'imposition 2026 due le 15 avril 2027. Pour une déclaration de l'année d'imposition 2025, inscrivez le 15 avril 2026 comme les deux dates d'échéance, ou le 15 octobre 2026 comme date d'échéance de production si vous aviez une prorogation. Le même minimum de 525 $ s'applique; l'intérêt était de 6 % d'avril à juin 2026 et de 7 % depuis juillet, de sorte que le taux de 7 % par défaut surestime légèrement l'intérêt de ces premiers mois. L'équipe de rédaction de Back Taxes Desk l'a construit à partir des règles que l'IRS publie sur ses pages Failure to File Penalty, Failure to Pay Penalty et Quarterly interest rates. C'est un outil de planification indépendant, et non un système de l'IRS; l'IRS calcule ses propres montants, qui figurent sur votre avis.
Données et hypothèses du calculateur de pénalités de l'IRS
Chaque donnée correspond à une règle que l'IRS applique. C'est la première qui compte le plus : les pénalités sont calculées sur l'impôt impayé, c'est-à-dire l'impôt indiqué dans votre déclaration moins les retenues d'impôt, les acomptes provisionnels versés à temps et les crédits remboursables.
| Donnée | Quoi inscrire | Valeur par défaut |
|---|---|---|
| Impôt impayé | Solde dû sur votre déclaration (la ligne du montant que vous devez sur le formulaire 1040), avant toute pénalité ou tout intérêt | Aucune |
| Date d'échéance | 15 avril 2027 pour l'année d'imposition 2026; utilisez le 15 octobre 2027 pour la production seulement si vous aviez une prorogation valide | 2027-04-15 |
| Date de production | Date à laquelle l'IRS a reçu la déclaration ou à laquelle vous l'avez transmise électroniquement | Aucune |
| Date du paiement complet | Date à laquelle le solde complet a été payé | Aucune |
| Taux d'intérêt annuel | Taux de sous-paiement actuel des particuliers | 7 % |
| Déclaration produite à temps avec une entente de paiement approuvée | Oui réduit le taux de la pénalité pour paiement tardif à 0,25 % par mois | Non |
Deux simplifications rendent l'outil facile à lire. Il suppose que la totalité du solde est payée en un seul versement à la date de paiement, et il maintient le taux d'intérêt à 7 % pour tous les trimestres à venir. L'IRS fixe le taux chaque trimestre au taux fédéral à court terme plus 3 points de pourcentage, et le taux de janvier à mars 2027 n'est pas encore annoncé. Il est habituellement publié à la fin de novembre.
Comment les mois sont comptés
Les deux pénalités comptent chaque mois ou partie de mois comme un mois complet. Une déclaration due le 15 avril et produite le 16 avril a un mois de retard; produite le 16 mai, elle a deux mois de retard. L'IRS facture le montant mensuel complet même si vous payez en milieu de mois, et le calculateur fait de même.
Comment calculer à la main les pénalités et les intérêts de l'IRS
Vous pouvez reproduire le résultat du calculateur en cinq étapes. Le même ordre s'applique à tous les scénarios, y compris les déclarations produites à temps mais payées en retard.
- Comptez les mois de production tardive, de la date d'échéance à la date de production, et arrêtez-vous à cinq. Multipliez l'impôt impayé par 5 % pour chaque mois.
- Pour chacun de ces mois où l'impôt était aussi impayé, soustrayez la pénalité pour paiement tardif (0,5 %, ou 0,25 % avec une entente admissible). C'est pourquoi un mois soumis aux deux pénalités coûte 5 % au total, et non 5,5 %.
- Si la déclaration a plus de 60 jours de retard, comparez le résultat de la pénalité pour production tardive avec 525 $ ou 100 % de l'impôt impayé, selon le moins élevé des deux, et retenez le montant le plus élevé.
- Comptez les mois de paiement tardif, de la date d'échéance à la date du paiement, et multipliez l'impôt impayé par le taux mensuel. Arrêtez-vous à 25 % de l'impôt.
- Calculez les intérêts ainsi : impôt impayé x ((1 + taux / 365) ^ jours de retard - 1), ce qui applique la capitalisation quotidienne de l'IRS. Additionnez les trois montants.
Exemple chiffré : 5 000 $ dus, déclaration produite et payée le 10 août 2027
La déclaration a quatre mois de retard. La production tardive coûte 4,5 % par mois pendant quatre mois, soit 900 $, ce qui dépasse le plancher de 525 $. Le paiement tardif ajoute quatre mois à 0,5 %, soit 100 $. L'intérêt sur 5 000 $ pendant 117 jours à 7 % composé quotidiennement est d'environ 113 $. L'estimation s'élève à environ 1 113 $ en plus des 5 000 $ d'impôt.
Combien vais-je devoir si je produis ma déclaration en retard? Exemples de résultats
Le tableau ci-dessous applique le calculateur à des situations courantes pour une déclaration de l'année d'imposition 2026 due le 15 avril 2027, sans prorogation et avec un intérêt fixe de 7 %. Tous les montants sont des estimations arrondies au dollar, et l'intérêt est calculé sur l'impôt seulement.
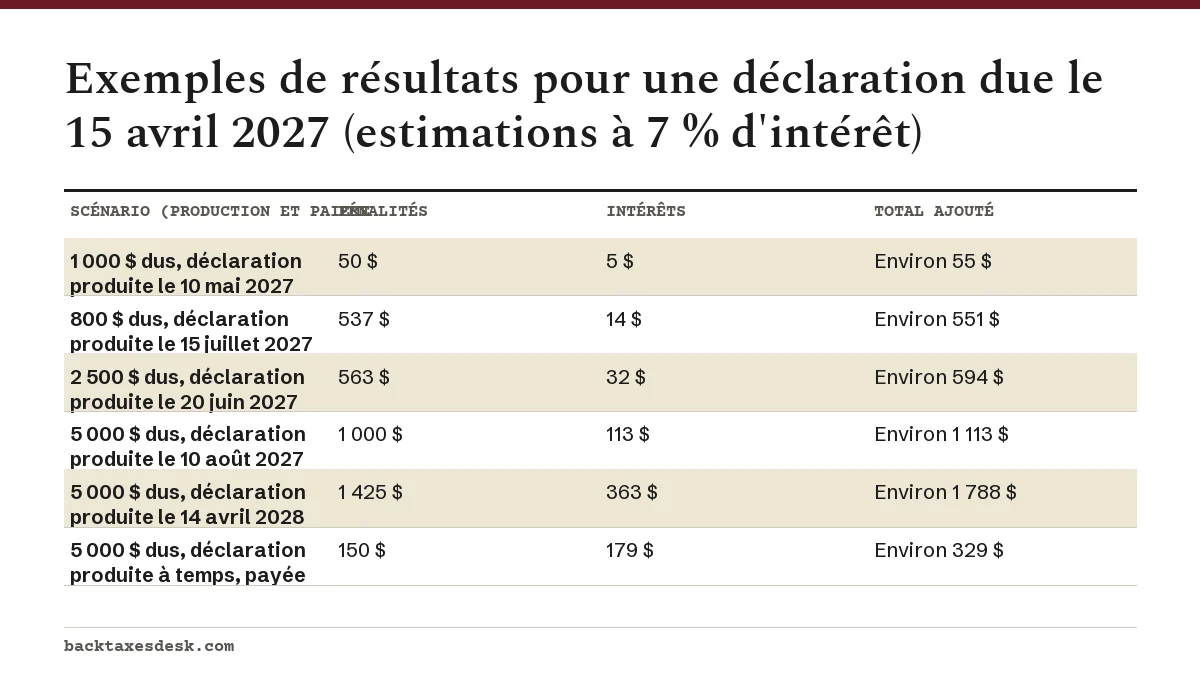
Deux tendances ressortent. Les petits soldes produits avec plus de 60 jours de retard sont les plus durement touchés, car le plancher de 525 $ peut dépasser plusieurs fois le montant calculé en pourcentage : sur 800 $ produits avec trois mois de retard, le pourcentage donnerait 108 $, mais la pénalité devient 525 $. Et produire à temps tout en payant en retard coûte beaucoup moins cher que de faire les deux en retard : 5 000 $ payés avec six mois de retard, mais déclarés à temps, ajoutent environ 329 $, contre environ 1 113 $ pour une production et un paiement avec quatre mois de retard.
| Situation | Pénalité pour production tardive | Pénalité pour paiement tardif | Intérêts (183 jours) | Total ajouté estimé |
|---|---|---|---|---|
| Déclaration produite le 15 avril 2027, payée le 15 octobre | 0 $ | 600 $ | 714 $ | 1 314 $ |
| Déclaration et paiement tous deux le 15 octobre, sans prorogation | 4 500 $ | 600 $ | 714 $ | 5 814 $ |
La seule différence entre ces deux lignes est la production, ou non, d'une déclaration ou d'une demande de prorogation au plus tard le 15 avril. Une prorogation reporte la date de production au 15 octobre 2027, mais pas la date de paiement : la pénalité pour paiement tardif et les intérêts courent donc quand même à partir du 15 avril. Ce compromis est expliqué plus en détail à la page sur la pénalité pour production tardive.
Le résultat du calculateur est-il exact? Pourquoi votre facture de l'IRS peut être différente
Non. Le résultat est une estimation, et c'est le montant de l'avis de l'IRS qui compte. Il peut différer de cet outil pour plusieurs raisons précises, dont la plupart augmentent la facture plutôt que de la réduire.
- Intérêts sur les pénalités. L'IRS facture aussi des intérêts sur les pénalités, ce que cet outil n'inclut pas; plus le retard est long, plus l'écart grandit.
- Changements de taux. Chaque trimestre peut apporter un nouveau taux. Un taux différent de 7 % pour les trimestres de 2027 modifiera la ligne des intérêts; consultez les taux d'intérêt de l'IRS sur les sous-paiements pour le taux actuel.
- Paiements partiels. Les paiements faits après la date d'échéance réduisent la pénalité pour paiement tardif et les intérêts à partir du jour où ils sont inscrits. Cet outil suppose un seul paiement.
- Avis de saisie. Le taux de la pénalité pour paiement tardif passe à 1 % par mois si l'impôt reste impayé plus de 10 jours après un avis d'intention de saisie.
- Allègement des pénalités. Si vous êtes admissible à l'Automatic Exemption from Penalty (exemption automatique de pénalité), l'IRS pourrait ne jamais imposer les pénalités pour production tardive et pour paiement tardif, et il ne resterait que l'impôt et les intérêts.
- Modifications de l'impôt. Un rajustement de votre déclaration par l'IRS modifie l'impôt impayé, et chaque pénalité est recalculée à partir du nouveau montant.
Pour connaître le montant calculé par l'IRS, vérifiez le solde dans votre compte en ligne de l'IRS ou le montant de votre avis le plus récent, comme un avis de solde dû CP14. Les deux comprennent les pénalités et les intérêts calculés jusqu'à une date précise.
Comment réduire le total des pénalités et des intérêts
Dans les exemples ci-dessus, la plus grande partie du coût vient de la pénalité pour production tardive, qui est aussi la plus facile à éviter. Les étapes ci-dessous vont de l'économie la plus importante à la plus petite.
- Produisez la déclaration, même si vous ne pouvez pas payer. Produire au plus tard à la date d'échéance ou dans le délai de prorogation élimine complètement les frais mensuels de 5 %, et produire dans les 60 jours évite le minimum de 525 $.
- Payez ce que vous pouvez maintenant. Chaque dollar payé cesse d'accumuler la pénalité mensuelle de 0,5 % et l'intérêt quotidien.
- Concluez une entente de paiement après avoir produit à temps. Le taux de la pénalité pour paiement tardif baisse à 0,25 % par mois tant qu'une entente approuvée est en vigueur.
- Vérifiez si un allègement des pénalités s'applique. Les contribuables qui ont un dossier irréprochable depuis trois ans peuvent bénéficier de l'allègement automatique des pénalités, et les autres peuvent demander un allègement pour motif raisonnable.
- Répondez aux avis avant l'expiration du délai d'un avis de saisie, pour que le taux de la pénalité pour paiement tardif ne passe pas à 1 %.
Questions fréquentes
Comment calculer les pénalités et les intérêts de l'IRS?
Multipliez l'impôt impayé par 5 % pour chaque mois de production tardive (jusqu'à cinq), moins la pénalité de 0,5 % pour paiement tardif des mêmes mois, puis ajoutez 0,5 % pour chaque mois de paiement tardif et les intérêts composés quotidiennement au taux actuel. Si la déclaration a plus de 60 jours de retard, la pénalité pour production tardive est d'au moins 525 $ ou de la totalité de l'impôt, selon le moins élevé des deux montants.
Quelle est la pénalité de l'IRS si je dois 1 000 $?
Si vous devez 1 000 $ et produisez et payez avec un mois de retard, les pénalités sont d'environ 50 $ (45 $ pour production tardive plus 5 $ pour paiement tardif) et les intérêts d'environ 5 $ à 7 %. Si la déclaration a plus de 60 jours de retard, la pénalité pour production tardive grimpe à 525 $ ou à la totalité des 1 000 $, selon le moins élevé des deux, soit 525 $.
L'IRS impose-t-il des pénalités si je ne dois rien?
Non. Les deux pénalités sont des pourcentages de l'impôt impayé : une déclaration en retard sans solde dû n'entraîne donc ni pénalité pour défaut de production ni pénalité pour défaut de paiement. Le risque est différent si la déclaration donne droit à un remboursement : le remboursement est perdu si la déclaration n'est pas produite dans les trois ans suivant sa date d'échéance.
Quel taux d'intérêt l'IRS facture-t-il actuellement sur l'impôt impayé?
Le taux de sous-paiement des particuliers est de 7 % par année, composé quotidiennement, pour juillet à septembre comme pour octobre à décembre 2026. Le taux de janvier à mars 2027 n'est pas encore annoncé; l'IRS le publie habituellement à la fin de novembre.
Pourquoi ma pénalité de l'IRS est-elle plus élevée que le résultat du calculateur?
Les raisons les plus courantes sont les intérêts facturés sur les pénalités elles-mêmes, un avis d'intention de saisie resté sans réponse qui a fait passer le taux de la pénalité pour paiement tardif à 1 % par mois, ou une modification par l'IRS de l'impôt de votre déclaration. Votre compte en ligne de l'IRS indique le total actuel.
Sources
- IRS: Failure to file penalty irs.gov
- IRS: Failure to pay penalty irs.gov
- IRS: Quarterly interest rates irs.gov
- IRS: Penalty relief due to First Time Abate or other administrative waiver irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.