
Alivio automático de multas del IRS: cómo funciona la Exención Automática de Multas
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
El alivio automático de multas del IRS (Servicio de Impuestos Internos), llamado Exención Automática de Multas (Automatic Exemption from Penalty, AEP), significa que el IRS no tasa las multas por presentar tarde, pagar tarde o no depositar si usted presentó y pagó a tiempo durante los tres años anteriores. No hay que pedirlo. Empezó en el verano de 2026 y reemplaza a la condonación por primera vez (First Time Abate) para las declaraciones que califican con vencimiento el 1 de enero de 2027 o después.
- 01Anuncio
- 8 de julio de 2026 (IR-2026-83)
- 02Inicio
- Verano de 2026, para las declaraciones del año tributario 2025 y las declaraciones trimestrales de 2026
- 03Reemplaza a First Time Abate
- Para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después
- 04Multas cubiertas
- No presentar, no pagar, no depositar
- 05Qué tiene que hacer
- Nada; el IRS le envía por correo un aviso que confirma el alivio
¿Qué es la Exención Automática de Multas del IRS?
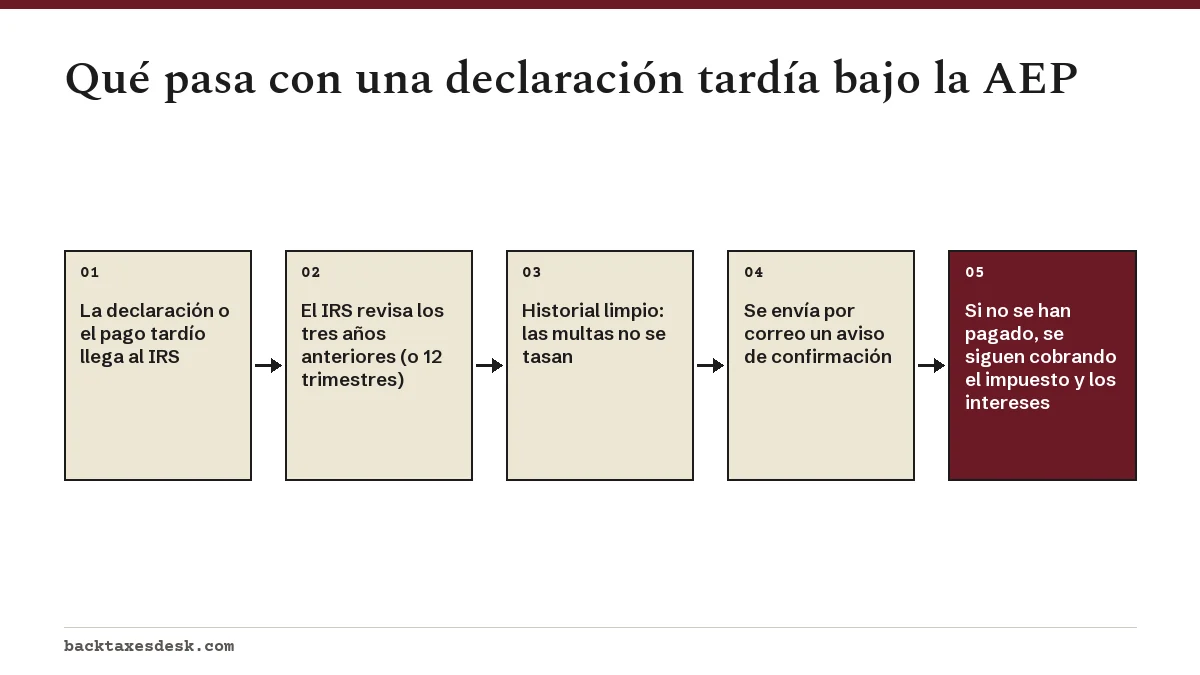
La Exención Automática de Multas (AEP) es el alivio automático de multas del IRS que se aplica mientras se tramita una declaración. Si su historial muestra que presentó y pagó a tiempo en los tres años anteriores, el IRS simplemente no tasa la multa por no presentar, por no pagar o por no depositar en la declaración tardía actual. El IRS la anunció el 8 de julio de 2026 en el comunicado de prensa IR-2026-83.
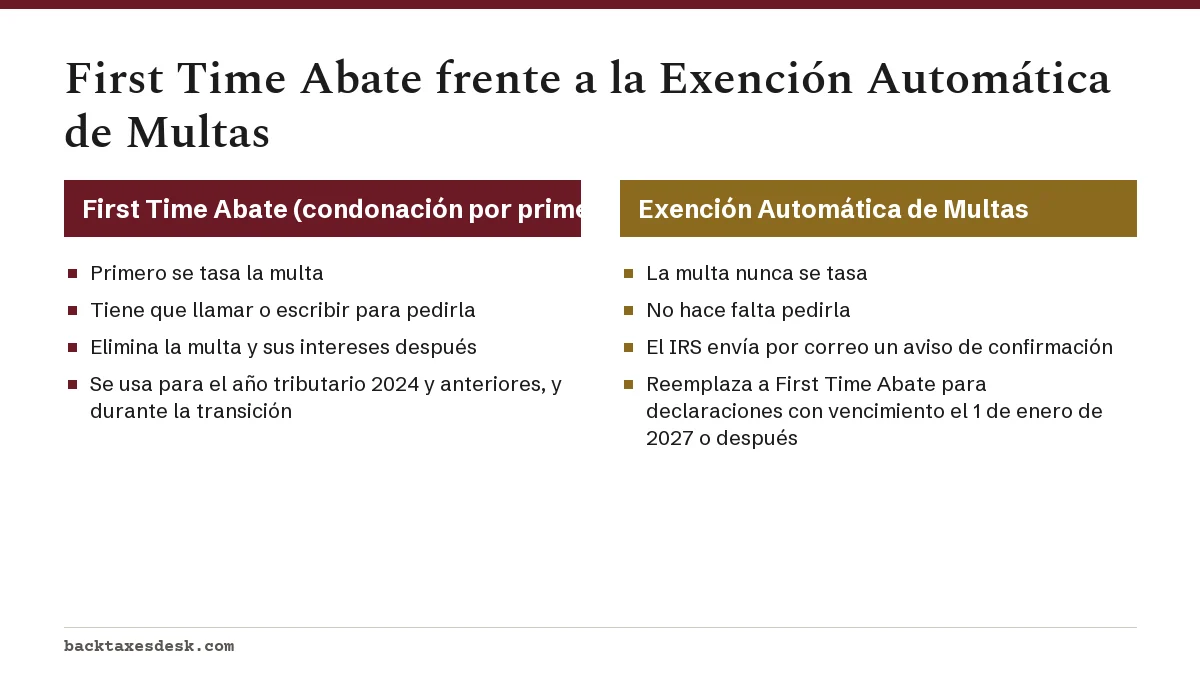
La diferencia con el alivio anterior está en el momento. Con First Time Abate, primero se cobraba la multa y solo se eliminaba después de que usted lo pedía. Con la AEP, la multa nunca aparece en su cuenta, y el IRS le envía por correo un aviso que explica que las multas no se tasaron gracias a su historial de cumplimiento.
¿Quién califica para la AEP del IRS?
Usted califica si este año presentó o pagó tarde, pero presentó a tiempo el mismo tipo de declaración y pagó el impuesto adeudado en cada uno de los tres años anteriores. Quienes presentan declaraciones trimestrales, como los empleadores que presentan el Formulario 941, necesitan en cambio 12 trimestres consecutivos en cumplimiento. El IRS revisa este historial por su cuenta; no hay nada que enviar.
Así se aplica la prueba a un contribuyente del Formulario 1040 cuya declaración del año tributario 2026, con vencimiento el 15 de abril de 2027, llega tarde y con saldo adeudado.
| Historial de los años tributarios 2023, 2024 y 2025 | Resultado probable |
|---|---|
| Las tres declaraciones presentadas a tiempo y todo el impuesto pagado para la fecha de vencimiento | Califica; las multas no se tasan |
| Declaración del año tributario 2024 presentada con dos meses de atraso | No califica; el historial está roto |
| Saldo del año tributario 2023 pagado tarde con un plan de pagos | No califica; el historial de pagos está roto |
| Declaración del año tributario 2025 presentada a tiempo con una prórroga válida | Las prórrogas cuentan como presentación a tiempo; el historial de pagos también debe estar limpio |
| No se requería declaración en uno de esos años (ingresos por debajo del mínimo para presentar) | Consulte con el IRS; la prueba publicada habla de declaraciones presentadas, y el IRS no ha detallado este caso |
Si no está seguro de cómo se ve su historial, las transcripciones de cuenta del IRS en su cuenta en línea muestran la fecha de presentación de cada año, los pagos y cualquier código de multa. Ese registro es lo que el IRS compara con la prueba.
¿Qué declaraciones están cubiertas y cuáles quedan excluidas?
La AEP cubre las declaraciones habituales de impuestos sobre los ingresos y de impuestos sobre la nómina que la mayoría de las personas y negocios presentan cada año o cada trimestre. No cubre las declaraciones ligadas a un hecho único ni las declaraciones informativas.
| Cubiertas | No cubiertas |
|---|---|
| Formulario 1040 (impuesto sobre los ingresos personales) | Formulario 706 (impuesto sobre el patrimonio sucesorio) |
| Formulario 1065 (sociedades colectivas) y Formulario 1120 (corporaciones) | Formulario 709 (impuesto sobre donaciones) |
| Formularios 940, 941, 943, 944 y 945 (impuestos sobre la nómina) | Declaraciones informativas |
| Formulario CT-1 (impuestos de jubilación ferroviaria) | Declaraciones que se presentan una sola vez o por hechos poco frecuentes |
La cobertura también depende de la multa. Solo se eximen las multas por no presentar, no pagar y no depositar. El IRS excluye expresamente la multa diaria por morosidad, y otros cargos, como la multa por impuestos estimados que se calcula en el Formulario 2210, no están entre las multas cubiertas.
¿Tengo que pedir el alivio automático de multas?
No. El IRS aplica la AEP por su cuenta al tramitar una declaración que califica, y usted recibe un aviso que confirma el alivio. No tiene que llamar, escribir una carta ni presentar el Formulario 843.
Lo que sí debe hacer es leer el aviso con atención. Una confirmación de que no se tasaron multas no significa que no deba nada. Si ese mismo aviso u otro posterior muestra un saldo de impuesto e intereses, páguelo o establezca un plan de pagos, porque el impuesto no pagado todavía puede generar avisos de cobro.
- Guarde el aviso de confirmación junto con la declaración de ese año.
- Revise la línea del saldo adeudado para ver si queda impuesto o intereses.
- Pague la totalidad o pida un plan antes de la fecha que aparece en el aviso.
- Presente a tiempo la declaración del año siguiente: una declaración tardía ahora rompe su historial de tres años y pierde la AEP en los años siguientes hasta que el historial se recupere.
¿Todavía puedo usar First Time Abate? La transición explicada
Sí, durante la transición. First Time Abate sigue disponible para años anteriores y para cualquier persona a la que le cobren una multa aunque cumpla con la prueba de historial. La AEP lo reemplaza solo para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después.
| Declaración | Vía de alivio |
|---|---|
| Formulario 1040 del año tributario 2024 y anteriores | First Time Abate, a petición |
| Formulario 1040 del año tributario 2025 (vencimiento el 15 de abril de 2026) | AEP aplicada desde el verano de 2026; si aun así llega un aviso de multa, pida First Time Abate |
| Declaraciones trimestrales de 2026 (por ejemplo, el Formulario 941) | AEP |
| Formulario 1040 del año tributario 2026 (vencimiento el 15 de abril de 2027) y posteriores | La AEP reemplaza a First Time Abate |
Si recibe un aviso de multa por una declaración que cree que califica, el IRS dice que puede comunicarse con él para pedir First Time Abate, llamando al número de la esquina superior derecha del aviso o con una declaración por escrito. Los pasos están en nuestra página sobre cómo pedir la condonación de multas por primera vez, y las reglas para calificar están en la guía de condonación de multas por primera vez.
¿Qué pasa si no califica para el alivio automático?
Si su historial no está limpio, el IRS tasa las multas como siempre y usted aún puede pedir alivio por causa razonable. La causa razonable cubre hechos fuera de su control, como una enfermedad grave, un desastre o no poder conseguir sus registros, y se evalúa según los hechos que usted presente.
- Causa razonable: explique qué pasó, cuándo y cómo lo corrigió en cuanto pudo. Vea condonación de multas por causa razonable.
- Reduzca la multa que queda: presente de inmediato para detener el cargo mensual del 5% por presentar tarde, y pague lo que pueda para frenar el cargo mensual del 0.5% por pagar tarde.
- Planifique según las tasas: los porcentajes actuales de las multas y el mínimo en dólares por declaraciones tardías aparecen en tasas de multas del IRS para 2027.
Un punto más para el futuro: cada año que presenta y paga a tiempo reconstruye su historial. Tres años limpios seguidos lo vuelven a poner dentro de la prueba de la AEP para la próxima declaración tardía.
Preguntas frecuentes
¿El alivio automático de multas del IRS es real?
Sí. El IRS anunció la Exención Automática de Multas el 8 de julio de 2026 en el comunicado de prensa IR-2026-83 y la describe en su página de alivio administrativo de multas en irs.gov. Desconfíe de cualquier empresa que cobre por solicitarla, ya que no existe ninguna solicitud.
¿La AEP elimina los intereses?
La AEP no elimina los intereses sobre el impuesto en sí, que siguen corriendo hasta que usted pague. Como las multas nunca se tasan, no se acumulan intereses sobre ellas.
¿Qué declaraciones califican para la AEP?
Están cubiertos los Formularios 1040, 1065, 1120, 940, 941, 943, 944, 945 y CT-1. Las declaraciones informativas y las que se presentan solo por hechos poco frecuentes, como los Formularios 706 y 709, por lo general no lo están.
¿Recibiré una carta si el IRS me aplica el alivio automático de multas?
Sí. El IRS envía un aviso que dice que, aunque la declaración se presentó o se pagó tarde, las multas no se tasaron gracias a su historial de cumplimiento puntual.
¿El alivio automático de multas se aplica a los impuestos estatales?
No. La AEP es un programa federal del IRS. Las agencias tributarias estatales fijan sus propias reglas de multas y exenciones, así que consulte por separado con el departamento de impuestos de su estado.
¿Un negocio puede recibir alivio automático de multas en los impuestos sobre la nómina?
Sí, si tiene 12 trimestres consecutivos de cumplimiento puntual. Las declaraciones de impuestos sobre la nómina, como los Formularios 941, 940, 943, 944 y 945, están cubiertas, incluida la multa por no depositar.
Fuentes
- IRS: IRS simplifies penalty relief, introduces automatic process for eligible taxpayers (IR-2026-83) irs.gov
- IRS: Administrative penalty relief irs.gov
- IRS: Penalty relief due to First Time Abate or other administrative waiver irs.gov
- IRS: Quarterly interest rates irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.