
Condonación de multas por primera vez: la prueba del historial limpio y el cambio de 2027
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La condonación de multas por primera vez (First Time Abate, o FTA) es una exención del IRS que elimina las multas por no presentar, por no pagar y por no depositar si usted presentó a tiempo el mismo tipo de declaración durante los tres años anteriores y no tuvo multas en ese periodo. Para las declaraciones que califican con vencimiento el 1 de enero de 2027 o después, la reemplaza el alivio automático.
- 01Multas que cubre
- No presentar, no pagar, no depositar
- 02Periodo que se revisa
- Los tres años tributarios anteriores (o 12 trimestres consecutivos)
- 03Multa anterior por impuesto estimado
- No le descalifica
- 04Documentos necesarios
- Ninguno; el IRS revisa su historial
- 05Reemplazada por
- La Exención Automática de Multas para declaraciones que califican con vencimiento el 1 de enero de 2027 o después
¿Qué es la condonación de multas por primera vez?
La condonación de multas por primera vez es una exención administrativa: el IRS elimina ciertas multas por su buen historial de cumplimiento y no por el motivo de su retraso. No tiene que explicar qué salió mal. Si su historial pasa la prueba, la multa del periodo en cuestión se elimina junto con los intereses cobrados sobre ella.
El IRS la llama First Time Abate. Cubre tres multas: por no presentar, por no pagar y por no depositar (esta última se aplica a empleadores y otros negocios que hacen depósitos de impuestos sobre la nómina). La multa por impuesto estimado no aparece en la lista del IRS de multas cubiertas, así que el alivio para ese cargo funciona con sus propias reglas en el Formulario 2210.
¿Quién califica para First Time Abate? La prueba del historial limpio
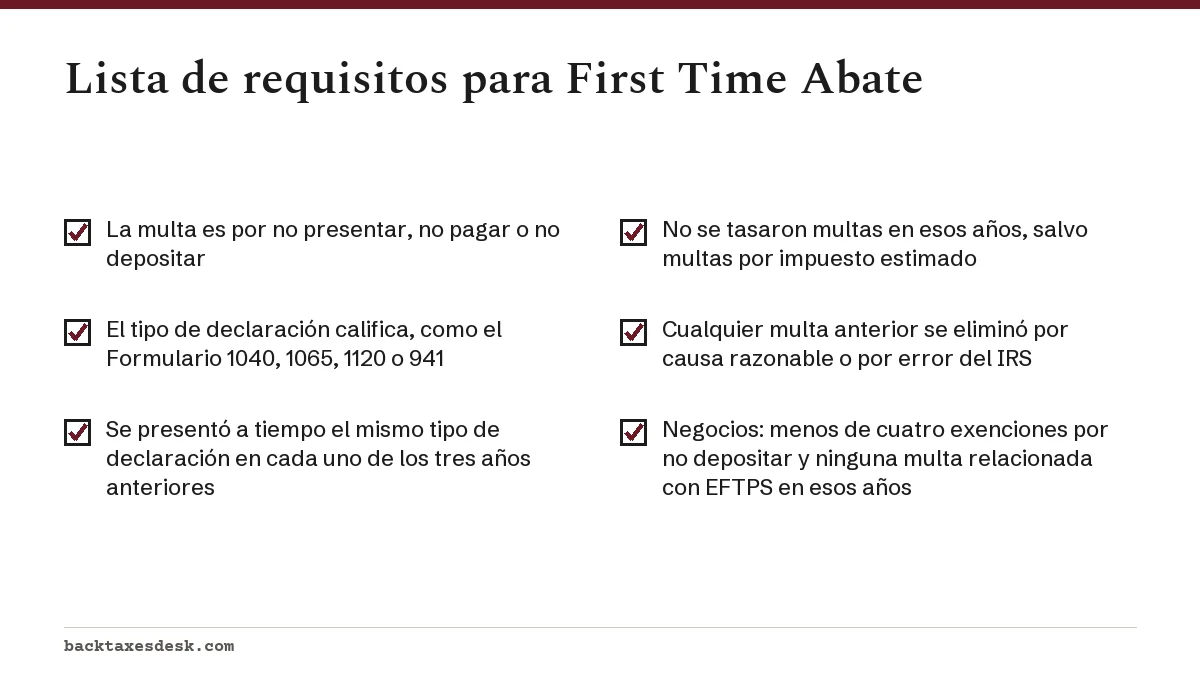
Usted califica para First Time Abate si tiene lo que el IRS llama un historial de cumplimiento puntual. La prueba tiene dos partes, y ambas miran solo los tres años tributarios anteriores al año para el que pide alivio (o los 12 trimestres anteriores, en declaraciones trimestrales como el Formulario 941).
Primera parte: declaraciones presentadas a tiempo
Debe haber presentado a tiempo el mismo tipo de declaración en cada uno de los tres años anteriores. Para una multa en el Formulario 1040 del año tributario 2024, el IRS revisa sus Formularios 1040 de los años tributarios 2021, 2022 y 2023. Una declaración presentada con una prórroga válida cuenta como presentada a tiempo.
Segunda parte: ninguna multa en esos años
No puede haberse tasado ninguna multa en esos tres años, con dos excepciones. Una multa por impuesto estimado no cuenta en su contra. Y una multa que se tasó pero luego se eliminó por causa razonable o por error del IRS no se tiene en cuenta. Una multa eliminada por cualquier otro motivo, o una que usted simplemente pagó, sí cuenta.
Pruebas adicionales para negocios
Los negocios también deben demostrar que el IRS no les perdonó multas por no depositar cuatro o más veces en los tres años anteriores, y que no se les cobró ninguna multa por no usar el Sistema Electrónico de Pago de Impuestos Federales (EFTPS) cuando era obligatorio.
Requisitos para la condonación de multas por primera vez en situaciones reales
La tabla aplica la prueba del IRS a situaciones comunes del Formulario 1040 para una multa en una declaración del año tributario 2024. Es una lectura de las reglas publicadas, no una decisión del IRS sobre ninguna cuenta.
| Su historial de 2021 a 2023 | Resultado probable | Por qué |
|---|---|---|
| Todo presentado a tiempo, sin multas | Califica | Se cumplen las dos partes de la prueba |
| Multa por impuesto estimado solo en 2022 | Califica | Las multas por impuesto estimado quedan fuera de la prueba |
| Multa por pago tardío en 2022, pagada y nunca eliminada | No califica | Se tasó una multa en el periodo revisado |
| Multa por presentación tardía en 2021, eliminada por causa razonable | Califica | Las multas eliminadas por causa razonable no se tienen en cuenta |
| Declaración de 2023 presentada con dos meses de atraso | No califica | No todas las declaraciones anteriores se presentaron a tiempo |
Si no pasa la prueba, no se queda sin salida. La condonación de multas por causa razonable mira por qué no cumplió con la fecha límite en lugar de su historial.
¿Qué multas y declaraciones cubre?
El IRS indica que estas declaraciones califican para el alivio administrativo de multas: Formularios 1040, 1065, 1120, 940, 941, 943, 944, 945 y CT-1. Así, la condonación de multas por primera vez en un Formulario 1040 cubre las multas por no presentar y por no pagar de una declaración individual, las dos multas que la mayoría de las personas ve en un aviso CP14 o en una factura posterior.
- No cubiertas: declaraciones que se presentan solo por un hecho único o de forma poco frecuente, como el Formulario 706 y el Formulario 709.
- No cubiertas: la multa diaria por morosidad y las declaraciones informativas que dependen de otras presentaciones.
- No cubierta: la multa por impuesto estimado, que tiene sus propias reglas de exención.
- Intereses: los intereses sobre la multa eliminada también desaparecen; los intereses sobre el impuesto, no.
Para ver el tamaño de las multas en juego, consulte la página sobre la multa por no presentar: en un saldo grande, eliminar un cargo del 22.5% por presentación tardía puede valer miles de dólares.
¿Se va a reemplazar First Time Abate?
Sí, por etapas. El 8 de julio de 2026, el IRS anunció la Exención Automática de Multas (Automatic Exemption from Penalty, AEP), que usa la misma prueba de historial pero aplica el alivio durante el procesamiento, de modo que la multa nunca se tasa y usted nunca tiene que pedirlo. La AEP reemplaza a First Time Abate para las declaraciones que califican con fecha de vencimiento original el 1 de enero de 2027 o después.
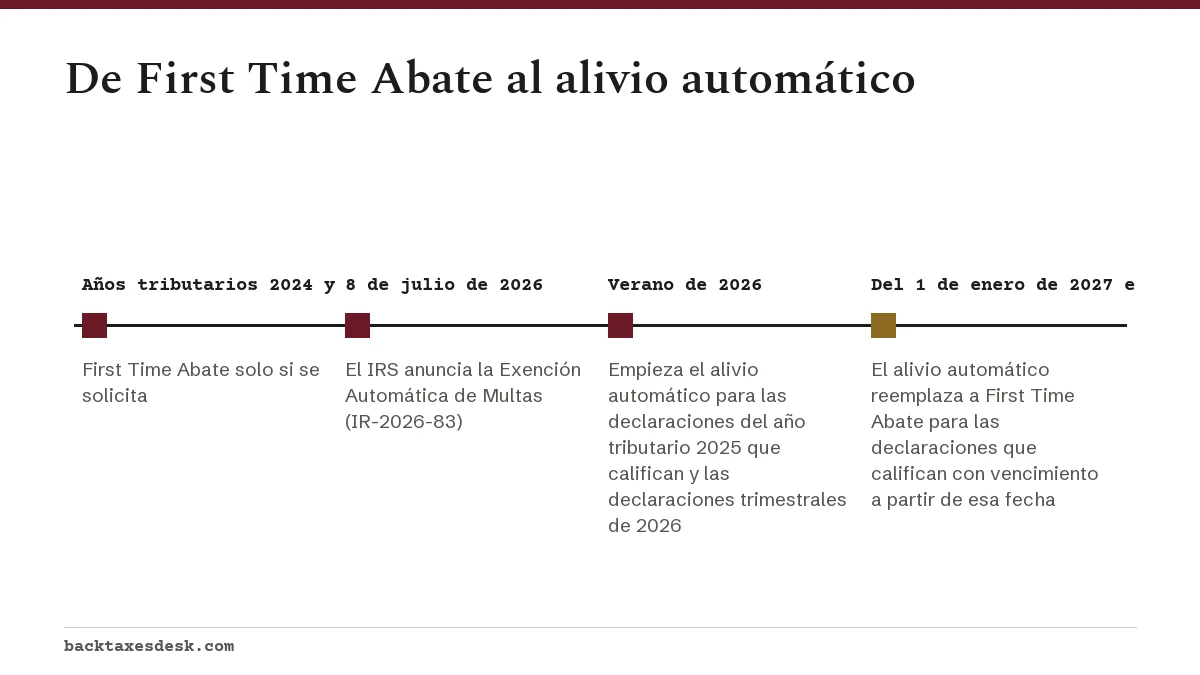
First Time Abate sigue siendo importante en tres casos: multas de los años tributarios 2024 y anteriores, declaraciones del año tributario 2025 que todavía no se han considerado para la AEP, y cualquier persona que reciba un aviso de multa durante la transición aunque cumpla la prueba. Nuestra página sobre el alivio automático de multas del IRS explica el nuevo programa en detalle.
¿Cómo la pido y qué pasa si no califico?
Puede pedirla llamando al número que aparece en su aviso de multa, escribiendo al IRS o presentando el Formulario 843, Claim for Refund and Request for Abatement (reclamación de reembolso y solicitud de condonación). No necesita usar las palabras First Time Abate ni adjuntar nada. Las instrucciones paso a paso, con un esquema de carta, están en cómo solicitar la condonación de multas por primera vez.
Si el IRS determina que su historial no califica, se lo informa, y usted todavía puede pedir alivio por causa razonable. Todas las tasas de multas y opciones de alivio están en la guía de multas del IRS.
Preguntas frecuentes
¿Se puede usar First Time Abate más de una vez?
La prueba revisa tres años hacia atrás cada vez, y una multa eliminada con First Time Abate no es una de las excepciones que el IRS pasa por alto. Por eso, después de usarla, por lo general necesita tres años limpios nuevos antes de que pueda volver a aplicarse.
¿First Time Abate elimina los intereses?
Elimina los intereses cobrados sobre la multa condonada. Los intereses sobre el impuesto no pagado en sí se siguen debiendo.
¿Tengo que pagar el impuesto antes de pedir First Time Abate?
La página de alivio del IRS no menciona el pago total como condición de la prueba de historial. Aun así, conviene pagar el impuesto porque los intereses siguen corriendo sobre cualquier saldo no pagado.
¿Una multa por impuesto estimado de un año anterior me descalifica?
No. La prueba del IRS cuenta todas las multas anteriores excepto la multa por impuesto estimado.
¿Puedo pedir First Time Abate para la declaración del año tributario 2026?
Las declaraciones del Formulario 1040 del año tributario 2026 vencen el 15 de abril de 2027, después de la fecha de cambio del 1 de enero de 2027, así que quienes califiquen deberían recibir la exención automática. Si aun así recibe un aviso de multa, puede pedir First Time Abate.
Fuentes
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Administrative penalty relief irs.gov
- IR-2026-83, IRS simplifies penalty relief irs.gov
- About Form 843 irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.