
Annulation de pénalité pour motif raisonnable : les motifs que l'IRS accepte et comment les prouver
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
L'annulation de pénalité pour motif raisonnable est un allègement de l'IRS (le fisc fédéral américain) qui supprime une pénalité lorsque vous avez fait preuve de diligence normale, mais que des événements indépendants de votre volonté, comme une maladie grave, un décès dans la famille, une catastrophe ou des documents introuvables, vous ont empêché de produire ou de payer à temps. L'IRS décide au cas par cas : ce sont donc les dates et les documents qui déterminent l'issue de la plupart des demandes.
- 01Pénalités visées
- Défaut de production, défaut de paiement, pénalité liée à l'exactitude, déclaration de renseignements
- 02Non offert pour
- La pénalité sur l'impôt estimatif
- 03Comment la demander
- Appelez le numéro inscrit sur l'avis, ou envoyez le formulaire 843 ou une lettre signée
- 04Case à cocher sur le formulaire 843
- Ligne 7, case c : motif raisonnable (reasonable cause)
- 05Délai d'appel après un refus
- Généralement 30 jours à compter de la lettre de refus
Que signifie un motif raisonnable pour l'IRS?
Un motif raisonnable signifie que vous avez agi avec la diligence et la prudence normales d'une personne d'affaires pour respecter vos obligations fiscales, mais que vous n'avez tout de même pas pu vous y conformer en raison de circonstances indépendantes de votre volonté. L'IRS examine l'ensemble des faits de votre situation, au cas par cas, et se pose deux questions : qu'est-ce qui vous en a empêché, et qu'avez-vous fait une fois l'obstacle disparu (IRS, Penalty relief for reasonable cause).
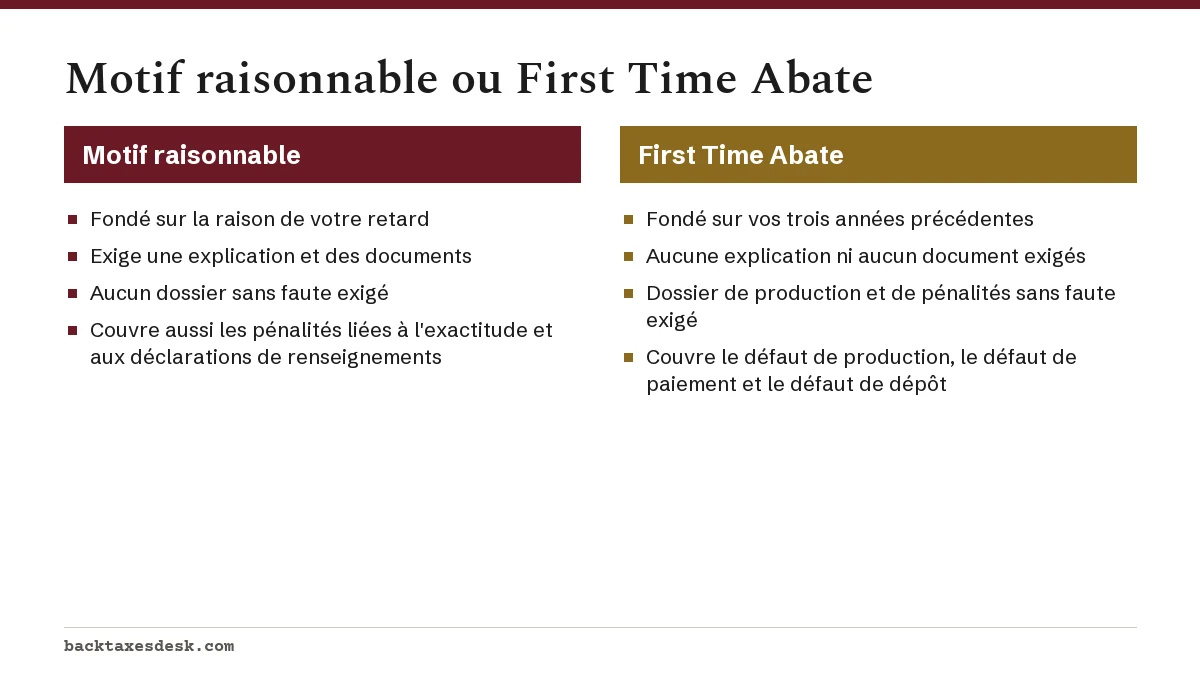
L'annulation de pénalité pour motif raisonnable diffère des dispenses fondées sur les antécédents. L'annulation de pénalité pour une première fois et le nouvel allègement automatique ne tiennent compte que de votre dossier passé. Une demande pour motif raisonnable examine plutôt la raison de ce manquement précis : c'est donc la voie à suivre pour les personnes dont le dossier n'est pas vierge ou qui ont une explication solide.
Quels motifs raisonnables l'IRS accepte-t-il pour annuler une pénalité?
L'IRS énumère quatre types d'événements qui peuvent justifier un motif raisonnable. Chacun ne fonctionne que s'il explique le moment de votre manquement et que vous avez agi rapidement par la suite.
| Événement | Ce que l'IRS veut voir | Version faible du même argument |
|---|---|---|
| Incendie, catastrophe naturelle ou troubles civils | Date de l'événement, dommages à la maison, au bureau ou aux documents, et date du rétablissement | Une tempête survenue un mois bien éloigné de la date limite |
| Impossibilité d'obtenir les documents | Vos démarches pour les obtenir, qui les détenait et pourquoi ils n'étaient pas disponibles | Des documents que vous auriez pu demander, mais que vous n'avez pas demandés |
| Décès, maladie grave ou absence inévitable de vous-même ou d'un proche parent | Des dates d'hospitalisation ou de soins qui chevauchent la date d'échéance, et un certificat de décès s'il y a lieu | Une maladie terminée bien avant la date limite, suivie de plusieurs mois de silence |
| Problèmes informatiques ayant retardé une transmission électronique ou un paiement électronique | Avis de rejet, confirmations de paiement, captures d'écran datées | Un paiement programmé le soir de la date limite, sans aucune trace de l'erreur |
Les motifs que l'IRS rejette habituellement
- Compter sur un préparateur de déclarations ou un autre professionnel pour produire ou payer à votre place. L'obligation de respecter la date limite vous revient.
- Ne pas connaître l'obligation ou la date d'échéance.
- Une erreur ou un oubli de bonne foi, sans autre raison derrière.
- Le manque d'argent à lui seul. L'IRS précise qu'un manque de fonds peut compter s'il s'ajoute à d'autres faits, par exemple une crise médicale qui a épuisé vos économies.
Quels documents appuient une demande pour motif raisonnable?
Les documents qui relient des dates à la date limite ont le plus de poids. Une demande qui dit simplement que vous étiez malade est faible; un résumé de congé de l'hôpital indiquant une admission le 3 avril et une sortie le 20 mai est solide.
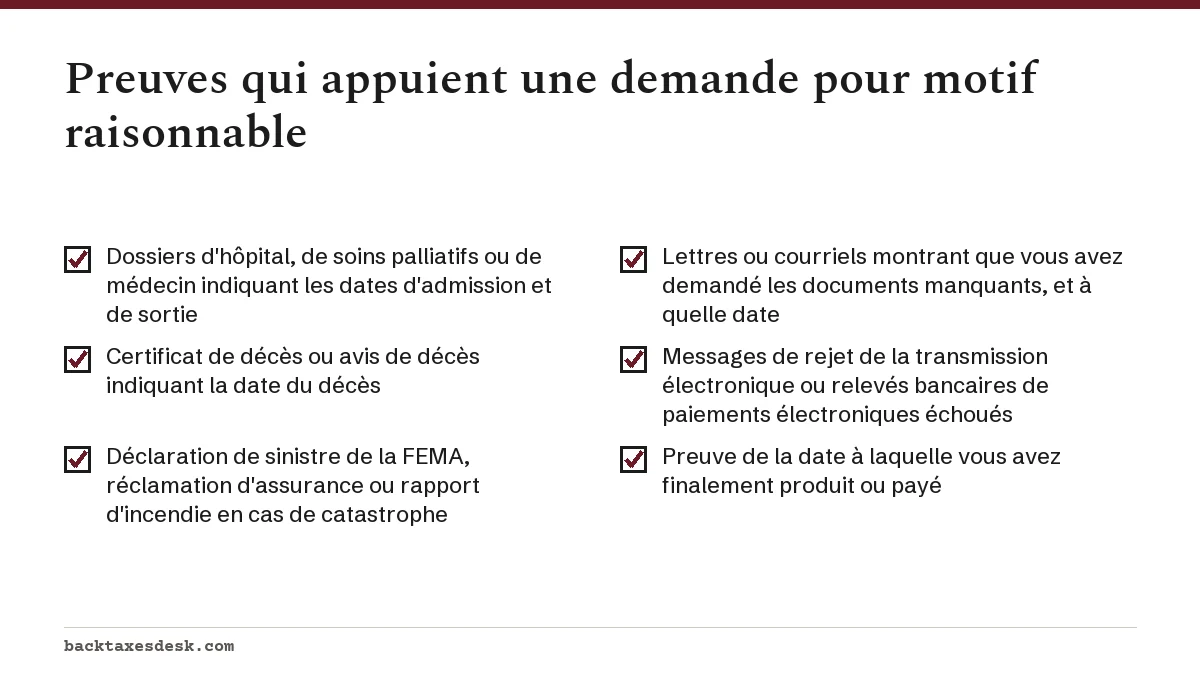
Gardez une copie de tout ce que vous envoyez et inscrivez l'année d'imposition et le numéro de l'avis sur chaque page. Envoyez des copies, jamais les originaux.
Comment rédiger une lettre de demande d'annulation de pénalité pour motif raisonnable
Une lettre de demande d'annulation de pénalité pour motif raisonnable est une déclaration courte et factuelle, signée par vous. Elle doit se lire comme une chronologie appuyée de preuves, et non comme un appel à la compassion. Suivez cette structure :
- Identifiez le compte. Votre nom, votre SSN (les quatre derniers chiffres suffisent dans le corps de la lettre si le numéro complet figure sur le formulaire 843), l'année d'imposition, le type de formulaire, le numéro de l'avis et la date de l'avis.
- Nommez la pénalité et son montant. Par exemple, la pénalité pour défaut de paiement de 412 $ sur le formulaire 1040 de 2025.
- Décrivez ce qui s'est passé, avec les dates. L'événement, le moment où il a commencé et la façon dont il a chevauché la date limite de production ou de paiement.
- Expliquez pourquoi vous n'avez pas pu vous conformer. Faites le lien entre l'événement et la date limite manquée; ne présumez pas que le lecteur le déduira.
- Montrez ce que vous avez fait dès que vous l'avez pu. Quand vous avez produit ou payé, et combien de temps après la fin de l'obstacle.
- Énumérez les pièces jointes. Numérotez chaque document et renvoyez-y par son numéro dans la lettre.
- Signez et datez la lettre. Si la demande est faite sur le formulaire 843, cochez la case c de la ligne 7 et inscrivez l'explication à la ligne 8 ou sur une feuille jointe.
Vous pouvez aussi appeler le numéro inscrit sur l'avis et faire la demande par téléphone, vos documents devant vous. Pour la voie papier, notre guide du formulaire 843 explique chaque ligne du formulaire.
Le motif raisonnable est-il la même chose que le First Time Abate?
Non. Ce sont deux fondements distincts d'allègement, et vous pouvez invoquer les deux. Le First Time Abate (annulation pour une première fois) est une dispense administrative qui n'exige aucune explication, seulement un dossier sans faute sur trois ans. Le motif raisonnable exige une explication et des preuves, mais pas de dossier sans faute.
Un détail compte pour la planification. Une pénalité annulée pour motif raisonnable ne vous est pas reprochée lorsque l'IRS examine plus tard vos antécédents pour le First Time Abate. Si vous avez une raison bien documentée, demander d'abord l'annulation pour motif raisonnable peut donc garder la dispense fondée sur les antécédents disponible pour une année future. Pour les déclarations admissibles dont l'échéance tombe le 1er janvier 2027 ou après, l'IRS applique son allègement automatique des pénalités pendant le traitement; les personnes qui n'y sont pas admissibles peuvent quand même demander un allègement pour motif raisonnable.
Puis-je faire appel d'un refus pour motif raisonnable?
Oui. Vous pouvez faire appel du refus d'annuler une pénalité pour défaut de production ou pour défaut de paiement si vous avez présenté votre demande par écrit, que l'IRS l'a refusée et que la lettre de refus explique vos droits d'appel. Vous disposez généralement de 30 jours à compter de la date de la lettre de refus pour demander un appel (IRS, Penalty appeal).
- Lisez la lettre de refus pour connaître le motif invoqué. Beaucoup de refus indiquent que les preuves ne couvraient pas la date limite ou que vous avez trop attendu pour agir par la suite.
- Comblez cette lacune précise avec de nouveaux documents au lieu de répéter la lettre initiale.
- Suivez les instructions d'appel de la lettre et envoyez la demande dans les 30 jours.
- Continuez de payer ou concluez une entente de paiement entre-temps, car les intérêts continuent de courir sur tout solde impayé.
Pour estimer le montant en jeu avant de rédiger votre lettre, utilisez le calculateur de pénalités de l'IRS. Pour comprendre les liens entre tous les types de pénalités, consultez le guide des pénalités de l'IRS.
Questions fréquentes
Quel est le motif raisonnable le plus courant pour faire annuler une pénalité de l'IRS?
L'IRS ne publie pas de classement. Les situations qu'il nomme sont l'incendie, la catastrophe ou les troubles civils; l'impossibilité d'obtenir les documents; le décès, la maladie grave ou l'absence inévitable; et les problèmes informatiques qui ont retardé une transmission ou un paiement électronique.
Est-ce que compter sur mon comptable est un motif raisonnable?
En général, non. L'IRS précise que le fait de compter sur un professionnel de l'impôt pour produire ou payer à votre place n'est pas, à lui seul, un motif raisonnable, car l'obligation de respecter la date limite reste celle du contribuable.
Combien de temps après l'événement puis-je encore demander un allègement pour motif raisonnable?
L'IRS vérifie si vous avez agi rapidement une fois l'obstacle disparu. Un long délai inexpliqué entre votre rétablissement et la production ou le paiement affaiblit la demande, même si l'événement initial était grave.
Peut-on demander un allègement pour motif raisonnable par téléphone?
Oui. Appelez le numéro inscrit sur votre avis de pénalité et ayez vos pièces justificatives en main. Si l'agent au téléphone ne peut pas l'approuver, envoyez une demande écrite ou le formulaire 843.
Le motif raisonnable s'applique-t-il à la pénalité pour insuffisance d'impôt estimatif?
Non. L'allègement pour motif raisonnable ne s'applique pas à la pénalité sur l'impôt estimatif; cette pénalité a ses propres règles de dispense, au formulaire 2210.
Sources
- Penalty relief for reasonable cause irs.gov
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
- Penalty appeal irs.gov
- Interest irs.gov
- Administrative penalty relief irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.