
简短回答
个人的国税局欠税利率等于联邦短期利率加3个百分点,每季度调整一次,按日复利。2026年10月至12月为7%。利息从原始截止日期开始计算,直到余额付清为止,罚款也要计息,而且利息本身很少能被单独免除。
- 01个人适用的公式
- 联邦短期利率 + 3个百分点
- 022026年10月至12月利率
- 7%(《国内税收公报》2026-36)
- 03复利方式
- 按日复利
- 04未缴税款利息起算日
- 报税表截止日期,即使您获得了报税延期
- 05能否因合理理由免除
- 不能;只有在国税局出现不合理的错误或延误,或相关税款或罚款减少时才会减少
国税局欠税利率是多少?
欠税利息是美国国税局(IRS)对任何未在截止日期前缴纳的税款、罚款或利息加收的费用。对个人来说,利率等于联邦短期利率加3个百分点,2026年10月至12月这一季度为7%(IRS,Quarterly interest rates)。与罚款不同,利息不是惩罚,也没有上限;它只是补偿政府在这笔钱未缴期间所损失的时间价值。
企业适用的数字略有不同。欠款超过$100,000的公司适用大型公司欠税利率,即短期利率加5个百分点(2026年下半年为9%)。本页重点介绍个人利率,大多数欠税的人适用的都是这个利率。
利率如何确定:短期利率加3个百分点
每个季度的利率都来自《国内税收法典》(Internal Revenue Code)第6621条中的公式。美国财政部确定每个日历季度第一个月的联邦短期利率,这个数字适用于下一个季度。结果四舍五入到最接近的整数百分比,恰好是半个百分点的数值向上取整。
实际上,这意味着1月至3月的利率以10月测定的短期利率为基础,4月至6月的利率以1月的数字为基础,依此类推。然后国税局会在季度开始前,在《国内税收公报》(Internal Revenue Bulletin)上公布新利率。由于四舍五入,市场利率的小幅变动往往不会改变国税局的利率。
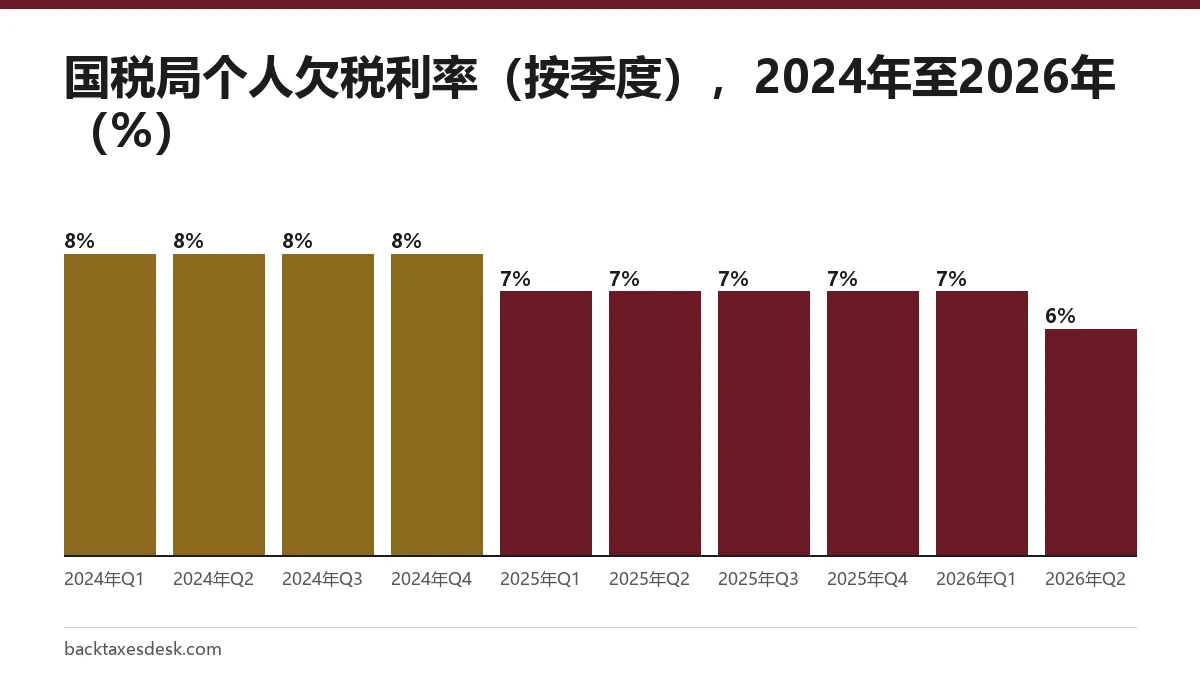
在过去12个季度中,个人利率只在6%到8%之间变动:2024年全年为8%,2025年全年为7%,2026年四个季度分别为7%、6%、7%和7%。即将到来的季度利率和公布时间,请参阅我们的2027年国税局利率页面。
国税局利息是按日复利吗?
是的。国税局对欠税利息和多缴税款利息都按日复利计算,所以每天的利息都会加入余额,第二天本身也会产生利息。按7%计算,按日复利会让名义上的7%变成约7.25%的实际年成本。
| 未缴天数 | 增加的利息 | 欠款余额 |
|---|---|---|
| 30 | $57.69 | $10,057.69 |
| 91 | $176.04 | $10,176.04 |
| 182 | $355.17 | $10,355.17 |
| 365 | $725.01 | $10,725.01 |
| 730 | $1,502.58 | $11,502.58 |
这些数字使用的公式是:余额 × ((1 + 0.07/365)的天数次方 - 1),并假设利率保持在7%。实际账单还会随季度利率变化和罚款的加入而变动,所以国税局通知上的金额很少能与手算结果精确到分。如需包含罚款的完整估算,请使用国税局罚款计算器。
国税局未缴税款的利息从什么时候开始计算?
未缴税款的利息从报税表的原始截止日期开始计算,无论您是否获得报税延期。对2026纳税年度报税表来说,就是2027年4月15日。延期会把报税截止日期推迟到2027年10月15日,但不会推迟利息的起算日期。
罚款的利息:国税局罚款利率
国税局对罚款收取同样的利率,但起算日期取决于罚款类型(IRS,Interest):
| 罚款 | 利息起算日 |
|---|---|
| 未报税 | 报税表截止日期;如果获得延期,则为延期后的截止日期 |
| 与准确性相关的罚款 | 报税表截止日期,或延期后的截止日期 |
| 逾期缴税 | 国税局寄出通知或核定罚款的日期 |
| 预估税少缴 | 国税局寄出通知或核定罚款的日期 |
| 空头支票(dishonored check) | 国税局寄出通知或核定罚款的日期 |
如果您收到账单,并在账单上的付款期限前付清所列的全部金额,国税局就不会对这笔金额再收取利息。
分期付款期间利息会停止吗?
不会。只要还有未缴余额,利息就会一直计算,包括您在短期计划、分期付款协议(installment agreement)期间,或处于暂不可催收(Currently Not Collectible)状态时。对于按时报税的人,分期付款计划可以把逾期缴税罚款费率从每月0.5%降至0.25%,但对利率没有任何影响。
实际的启示是:每提前多付一美元,都能减少将来的利息。如果您能以低于每年7%的利率借到钱,提早还清国税局欠款,可能比长期分期付款协议更省钱。付款渠道请参阅如何缴纳欠税。
国税局利息可以免除或减少吗?
只有在少数情况下才能减少利息。国税局表示,它不会因为合理理由免除或减少利息,即使它因为同样的理由免除了罚款。利息可以通过以下三种方式降低:
- 税款减少。如果修改后的报税表、审计复议(audit reconsideration)或更正后的通知降低了税款,被减掉部分的利息会自动随之取消。
- 罚款被免除。当罚款通过首次减免(First Time Abate)、合理理由或自动罚款减免获得减免时,对该罚款收取的利息也会减少或免除。
- 国税局的错误或延误。如果利息增加是因为国税局官员或员工的不合理错误或延误,您可以用843表,或用附有证明延误文件的签名信函申请减免。
关于利息和各类罚款在账单上如何组合,请参阅国税局罚款指南。
常见问题
国税局对未缴税款收多少利息?
对个人来说,2026年10月至12月为每年7%,按日复利。该利率等于联邦短期利率加3个百分点,每季度调整一次。
国税局会对罚款收利息吗?
会,利率与欠税利率相同。逾期报税罚款和与准确性相关的罚款,利息从报税表截止日期起算;逾期缴税罚款和预估税罚款,利息从国税局寄出通知或核定罚款时起算。
报税延期能停止国税局利息吗?
不能。未缴税款的利息从原始截止日期开始计算,大多数个人报税表为4月15日,即使您获得了延期到10月15日也是如此。
国税局利息是单利还是复利?
复利。国税局按日复利计算利息,因此7%的利率全年实际成本约为7.25%。
如果我有正当理由逾期缴税,国税局会免除利息吗?
不会。合理理由可以免除罚款,但不能免除税款的利息。只有在税款或罚款减少时,或者利息是因国税局不合理的错误或延误造成时,利息才会减少。
来源
- Quarterly interest rates irs.gov
- Interest irs.gov
- Topic no. 653, IRS notices and bills, penalties and interest charges irs.gov
- 26 U.S. Code 6621, Determination of rate of interest law.cornell.edu
- Penalty relief due to First Time Abate or other administrative waiver irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。