
Faillite et dette fiscale : ce qui peut être effacé et ce qui ne peut pas l'être
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
La faillite pour dette fiscale peut effacer une partie de l'impôt sur le revenu plus ancien dû à l'IRS (le fisc fédéral américain), mais pas tout. L'impôt sur le revenu n'est généralement admissible que si la déclaration était due plus de trois ans avant la requête, a été produite plus de deux ans avant celle-ci, a fait l'objet d'une cotisation plus de 240 jours avant celle-ci et n'impliquait aucune fraude. Le dépôt entraîne une suspension automatique qui interrompt la plupart des mesures de recouvrement de l'IRS, mais un privilège inscrit plus tôt peut survivre.
- 01Critère de la date d'échéance de la déclaration
- Plus de 3 ans avant la requête, prorogations comprises
- 02Critère de la déclaration tardive
- Produite plus de 2 ans avant la requête
- 03Critère de la cotisation
- Cotisation établie plus de 240 jours avant la requête
- 04Délai de prescription du recouvrement
- Suspendu pendant la procédure, plus 6 mois
Ce que la faillite peut faire et ne peut pas faire contre une dette fiscale
La faillite est une procédure judiciaire, et non un programme de l'IRS, et elle traite la dette fiscale autrement que les cartes de crédit ou les factures médicales. Une partie de l'impôt est effacée par la libération, une partie doit être payée en entier dans le cadre de la procédure, et une partie survit quoi qu'il arrive. L'utilité de votre faillite pour dette fiscale dépend de l'ancienneté de chaque année d'imposition et de la façon dont vous avez produit ces déclarations, et à quel moment.
La publication 908 de l'IRS énonce les règles que l'IRS applique. Dans une procédure en vertu du chapitre 7 (Chapter 7), les dettes fiscales suivantes (avec leurs intérêts) ne sont pas libérées :
- L'impôt sur le revenu récent d'une année dont la déclaration était due, prorogations comprises, dans les 3 ans précédant la requête en faillite.
- L'impôt sur le revenu cotisé dans les 240 jours précédant la requête (cette période est prolongée pendant l'examen d'une offer in compromise, plus 30 jours).
- L'impôt d'une année pour laquelle aucune déclaration n'a été produite.
- L'impôt d'une déclaration produite en retard et dans les 2 ans précédant la requête.
- L'impôt d'une déclaration frauduleuse, ou l'impôt que le débiteur a délibérément tenté d'éluder.
- Les retenues d'impôt à quelque titre que ce soit, comme l'impôt sur la paie retenu sur le salaire des employés par un propriétaire d'entreprise.
Les pénalités sont traitées plus favorablement : dans une procédure en vertu du chapitre 7, elles peuvent être libérées, sauf si l'événement à l'origine de la pénalité est survenu dans les 3 ans précédant la faillite et que la pénalité se rattache à un impôt qui n'est pas libéré.
La dette envers l'IRS peut-elle être effacée? Un exemple concret
Supposons qu'une personne dépose une requête en faillite en octobre 2026 et doit de l'impôt sur le revenu pour trois années. Le critère s'applique séparément à chaque année.
| Année d'imposition et faits | Déclaration due il y a plus de 3 ans? | Traitement probable |
|---|---|---|
| Déclaration due en avril 2022, produite à temps, cotisée en 2022 | Oui | Généralement libérable en l'absence de fraude |
| Déclaration due en avril 2022, mais produite pour la première fois en mars 2026 | Oui | Non libérable : déclaration tardive produite dans les 2 ans précédant la requête |
| Déclaration due en avril 2024, produite à temps | Non | Non libérable : impôt prioritaire, payé dans le cadre de la procédure ou après celle-ci |
L'exemple montre pourquoi il importe de produire les anciennes déclarations avant d'envisager la faillite. Une déclaration manquante garde l'impôt de cette année en vie, et une déclaration produite en retard déclenche sa propre attente de 2 ans. Notre guide sur les impôts impayés explique comment mettre en ordre les années non produites.
La faillite arrête-t-elle le recouvrement de l'IRS? La suspension automatique
Oui, pour la plupart des mesures de recouvrement. Dès le dépôt de la requête, une suspension automatique prend effet de plein droit. Elle interdit à l'IRS d'agir pour recouvrer les impôts nés avant le dépôt, notamment de procéder à des saisies ou d'inscrire un Notice of Federal Tax Lien (avis de privilège fiscal fédéral) visant une dette antérieure à la faillite. Elle arrête aussi certaines instances devant la Tax Court. La suspension dure généralement jusqu'à ce que le tribunal la lève, que la procédure soit close ou rejetée, ou que vous obteniez une libération.
Ce que la suspension n'arrête pas
- Une vérification visant à établir le montant d'impôt que vous devez.
- Une demande de production de déclarations de revenus.
- Un Notice of Deficiency (avis d'insuffisance).
- L'établissement de la cotisation et l'envoi d'un avis et d'une demande de paiement.
- Le blocage d'un remboursement : l'IRS ne peut généralement pas l'affecter en compensation pendant la suspension, mais peut le retenir jusqu'à la levée de celle-ci, et il peut compenser un remboursement antérieur à la requête avec une dette d'impôt sur le revenu antérieure à la requête.
Chapitre 7 ou chapitre 13 pour les impôts impayés
Le chapitre 7 est une liquidation qui dure habituellement de 90 à 120 jours; seuls les particuliers, et non les sociétés, obtiennent une libération en vertu du chapitre 7. Le chapitre 13 est un plan de remboursement pour les particuliers qui, selon l'IRS, dure habituellement 5 ans, ou 3 ans en cas de difficultés financières. Dans le chapitre 13, les impôts prioritaires doivent être payés en entier dans le cadre du plan, et l'achèvement du plan entraîne une large libération des autres dettes qu'il vise.
Le chapitre 13 comporte une condition de production stricte : vous devez produire toutes les déclarations de revenus exigées pour les périodes d'imposition se terminant dans les 4 ans précédant la requête. Les mêmes exceptions qu'au chapitre 7 s'appliquent pour les déclarations non produites, les déclarations tardives produites dans les 2 ans, la fraude et les retenues d'impôt. Les dettes dont l'IRS n'a pas été avisé à temps pour produire une réclamation sont aussi exclues.
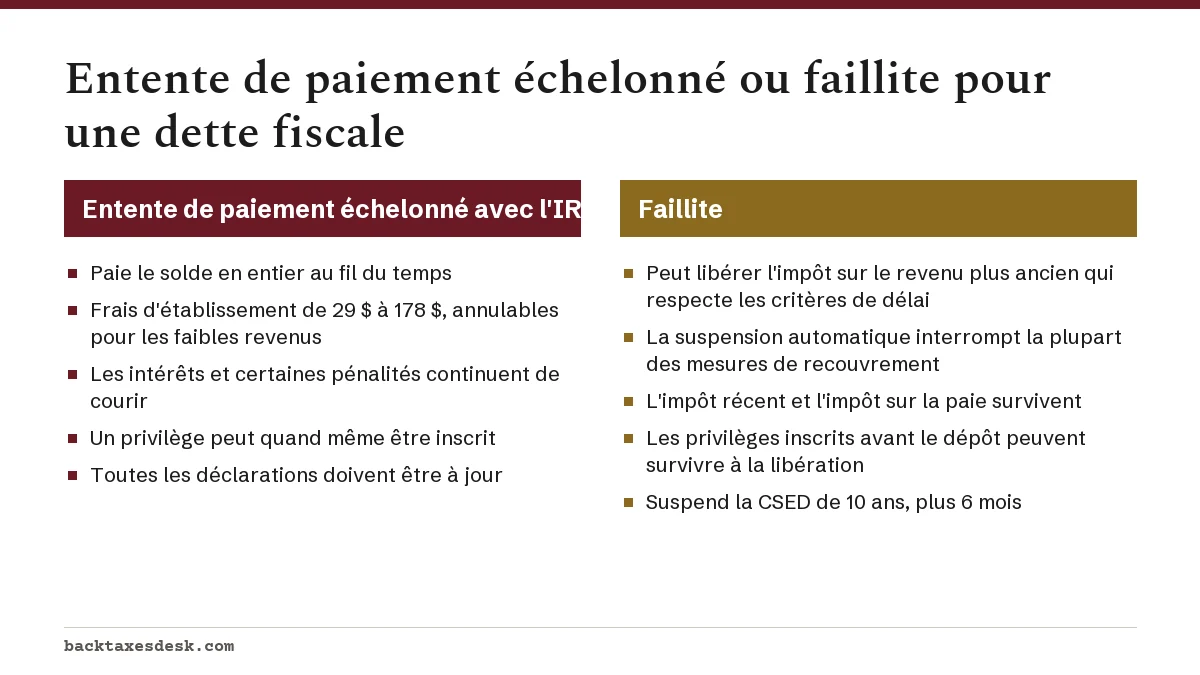
Pour les personnes qui peuvent faire des versements mensuels, mais pas payer une somme forfaitaire, une entente de paiement avec l'IRS règle souvent le même problème à moindre coût. Si vous ne pouvez vraiment rien payer, il peut valoir la peine de comparer d'abord le statut Currently Not Collectible (non recouvrable pour le moment) ou une offer in compromise (offre de règlement).
Les privilèges fiscaux après la faillite
Une libération met fin à votre responsabilité personnelle, mais elle ne supprime pas automatiquement un privilège fiscal fédéral. Si l'IRS a inscrit un Notice of Federal Tax Lien avant la requête, un impôt libéré peut quand même être recouvré sur les biens que vous possédiez avant la faillite. Les privilèges dûment inscrits avant la procédure la traversent généralement sans être touchés.
Si aucun avis de privilège n'a été inscrit avant la requête, le privilège est généralement retiré des biens antérieurs à la faillite que vous avez déclarés insaisissables. Il existe une exception : un privilège né lors de la cotisation de l'impôt peut demeurer sur les biens exclus ou abandonnés du patrimoine de la faillite, même sans avis inscrit. Notre page sur le privilège fiscal de l'IRS explique la mainlevée et le retrait d'un privilège.
L'effet de la faillite sur le délai de recouvrement de 10 ans
L'IRS dispose généralement de 10 ans après la cotisation pour recouvrer, jusqu'à la Collection Statute Expiration Date (CSED, date d'expiration du délai de recouvrement). La faillite suspend ce délai à partir de la date de la requête jusqu'à la libération, au rejet ou à la clôture de la procédure, et la loi ajoute ensuite 6 mois de plus.
Ainsi, une procédure en vertu du chapitre 13 qui dure 5 ans repousse la CSED de tout impôt qui survit d'environ 5 ans et 6 mois. Chaque procédure de faillite distincte suspend de nouveau le délai. Consultez le délai de prescription du recouvrement de l'IRS pour connaître les autres événements qui suspendent le délai.
Consultez d'abord un avocat en faillite
Les critères de délai se calculent au jour près, et un dépôt fait quelques semaines trop tôt peut rendre non libérable une année d'imposition qui aurait été admissible plus tard. Seul un avocat en faillite peut vous conseiller sur le chapitre, les exemptions de votre État et la bonne date de dépôt. Un professionnel de la fiscalité qui peut obtenir vos relevés de compte de l'IRS vous aide à confirmer les dates de cotisation et de production de chaque année.
Notre comparaison entre un avocat fiscaliste et un CPA explique qui s'occupe de quoi. Si votre solde vient de la saison en cours, lisez d'abord devoir de l'impôt en 2027 : l'impôt récent est rarement libérable, alors une entente de paiement est habituellement la voie réaliste.
Questions fréquentes
Peut-on faire faillite pour une dette envers l'IRS?
Oui, et une partie de l'impôt sur le revenu plus ancien peut être libérée s'il respecte les critères de délai de 3 ans, de 2 ans et de 240 jours et qu'aucune fraude n'est en cause. L'impôt récent, les années non produites et l'impôt sur la paie retenu sur le salaire des employés ne sont pas libérés.
Un privilège fiscal survit-il à la faillite?
Souvent, oui. Si l'IRS a inscrit un avis de privilège avant la requête, le privilège peut encore être exécuté sur les biens que vous possédiez avant la procédure, même après la libération de votre responsabilité personnelle.
La faillite arrête-t-elle une saisie de l'IRS?
La suspension automatique empêche les nouvelles saisies visant l'impôt antérieur à la faillite tant qu'elle est en vigueur. Elle n'empêche pas l'IRS de vous soumettre à une vérification, d'établir une cotisation ou de vous demander de produire les déclarations manquantes.
Combien de temps après avoir produit une déclaration l'impôt peut-il être libéré par une faillite?
Une déclaration tardive doit avoir été produite plus de 2 ans avant la requête en faillite. Par ailleurs, la date d'échéance initiale de la déclaration, prorogations comprises, doit précéder la requête de plus de 3 ans.
La faillite arrête-t-elle la certification du passeport par l'IRS?
Une dette fiscale visée par une faillite n'est pas certifiée comme gravement en souffrance tant que la procédure est ouverte, et une certification existante peut être annulée.
Sources
- Publication 908, Bankruptcy Tax Guide irs.gov
- Declaring bankruptcy irs.gov
- Understanding a federal tax lien irs.gov
- Time IRS can collect tax irs.gov
- Understanding your CP508C notice irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.
Guides connexes
 Impôts impayés à l'IRS : quoi faire quand vous devez
Les impôts impayés à l'IRS (le fisc fédéral américain) sont des impôts fédéraux qui étaient dus lors d'une année antérieure et qu…
Délai de prescription du recouvrement IRS : la règle des 10 ans
Le délai de prescription du recouvrement de l'IRS (le fisc fédéral américain) est généralement de 10 ans à compter de la date de…
Avocat fiscaliste ou CPA : quand engager un avocat
Pour choisir entre un avocat fiscaliste ou un CPA, sachez que les deux ont un droit illimité de vous représenter devant l'IRS (le…
Devoir de l'impôt en 2027 : quoi faire avant le 15 avril
Si vous devez de l'impôt en 2027 sur votre déclaration de 2026, l'impôt est exigible le jeudi 15 avril 2027, même si vous obtenez…
Privilège fiscal de l'IRS : ce que cela signifie pour vous
Un privilège fiscal de l'IRS (le fisc fédéral américain) est la revendication légale du gouvernement sur tout ce que vous posséde…