
简短回答
欠税破产可以免除部分较早年度的国税局所得税,但不是全部。所得税一般只有同时满足以下条件才可免除:报税表截止日期在破产申请日前3年以上,报税表在申请日前2年以上已提交,税款在申请日前240天以上已评定,且不涉及欺诈。申请破产会触发自动中止令,暂停国税局的大部分催收,但此前已登记的留置权可能继续存在。
- 01报税截止日期条件
- 在破产申请日前3年以上,含延期
- 02逾期报税条件
- 在破产申请日前2年以上提交
- 03评税条件
- 在破产申请日前240天以上评定
- 04催收时效
- 案件期间暂停,另加6个月
欠税破产能做什么、不能做什么
破产是法院程序,不是国税局的项目,它对待税务债务的方式与信用卡或医疗账单不同。有些税款会随破产免除(discharge)一笔勾销,有些必须在破产案件中全额偿还,还有些无论如何都不会消失。欠税破产申请能否帮到您,取决于每个纳税年度的时间长短,以及您以何种方式、在何时提交了这些报税表。
美国国税局(IRS)第908号出版物列出了国税局适用的规则。在第7章破产案件中,以下税务债务(连同其利息)不会被免除:
- 近期所得税:报税表截止日期(含延期)在破产申请日前3年以内的年度。
- 在破产申请日前240天内评定的所得税(如果期间有折中方案申请在审理中,这段时间会相应延长,另加30天)。
- 未提交报税表年度的税款。
- 逾期提交且在破产申请日前2年以内提交的报税表上的税款。
- 欺诈性报税表上的税款,或债务人故意逃避的税款。
- 任何形式的代扣税款,例如企业主从员工工资中扣下的工资税。
罚款的规定宽松一些:在第7章破产中,罚款一般可以免除,除非导致罚款的事件发生在破产前3年以内,且该罚款所涉及的税款本身不可免除。
国税局欠款能通过破产免除吗?一个实例
假设某人在2026年10月提交破产申请,欠了三个年度的所得税。每个年度要分别检验。
| 纳税年度及情况 | 报税截止日期在3年以前? | 可能的处理结果 |
|---|---|---|
| 报税截止日期为2022年4月,按时提交,2022年评税 | 是 | 如无欺诈,一般可免除 |
| 报税截止日期为2022年4月,但到2026年3月才首次提交 | 是 | 不可免除:逾期报税表在破产申请日前2年内提交 |
| 报税截止日期为2024年4月,按时提交 | 否 | 不可免除:属于优先税款,须在案件中或案件结束后缴纳 |
这个例子说明,为什么在考虑破产之前要先补报以前年度的报税表。缺少报税表会让该年度的税款一直有效,而逾期提交的报税表又会重新开始计算自己的2年等待期。我们的欠税指南介绍了如何整理未申报的年度。
破产能阻止国税局催收吗?自动中止令
能,大部分催收都会停止。破产申请一经提交,自动中止令(automatic stay)即依法生效。它禁止国税局对破产申请前产生的税款采取催收行动,包括针对破产前债务实施扣押或提交联邦税务留置权通知(Notice of Federal Tax Lien)。它还会中止某些税务法院案件。自动中止令一般持续到法院解除、案件结束或被驳回,或者您获得债务免除为止。
自动中止令不能阻止的事项
- 为确定您欠多少税而进行的税务审计。
- 要求您提交报税表。
- 欠税通知(Notice of Deficiency)。
- 评定税款并寄出缴款通知和付款要求。
- 冻结退税:在自动中止期间,国税局一般不能用您的退税抵扣欠款,但可以暂扣退税直到中止令解除;国税局还可以用破产申请前的退税抵扣破产申请前的所得税欠款。
处理欠税:第7章与第13章破产的比较
第7章是清算程序,通常需要90到120天;只有个人(而非公司)才能获得第7章的债务免除。第13章是面向个人的还款计划,国税局表示通常为期5年,经济困难的情况下为3年。在第13章中,优先税款必须在计划内全额偿还,完成计划后,计划涵盖的其他债务可获得广泛免除。
第13章有一项严格的报税条件:您必须提交破产申请日前4年内结束的各纳税期间所有应交的报税表。与第7章相同的例外情况同样适用于未申报的报税表、在2年内逾期提交的报税表、欺诈和代扣税款。国税局未能及时获知从而无法提交债权申报的债务也不在免除之列。
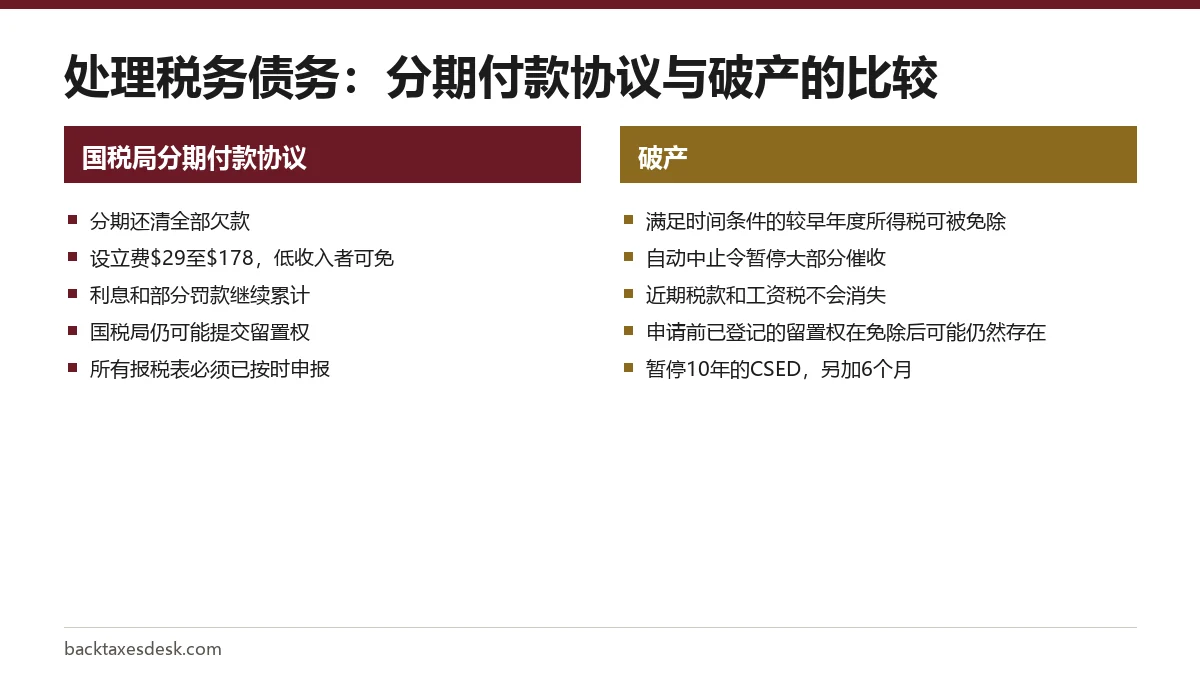
对于付得起月供但拿不出一次性款项的人,国税局分期付款计划往往能以更低的成本解决同样的问题。如果您确实一分钱都付不出,不妨先比较一下暂不可催收(Currently Not Collectible)状态或折中方案(Offer in Compromise)。
破产后的税务留置权
债务免除终止的是您的个人偿还责任,但并不会自动撤销联邦税务留置权。如果国税局在破产申请前已提交联邦税务留置权通知,已被免除的税款仍可以从您在破产前拥有的财产中追讨。在案件之前正式登记的留置权,一般不受破产案件影响而继续存在。
如果在破产申请前没有提交留置权通知,那么对于您申报为豁免财产的破产前财产,留置权一般会被解除。但有一个例外:在评税时产生的留置权,即使没有提交通知,仍可能附着在被排除于破产财产之外或被放弃的财产上。我们关于国税局税务留置权的页面解释了留置权的解除与撤回。
破产如何影响10年催收时效
国税局一般自评税之日起有10年时间催收,截止于催收时效到期日(Collection Statute Expiration Date,CSED)。破产会让这个时钟从申请日起暂停,直到案件获得免除、被驳回或结案为止,之后法律还会再加上6个月。
因此,一个持续5年的第13章案件,会把所有未被免除税款的CSED推后大约5年6个月。每一次单独的破产案件都会再次暂停时钟。其他会暂停时钟的情况,请参阅国税局催收时效。
先咨询破产律师
时间条件精确到天,早几个星期提交破产申请,可能会让一个稍后本可符合条件的纳税年度变得不可免除。只有破产律师才能就选择哪一章、您所在州的豁免规定以及合适的申请日期提供建议。能调取您国税局账户记录(account transcript)的税务专业人士,可以帮您确认每个年度的评税日期和报税表提交日期。
我们对税务律师与注册会计师的比较解释了两者各自负责什么。如果您的欠款来自本报税季,请先阅读2027年欠税:近期税款很少能被免除,因此分期付款计划通常才是现实的出路。
常见问题
欠国税局的税可以申请破产吗?
可以。如果某些较早年度的所得税满足3年、2年和240天的时间条件,且不涉及欺诈,就可以被免除。近期税款、未报税年度的税款以及从员工工资中代扣的工资税都不会被免除。
破产后税务留置权还在吗?
通常还在。如果国税局在破产申请前已提交留置权通知,即使您的个人偿还责任已被免除,该留置权仍可对您在案件前拥有的财产执行。
申请破产能阻止国税局扣押吗?
自动中止令生效期间,会阻止国税局针对破产前税款实施新的扣押。但它不能阻止国税局对您进行税务审计、评定税款或要求您补报缺失的报税表。
报税表提交后多久才能在破产中免除?
逾期提交的报税表必须在破产申请日前2年以上提交。另外,报税表的原截止日期(含延期)必须在破产申请日前3年以上。
破产能阻止国税局的护照认证吗?
在破产案件审理期间,处于破产中的税务债务不会被认证为严重拖欠税款,已有的认证也可以被撤销。
来源
- Publication 908, Bankruptcy Tax Guide irs.gov
- Declaring bankruptcy irs.gov
- Understanding a federal tax lien irs.gov
- Time IRS can collect tax irs.gov
- Understanding your CP508C notice irs.gov
我们对照以下官方页面核实数字。规则会变化;凡是影响截止日期或付款的事项,请在采取行动前向相关机构确认。
告诉我们发生了什么
请描述您的情况,我们的编辑会据此改进这篇指南。如果您留下电子邮箱,我们可能会回复,告诉您应查看哪个页面或联系哪个官方渠道。我们绝不会分享您的个人信息。
相关指南
 美国欠税怎么办:欠国税局的钱时该做什么
美国欠税怎么办?欠税是指以前年度到期、至今仍未缴纳的联邦税款,加上此后产生的罚款和利息。几乎每个人的处理顺序都一样:先在美国国税局(IRS)网上账户中确认欠款余额,补报所有缺失的报税表,然后在国税局采取留置或扣押之前全额付清,或申请分期付款计划或减免。
国税局催收时效:10年规则详解
国税局催收时效一般为税款评定之日起10年,而不是从欠税的那一年算起。这个截止日期称为催收时效到期日(Collection Statute Expiration Date,CSED)。分期付款计划申请、折中方案、破产、催收正当程序(Collection Due…
税务律师和CPA的区别:欠税何时需要请律师
税务律师和CPA的区别在于法律风险:两者都拥有在美国国税局(IRS)面前的无限代理权,所以大多数欠税、分期付款计划和税务审计案件并不需要律师。如果存在任何被刑事调查的风险、您需要完整的律师与当事人保密特权,或者争议将在税务法院或其他联邦法院进入诉讼,就应该聘…
2027年欠税怎么办?4月15日截止日期前该做什么
2027年欠税怎么办?如果您的2026年报税表显示欠税,即使申请了报税延期,税款也必须在2027年4月15日(星期四)前缴纳。无论能否付得起,都要按时报税:每月的逾期报税罚款(5%)是逾期缴税罚款(0.5%)的十倍。然后能付多少先付多少,剩下的部分向美国国税…
国税局留置权:联邦税务留置权对您意味着什么
国税局留置权是美国政府对您所有财产享有的法定索偿权:当税款经过评定、美国国税局(IRS)寄出缴款通知及付款要求,而您没有全额付清时,留置权就自动产生。留置权涵盖现有和将来的财产,包括房子、汽车和企业应收账款。它会一直存在,直到欠款付清、催收期结束,或者国税局…