
Bancarrota por deudas con el IRS: qué se puede eliminar y qué no
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La bancarrota por deudas con el IRS puede eliminar parte del impuesto sobre el ingreso más antiguo, pero no todo. Por lo general, el impuesto sobre el ingreso solo califica si la declaración vencía más de tres años antes de la petición, se presentó más de dos años antes, se tasó más de 240 días antes y no hubo fraude. Presentar la petición activa una suspensión automática que detiene la mayoría de los cobros del IRS, pero un gravamen presentado antes puede seguir vigente.
- 01Prueba de la fecha de vencimiento de la declaración
- Más de 3 años antes de la petición, incluidas las prórrogas
- 02Prueba de la declaración tardía
- Presentada más de 2 años antes de la petición
- 03Prueba de la tasación
- Tasado más de 240 días antes de la petición
- 04Plazo de cobro
- Se suspende durante el caso, más 6 meses
Lo que la bancarrota puede y no puede hacer con sus deudas de impuestos
La bancarrota es un proceso judicial, no un programa del IRS (Servicio de Impuestos Internos), y trata las deudas de impuestos de forma distinta a las tarjetas de crédito o las facturas médicas. Algunos impuestos se eliminan con la liberación de deudas, otros deben pagarse por completo a través del caso y otros sobreviven pase lo que pase. Que una bancarrota por deudas con el IRS le ayude depende de la antigüedad de cada año tributario y de cómo y cuándo presentó esas declaraciones.
La Publicación 908 del IRS establece las reglas que aplica el IRS. En un caso del Capítulo 7, estas deudas de impuestos (con sus intereses) no se eliminan:
- Impuesto sobre el ingreso reciente de un año cuya declaración vencía, incluidas las prórrogas, dentro de los 3 años anteriores a la petición de bancarrota.
- Impuesto sobre el ingreso tasado dentro de los 240 días anteriores a la petición (este periodo se amplía mientras estuvo pendiente un ofrecimiento de transacción, más 30 días).
- Impuesto de un año en el que no se presentó declaración.
- Impuesto de una declaración presentada tarde y dentro de los 2 años anteriores a la petición.
- Impuesto de una declaración fraudulenta, o impuesto que el deudor intentó evadir intencionalmente.
- Impuestos retenidos en cualquier calidad, como el impuesto sobre la nómina retenido a los empleados por el dueño de un negocio.
Las multas son más favorables: en el Capítulo 7 se pueden eliminar, salvo que el hecho que originó la multa haya ocurrido dentro de los 3 años anteriores a la bancarrota y la multa esté relacionada con un impuesto que no se elimina.
¿Se pueden eliminar las deudas con el IRS? Un ejemplo práctico
Supongamos que alguien presenta una petición de bancarrota en octubre de 2026 y debe impuesto sobre el ingreso de tres años. La prueba se hace por separado para cada año.
| Año tributario y hechos | ¿La declaración vencía hace más de 3 años? | Tratamiento probable |
|---|---|---|
| Declaración con vencimiento en abril de 2022, presentada a tiempo, tasada en 2022 | Sí | Por lo general se puede eliminar si no hubo fraude |
| Declaración con vencimiento en abril de 2022, pero presentada por primera vez en marzo de 2026 | Sí | No se puede eliminar: declaración tardía presentada dentro de los 2 años anteriores a la petición |
| Declaración con vencimiento en abril de 2024, presentada a tiempo | No | No se puede eliminar: impuesto prioritario, pagado a través del caso o después |
El ejemplo muestra por qué es importante presentar las declaraciones atrasadas antes de pensar en la bancarrota. Una declaración que falta mantiene vivo el impuesto de ese año, y una declaración presentada tarde inicia su propia espera de 2 años. Nuestra guía sobre impuestos atrasados explica cómo poner en orden los años no presentados.
¿La bancarrota detiene el cobro del IRS? La suspensión automática
Sí, para la mayoría de los cobros. En el momento en que se presenta la petición, entra en vigor por ley una suspensión automática (automatic stay). Esta impide que el IRS actúe para cobrar impuestos surgidos antes de la presentación, incluso aplicar embargos o presentar un Aviso de Gravamen por Impuestos Federales (Notice of Federal Tax Lien) dirigido a deudas anteriores a la bancarrota. También detiene ciertos casos ante el Tribunal Tributario. Por lo general, la suspensión dura hasta que el tribunal la levanta, el caso se cierra o se desestima, o usted recibe la liberación de deudas.
Lo que la suspensión no detiene
- Una auditoría para determinar cuánto impuesto debe.
- Una exigencia de que presente sus declaraciones de impuestos.
- Un Aviso de Deficiencia (Notice of Deficiency).
- La tasación del impuesto y el envío de un aviso y requerimiento de pago.
- La retención de un reembolso: por lo general, el IRS no puede aplicar una compensación durante la suspensión, pero puede retener el reembolso hasta que se levante, y puede compensar un reembolso anterior a la petición con una deuda de impuesto sobre el ingreso también anterior a la petición.
Capítulo 7 frente a Capítulo 13 para impuestos atrasados
El Capítulo 7 es una liquidación que suele durar de 90 a 120 días; solo las personas físicas, no las corporaciones, reciben la liberación de deudas del Capítulo 7. El Capítulo 13 es un plan de pagos para personas físicas que, según el IRS, suele durar 5 años, o 3 años en casos de dificultad económica. En el Capítulo 13, los impuestos prioritarios deben pagarse por completo dentro del plan, y al terminar el plan se obtiene una liberación amplia de las demás deudas que cubre.
El Capítulo 13 tiene una condición estricta de presentación: debe presentar todas las declaraciones de impuestos exigidas para los periodos tributarios que terminaron dentro de los 4 años anteriores a la petición. Se aplican las mismas excepciones que en el Capítulo 7 para declaraciones no presentadas, declaraciones tardías presentadas dentro de los 2 años anteriores, fraude e impuestos retenidos. También quedan excluidas las deudas de las que no se notificó al IRS a tiempo para presentar una reclamación.
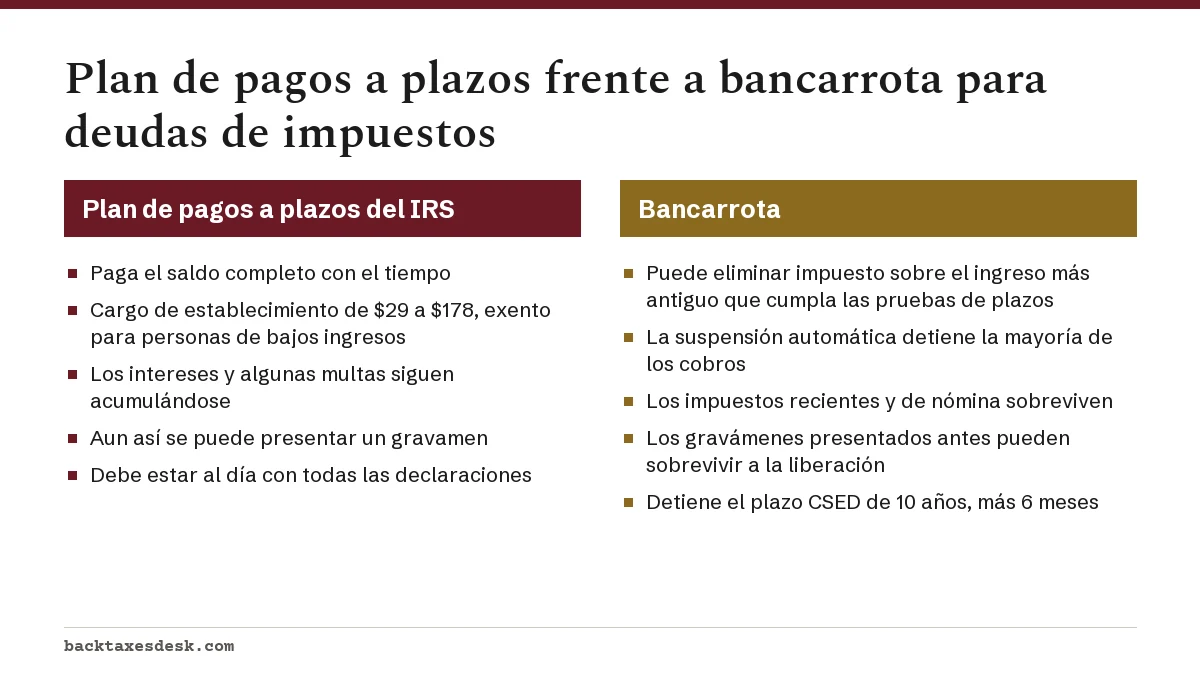
Para quienes pueden hacer pagos mensuales pero no un pago único, un plan de pagos del IRS a menudo resuelve el mismo problema con menos costo. Si de verdad no puede pagar nada, puede valer la pena comparar primero el estado de cobro no viable por el momento (Currently Not Collectible) o un ofrecimiento de transacción (Offer in Compromise).
Gravámenes del IRS después de la bancarrota
La liberación de deudas pone fin a su responsabilidad personal, pero no elimina automáticamente un gravamen por impuestos federales. Si el IRS presentó un Aviso de Gravamen por Impuestos Federales antes de la petición, un impuesto ya eliminado todavía puede cobrarse con los bienes que usted tenía antes de la bancarrota. Por lo general, los gravámenes debidamente registrados antes del caso lo atraviesan sin verse afectados.
Si no se presentó un aviso de gravamen antes de la petición, por lo general el gravamen se elimina de los bienes anteriores a la bancarrota que usted reclamó como exentos. Hay una excepción: un gravamen que surgió cuando se tasó el impuesto puede seguir sobre bienes que se excluyeron o se abandonaron del patrimonio de la quiebra, aunque no se haya presentado ningún aviso. Nuestra página sobre el gravamen del IRS explica cómo se libera y se retira un gravamen.
Cómo afecta la bancarrota el plazo de 10 años para el cobro
Por lo general, el IRS tiene 10 años desde la tasación para cobrar, plazo que termina en la Fecha de Vencimiento del Plazo de Cobro (Collection Statute Expiration Date, CSED). La bancarrota detiene ese reloj desde la fecha de la petición hasta que el caso termina con la liberación de deudas, se desestima o se cierra, y luego la ley suma 6 meses más.
Así, un caso del Capítulo 13 que dura 5 años retrasa la CSED de cualquier impuesto que sobreviva unos 5 años y 6 meses. Cada caso de bancarrota por separado vuelve a detener el reloj. Consulte el plazo de prescripción para el cobro del IRS para conocer los demás hechos que detienen el reloj.
Hable primero con un abogado de bancarrotas
Las pruebas de plazos se cuentan día por día, y una petición presentada unas semanas antes de tiempo puede dejar sin posibilidad de eliminar un año tributario que habría calificado más adelante. Solo un abogado de bancarrotas puede asesorarle sobre el capítulo, las exenciones de su estado y la fecha correcta para presentar. Un profesional de impuestos que pueda obtener sus transcripciones de cuenta del IRS le ayuda a confirmar las fechas de tasación y de presentación de la declaración de cada año.
Nuestra comparación entre un abogado tributario y un CPA explica quién se encarga de qué. Si su saldo es de la temporada actual, lea primero sobre deber impuestos en 2027: el impuesto reciente rara vez se puede eliminar, así que un plan de pagos suele ser el camino realista.
Preguntas frecuentes
¿Me puedo declarar en bancarrota por deudas con el IRS?
Sí, y parte del impuesto sobre el ingreso más antiguo se puede eliminar si cumple las pruebas de plazos de 3 años, 2 años y 240 días y no hubo fraude. El impuesto reciente, los años no presentados y el impuesto sobre la nómina retenido a los empleados no se eliminan.
¿Un gravamen del IRS sigue vigente después de la bancarrota?
A menudo, sí. Si el IRS presentó un aviso de gravamen antes de la petición, el gravamen todavía puede ejecutarse sobre los bienes que usted tenía antes del caso, incluso después de eliminarse su responsabilidad personal.
¿Declararse en bancarrota detiene un embargo del IRS?
Mientras está vigente, la suspensión automática impide nuevos embargos por impuestos anteriores a la bancarrota. No impide que el IRS le haga una auditoría, tase el impuesto o le pida que presente las declaraciones que faltan.
¿Cuánto tiempo después de presentar una declaración se puede eliminar el impuesto en bancarrota?
Una declaración tardía debe haberse presentado más de 2 años antes de la petición de bancarrota. Además, la fecha de vencimiento original de la declaración, incluidas las prórrogas, debe ser de más de 3 años antes de la petición.
¿La bancarrota detiene la certificación del pasaporte por el IRS?
Las deudas de impuestos incluidas en una bancarrota no se certifican como gravemente morosas mientras el caso está abierto, y una certificación existente puede revertirse.
Fuentes
- Publication 908, Bankruptcy Tax Guide irs.gov
- Declaring bankruptcy irs.gov
- Understanding a federal tax lien irs.gov
- Time IRS can collect tax irs.gov
- Understanding your CP508C notice irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.
Guías relacionadas
 Impuestos atrasados: qué hacer si le debe dinero al IRS
Los impuestos atrasados son impuestos federales que vencieron en un año anterior y siguen sin pagarse, más las multas y los inter…
Prescripción de deudas con el IRS: la regla de los 10 años
La prescripción de deudas con el IRS (Servicio de Impuestos Internos) es, por lo general, de 10 años desde la fecha en que se tas…
Abogado de impuestos vs CPA: cuándo necesita un abogado
Al decidir entre abogado de impuestos vs CPA, sepa que ambos tienen derechos ilimitados para representarle ante el IRS, así que l…
¿Debo impuestos en 2027? Qué hacer antes del 15 de abril
Si debo impuestos en 2027 por mi declaración de 2026, el impuesto vence el jueves, 15 de abril de 2027, aunque obtenga una prórro…
Gravamen del IRS: qué significa un gravamen federal
El gravamen del IRS (Servicio de Impuestos Internos) es el derecho legal del gobierno sobre todo lo que usted posee, y se crea au…