
Pénalité de prorogation d'impôt : ce que vous payez si vous devez de l'impôt ou ratez le 15 octobre
Ce guide est traduit de l'anglais. Les chiffres et les dates correspondent à l'original anglais. Lire en anglais
Réponse courte
Il n'y a aucune pénalité de prorogation d'impôt pour le simple fait de demander plus de temps : l'IRS (le fisc fédéral américain) ne facture rien pour une prorogation. Les pénalités viennent de ce que vous faites ensuite : l'impôt impayé après le 15 avril 2027 coûte 0,5 % par mois plus les intérêts, et une déclaration produite après la date limite prorogée du 15 octobre 2027 ajoute une pénalité pour production tardive pouvant atteindre 5 % par mois sur l'impôt impayé. Pour une déclaration de 2025 prorogée, les mêmes règles s'appliquent avec une date limite du 15 octobre 2026.
- 01Coût d'une demande de prorogation
- 0 $; aucune pénalité pour la demande
- 02Pénalité pour paiement tardif à partir du 15 avril
- 0,5 % de l'impôt impayé par mois, jusqu'à 25 %
- 03Pénalité pour production tardive après le 15 octobre
- 5 % de l'impôt impayé par mois, jusqu'à 25 %
- 04Règle des 90 %
- Payez 90 % avant le 15 avril et le reste avec la déclaration : aucune pénalité pour paiement tardif pendant la période de prorogation
- 05Estimation déraisonnable sur le formulaire 4868
- La prorogation peut être considérée comme nulle et non avenue
Y a-t-il une pénalité pour demander une prorogation d'impôt?
Non. Demander une prorogation, que ce soit avec le formulaire 4868, par IRS Free File ou par un paiement électronique désigné comme prorogation, n'entraîne ni frais ni pénalité. Vous n'avez pas à fournir de motif, et l'IRS communique avec vous seulement s'il refuse la demande (instructions du formulaire 4868).
Une pénalité de prorogation d'impôt est en réalité l'une de deux pénalités ordinaires que la prorogation ne désactive pas. La pénalité pour défaut de paiement s'applique à l'impôt non payé au 15 avril. La pénalité pour défaut de production s'applique dès que la déclaration est en retard, et avec une prorogation valide, la déclaration n'est pas en retard avant le 15 octobre. Tout ce qui suit porte sur l'interaction de ces deux pénalités avec une prorogation.
Pénalité de prorogation d'impôt selon le scénario : calculs chiffrés
Le moyen le plus rapide de voir ce qu'une prorogation vous fait économiser, et ce qu'elle ne vous fait pas économiser, est d'appliquer les mêmes chiffres à chaque scénario. Supposons que votre impôt total pour 2026 est de 10 000 $ et que 7 000 $ ont été retenus sur vos paies, ce qui laisse 3 000 $ impayés au 15 avril 2027.
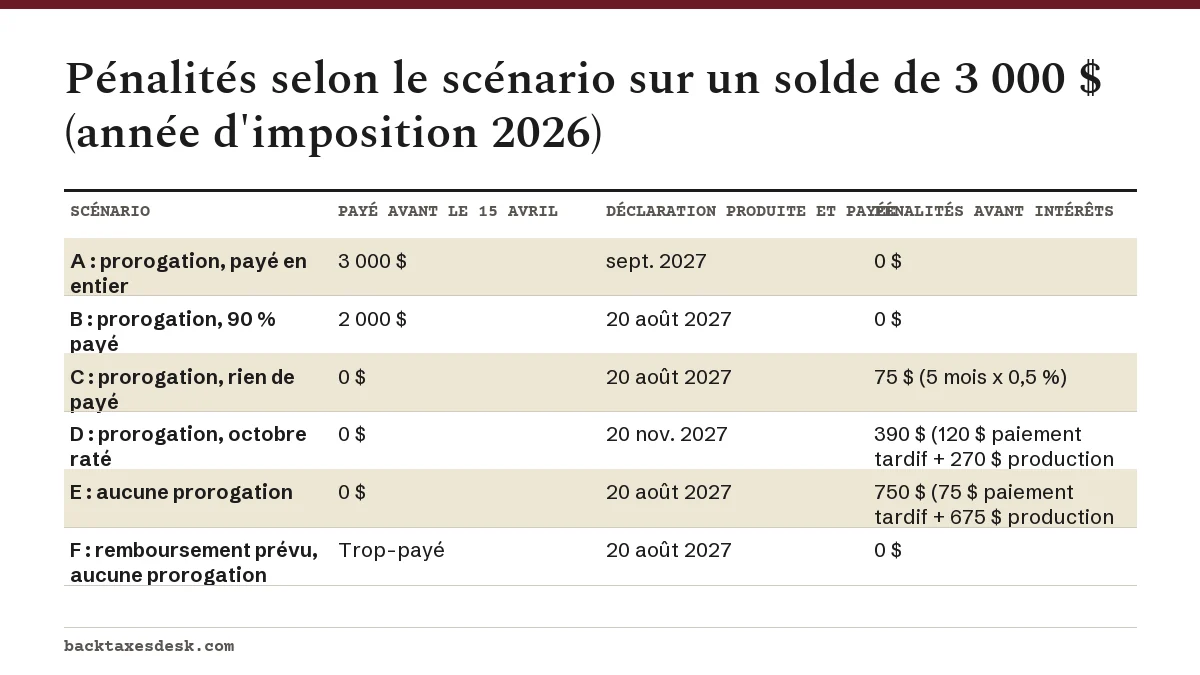
Les mois se comptent par mois ou partie de mois après la date d'échéance, et c'est ainsi que l'IRS facture les deux pénalités; un paiement fait au milieu d'un mois coûte quand même le mois complet (IRS, Failure to pay penalty). Les intérêts s'ajoutent dans tous les scénarios, sauf le premier et le cas du remboursement, et courent du 15 avril jusqu'au paiement.
Pourquoi le scénario E coûte dix fois plus que le scénario C
Les deux personnes ont payé 3 000 $ le 20 août 2027. La seule différence est que la personne C avait une prorogation : sa déclaration était donc à temps et seule la pénalité de 0,5 % pour paiement tardif s'appliquait. La personne E n'avait pas de prorogation, donc chaque mois comportait aussi les frais de production tardive : 5 % moins les 0,5 % de pénalité pour paiement tardif du même mois, soit 4,5 % x 5 mois x 3 000 $ = 675 $ (IRS, Failure to file penalty).
Ai-je une pénalité si je dois de l'impôt malgré une prorogation?
Oui, à moins d'avoir payé suffisamment avant le 15 avril. La pénalité pour paiement tardif est de 0,5 % de l'impôt impayé pour chaque mois ou partie de mois, à partir du lendemain du 15 avril 2027, jusqu'à 25 %. La prorogation ne la suspend pas.
La règle des 90 % qui l'élimine
Selon les instructions du formulaire 4868, vous êtes considéré comme ayant un motif raisonnable pour le paiement tardif pendant la période de prorogation si deux conditions sont remplies : au moins 90 % de votre impôt total a été payé avant le 15 avril par les retenues, les acomptes provisionnels ou un paiement de prorogation, et vous payez le reste avec la déclaration. Dans le scénario B, payer 2 000 $ en avril porte le total des paiements à 9 000 $, exactement 90 % de 10 000 $, donc aucune pénalité pour paiement tardif ne s'applique. Les intérêts sur les derniers 1 000 $ s'appliquent quand même.
La règle protège seulement la période de prorogation. Si vous produisez après le 15 octobre ou laissez un solde impayé après avoir produit, la pénalité pour paiement tardif s'applique à partir du 15 avril, comme d'habitude. Notre page sur la prorogation du délai de paiement présente les ententes de paiement et les options en cas de difficulté financière pour ceux qui ne peuvent pas atteindre 90 %.
Que se passe-t-il si je rate la date limite d'octobre?
Si vous ratez la date limite prorogée du 15 octobre 2027 et que vous devez de l'impôt, la pénalité pour production tardive avec prorogation commence le 16 octobre 2027, et non le 15 avril. Les instructions du formulaire 4868 précisent que la pénalité pour production tardive s'applique aux déclarations produites après la date d'échéance, prorogations comprises : la prorogation vous fait donc quand même économiser les mois d'avril à octobre. Une déclaration de l'année d'imposition 2025 prorogée fonctionne de la même façon, un an plus tôt : si vous la produisez après le 15 octobre 2026, la pénalité pour production tardive commence le 16 octobre 2026, sauf si un report de l'IRS lié à un sinistre vous donne une date plus tardive.
Dans le scénario D, produire le 20 novembre 2027 signifie deux mois de production tardive (un mois complet plus une partie de mois) à 4,5 % de 3 000 $, soit 270 $. Ajoutez huit mois de pénalité pour paiement tardif à 0,5 %, soit 120 $, et le total atteint 390 $ avant les intérêts. Il n'y a généralement pas de deuxième prorogation; l'IRS ne peut pas proroger la déclaration d'un particulier de plus de six mois, sauf principalement pour certains contribuables à l'étranger.
Le minimum de 60 jours après une prorogation ratée
Dès qu'une déclaration a plus de 60 jours de retard par rapport à sa date d'échéance prorogée, soit après le mardi 14 décembre 2027 pour une date limite du 15 octobre (après le lundi 14 décembre 2026 pour une déclaration de 2025), la pénalité minimale pour production tardive s'applique : 525 $ ou 100 % de l'impôt dû, selon le moins élevé des deux montants. Ce montant s'applique aux déclarations dues après le 31 décembre 2025. Sur un petit solde, le minimum peut dépasser la pénalité en pourcentage : il est donc important de produire avant la mi-décembre. Le calendrier de cette date est aussi expliqué sur la page date limite de prorogation 2027.
Quand une prorogation tardive ou une mauvaise estimation annule la prorogation
En pratique, une pénalité pour prorogation demandée en retard signifie perdre complètement la prorogation. Deux situations entraînent ce résultat, et dans les deux cas la pénalité pour production tardive court à partir du 15 avril comme si vous n'aviez rien demandé :
- Une demande faite après le 15 avril 2027. Il n'y a aucun délai de grâce pour le formulaire 4868 ou pour un paiement de prorogation. Une demande datée du 16 avril n'est pas une prorogation.
- Une estimation déraisonnable. Les instructions du formulaire 4868 avertissent que si l'IRS constate plus tard que votre estimation d'impôt à la ligne 4 n'était pas raisonnable, la prorogation sera nulle et non avenue. Inscrire zéro alors que vous saviez devoir 3 000 $ est le genre d'estimation à risque.
Si l'une ou l'autre situation se produit, les chiffres ressemblent au scénario E plutôt qu'au scénario C. Basez votre estimation sur vos formulaires W-2 et 1099 et sur la déclaration de l'an dernier, et conservez cette feuille de calcul avec vos documents.
Que se passe-t-il si j'ai droit à un remboursement et que je produis en retard?
Si vous avez droit à un remboursement, il n'y a aucune pénalité pour production tardive, avec ou sans prorogation, puisque les deux pénalités sont des pourcentages de l'impôt impayé et que le vôtre est nul. La vraie date limite est celle du délai de remboursement : vous devez généralement produire dans les trois ans suivant la date d'échéance pour le réclamer (IRS, Time you can claim a credit or refund). Pour une déclaration de l'année d'imposition 2026, c'est généralement le 15 avril 2030.
Comment réduire une pénalité de prorogation d'impôt
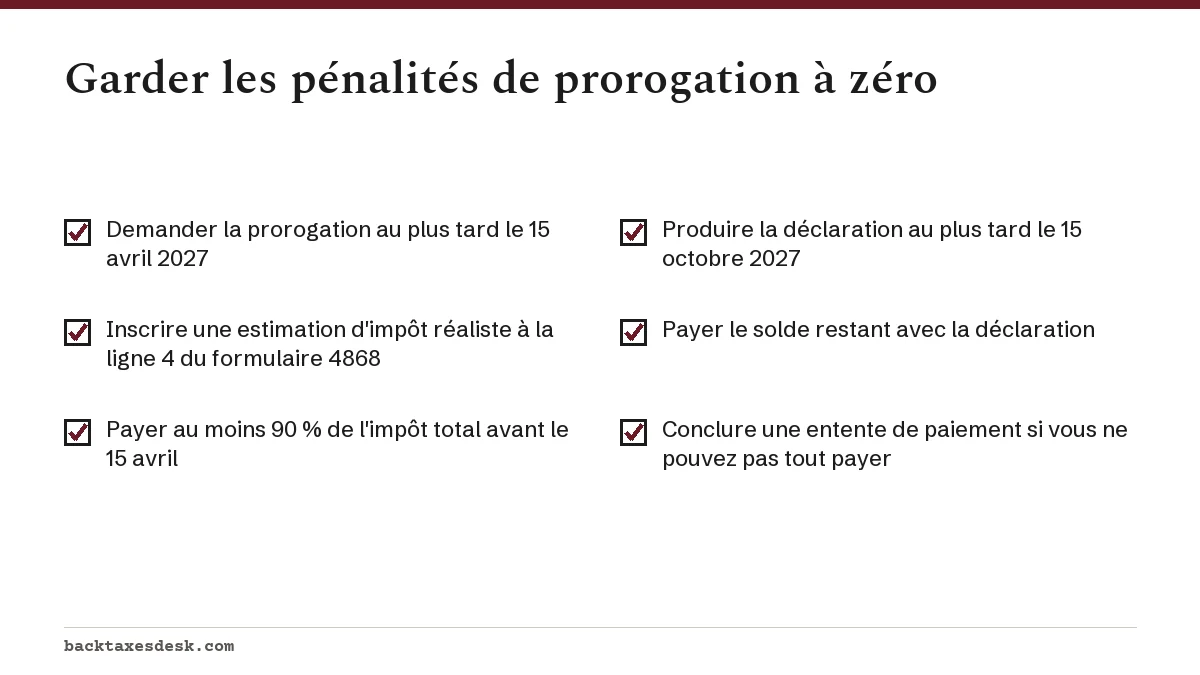
- Payez ce que vous pouvez avant le 15 avril 2027. Chaque dollar payé en avril échappe aux pénalités et aux intérêts, et atteindre 90 % élimine la pénalité pour paiement tardif pendant la période de prorogation.
- Produisez avant le 15 octobre 2027, même si le solde est impayé. Produire empêche la pénalité plus lourde de 5 % de commencer.
- Concluez une entente de paiement après avoir produit. Le taux de pénalité pour paiement tardif baisse à 0,25 % par mois pour ceux qui ont produit à temps et ont une entente approuvée.
- Vérifiez si vous avez droit à un allègement automatique. Selon l'Automatic Exemption from Penalty annoncée le 8 juillet 2026, les déclarations admissibles dont la date d'échéance initiale est le 1er janvier 2027 ou après et qui satisfont au critère de l'historique de conformité ne se voient imposer aucune pénalité pour défaut de production ni pour défaut de paiement; consultez l'allègement automatique des pénalités.
- Demandez un allègement pour motif raisonnable si vous n'êtes pas admissible. Une maladie grave, une catastrophe ou des documents impossibles à obtenir peuvent appuyer une demande; consultez l'annulation des pénalités pour motif raisonnable.
Quand une pénalité est annulée, les intérêts facturés sur cette pénalité le sont aussi. Les intérêts sur l'impôt lui-même demeurent. Pour le fonctionnement complet de chaque pénalité, consultez les guides sur la pénalité pour défaut de production et la pénalité pour défaut de paiement, ainsi que le guide de la prorogation d'impôt pour savoir comment demander une prorogation.
Questions fréquentes
Est-ce qu'une prorogation d'impôt augmente ma pénalité?
Non. La prorogation elle-même n'ajoute rien. Elle ne peut que réduire les pénalités, car elle empêche la pénalité mensuelle de 5 % pour production tardive de commencer avant le 15 octobre 2027.
Quelle est la pénalité si je rate la date limite prorogée?
La pénalité pour production tardive est de 5 % de l'impôt impayé par mois ou partie de mois après le 15 octobre, jusqu'à 25 %, moins toute pénalité pour paiement tardif du même mois. Si la déclaration a plus de 60 jours de retard, le minimum est de 525 $ ou de 100 % de l'impôt dû, selon le moins élevé des deux montants.
Ai-je une pénalité avec une prorogation si je ne dois rien?
Non. Si vos retenues et vos paiements couvrent la totalité de votre impôt, les deux pénalités sont nulles, même si vous produisez après le 15 octobre. Vous devez quand même produire votre déclaration pour clore l'année.
Puis-je demander une prorogation après le 15 avril pour éviter les pénalités?
Non. Une prorogation doit être demandée au plus tard le 15 avril 2027. Après cette date, produisez la déclaration le plus tôt possible pour limiter la pénalité pour production tardive et payez ce que vous pouvez.
La pénalité pour paiement tardif est-elle annulée si je demande une prorogation?
Seulement si vous avez payé au moins 90 % de votre impôt total avant le 15 avril et que vous payez le reste avec une déclaration produite au plus tard à la date prorogée. Sinon, la pénalité mensuelle de 0,5 % court à partir du 15 avril.
Sources
- Get an extension to file your tax return irs.gov
- Form 4868 (2025) and instructions irs.gov
- Failure to file penalty irs.gov
- Failure to pay penalty irs.gov
- IRS simplifies penalty relief, introduces automatic process irs.gov
- Time you can claim a credit or refund irs.gov
Nous vérifions les chiffres auprès de ces pages officielles. Les règles changent; confirmez auprès de l'organisme tout ce qui touche une date limite ou un paiement avant d'agir.
Dites-nous ce qui s'est passé
Décrivez votre situation et notre équipe éditoriale s'en servira pour améliorer ce guide. Si vous laissez votre adresse courriel, nous pourrions vous répondre en vous indiquant la bonne page ou la bonne personne-ressource officielle. Nous ne communiquons jamais vos coordonnées.