
Multa por prórroga de impuestos: lo que paga si debe o se le pasa el 15 de octubre
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
No hay multa por prórroga de impuestos por el simple hecho de pedir más tiempo; el IRS (Servicio de Impuestos Internos) no cobra nada por la prórroga. Las multas vienen de lo que haga después: el impuesto que siga sin pagar después del 15 de abril de 2027 cuesta 0.5% al mes más intereses, y una declaración presentada después de la fecha límite prorrogada del 15 de octubre de 2027 suma una multa por presentación tardía de hasta 5% al mes sobre el impuesto no pagado. Para una declaración de 2025 con prórroga, se aplican las mismas reglas con una fecha límite del 15 de octubre de 2026.
- 01Costo de pedir una prórroga
- $0; no hay multa por pedirla
- 02Multa por pago tardío a partir del 15 de abril
- 0.5% del impuesto no pagado por mes, hasta 25%
- 03Multa por presentación tardía después del 15 de octubre
- 5% del impuesto no pagado por mes, hasta 25%
- 04Regla del 90%
- Pague el 90% antes del 15 de abril y el resto con la declaración: no hay multa por pago tardío durante el periodo de prórroga
- 05Cálculo no razonable en el Formulario 4868
- La prórroga puede considerarse nula y sin efecto
¿Hay multa por pedir una prórroga de impuestos?
No. Pedir una prórroga, ya sea con el Formulario 4868, con IRS Free File o con un pago electrónico marcado como prórroga, no tiene cargo ni multa. No tiene que dar ningún motivo, y el IRS solo se comunica con usted si rechaza la solicitud (instrucciones del Formulario 4868).
Lo que se llama multa por prórroga de impuestos es en realidad una de dos multas comunes que la prórroga no desactiva. La multa por no pagar se aplica al impuesto que no se pagó antes del 15 de abril. La multa por no presentar se aplica cuando la declaración está atrasada, y con una prórroga válida la declaración no está atrasada hasta el 15 de octubre. Todo lo que sigue explica cómo interactúan esas dos multas con una prórroga.
Multa por prórroga de impuestos según cada caso: cálculos de ejemplo
La forma más rápida de ver lo que ahorra una prórroga, y lo que no, es aplicar las mismas cifras a cada caso. Suponga que su impuesto total de 2026 es de $10,000 y que le retuvieron $7,000 de sus cheques de pago, lo que deja $3,000 sin pagar el 15 de abril de 2027.
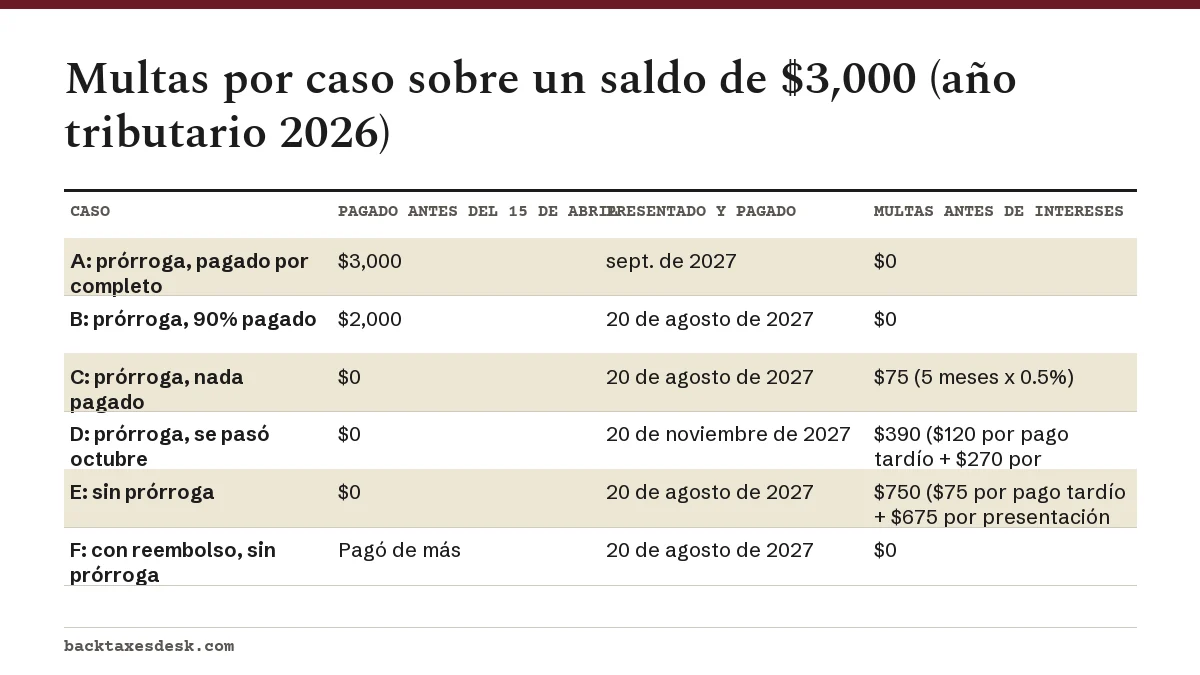
Los meses se cuentan por cada mes o fracción de mes después de la fecha de vencimiento, que es como el IRS cobra ambas multas; un pago hecho a mitad de mes cuesta igualmente el mes completo (IRS, Failure to pay penalty). Los intereses se suman en todos los casos, salvo el primero y el caso con reembolso, y corren desde el 15 de abril hasta que se paga.
Por qué el caso E cuesta diez veces más que el caso C
Ambas personas pagaron $3,000 el 20 de agosto de 2027. La única diferencia es que la persona C tenía una prórroga, así que su declaración se presentó a tiempo y solo se aplicó la multa del 0.5% por pago tardío. La persona E no tenía prórroga, así que cada mes también sumó el cargo por presentación tardía: 5% menos el cargo de 0.5% por pago tardío del mismo mes, o sea 4.5% x 5 meses x $3,000 = $675 (IRS, Failure to file penalty).
¿Me cobran multa si debo impuestos y tengo prórroga?
Sí, a menos que haya pagado lo suficiente antes del 15 de abril. La multa por pago tardío es del 0.5% del impuesto no pagado por cada mes o fracción de mes, a partir del día siguiente al 15 de abril de 2027, hasta un 25%. La prórroga no la detiene.
La regla del 90% que la elimina
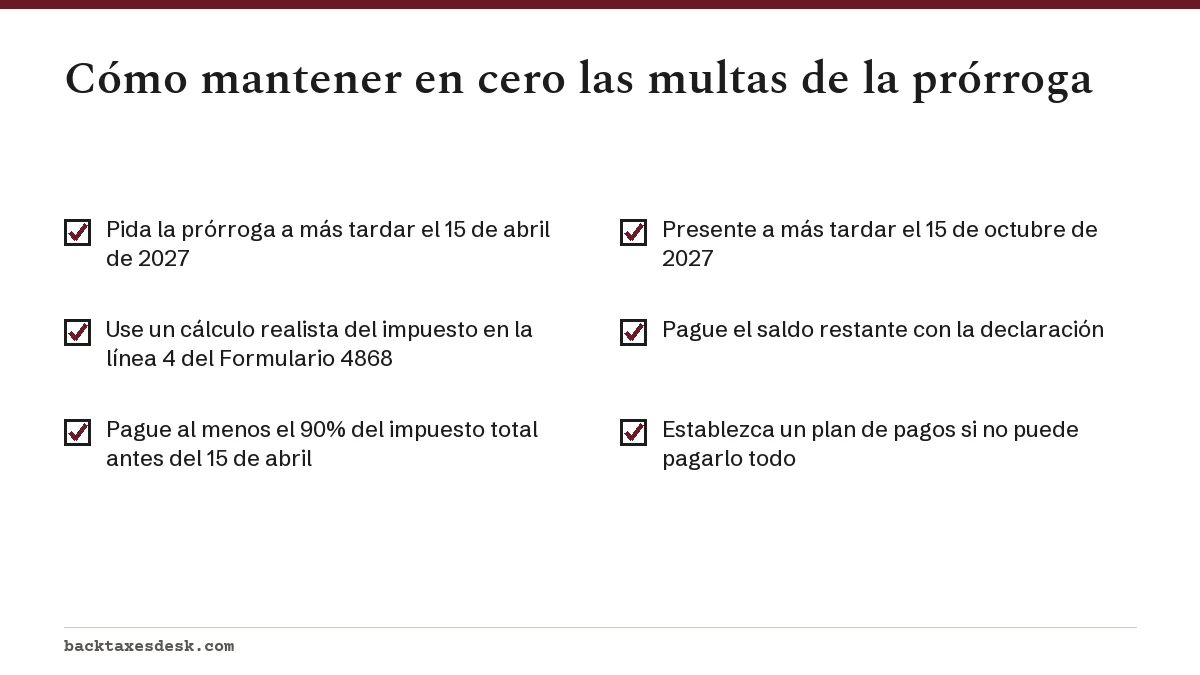
Las instrucciones del Formulario 4868 consideran que usted tiene una causa razonable para el pago tardío durante el periodo de prórroga si se cumplen dos condiciones: pagó al menos el 90% de su impuesto total antes del 15 de abril mediante retenciones, pagos estimados o un pago con la prórroga, y paga el resto con la declaración. En el caso B, pagar $2,000 en abril eleva el total pagado a $9,000, exactamente el 90% de $10,000, así que no se aplica la multa por pago tardío. Los intereses sobre los últimos $1,000 sí se aplican.
La regla solo protege el periodo de prórroga. Si presenta después del 15 de octubre o deja un saldo sin pagar después de presentar, la multa por pago tardío se aplica desde el 15 de abril como de costumbre. Nuestra página sobre la prórroga para pagar impuestos explica los planes de pagos y las opciones por dificultad económica para quienes no pueden llegar al 90%.
¿Qué pasa si se me pasa la fecha límite de octubre?
Si se le pasa la fecha límite prorrogada del 15 de octubre de 2027 y debe impuestos, la multa por no presentar con prórroga empieza el 16 de octubre de 2027, no el 15 de abril. Las instrucciones del Formulario 4868 dicen que la multa por presentación tardía se cobra sobre las declaraciones presentadas después de la fecha de vencimiento, incluidas las prórrogas, así que la prórroga le sigue ahorrando los meses de abril a octubre. Una declaración del año tributario 2025 con prórroga funciona igual, un año antes: si la presenta después del 15 de octubre de 2026, la multa por presentación tardía empieza el 16 de octubre de 2026, a menos que un aplazamiento del IRS por desastre le dé una fecha posterior.
En el caso D, presentar el 20 de noviembre de 2027 significa dos meses de presentación tardía (un mes completo más una fracción de mes) al 4.5% de $3,000, es decir, $270. Sume ocho meses de multa por pago tardío al 0.5%, $120, y el total es de $390 antes de intereses. Por lo general no existe una segunda prórroga; el IRS no puede prorrogar una declaración individual más de seis meses, salvo principalmente para algunos contribuyentes que están en el extranjero.
El mínimo de 60 días después de perder la prórroga
Cuando una declaración tiene más de 60 días de atraso respecto a su fecha de vencimiento prorrogada, es decir, después del martes 14 de diciembre de 2027 para una fecha límite del 15 de octubre (después del lunes 14 de diciembre de 2026 para una declaración de 2025), se aplica la multa mínima por presentación tardía: $525 o el 100% del impuesto adeudado, lo que sea menor. Esa cifra se aplica a las declaraciones que vencen después del 31 de diciembre de 2025. En un saldo pequeño, el mínimo puede superar la multa porcentual, así que presentar antes de mediados de diciembre es importante. El cálculo de esa fecha también se explica en la página sobre la fecha límite de la prórroga de impuestos 2027.
Cuándo una prórroga tardía o un mal cálculo anula la prórroga
En la práctica, una multa por prórroga tardía significa perder la prórroga por completo. Dos cosas lo provocan, y en ambos casos la multa por presentación tardía corre desde el 15 de abril como si nunca la hubiera pedido:
- Pedirla después del 15 de abril de 2027. No hay periodo de gracia para el Formulario 4868 ni para un pago con prórroga. Una solicitud con fecha del 16 de abril no es una prórroga.
- Un cálculo no razonable. Las instrucciones del Formulario 4868 advierten que, si el IRS determina más adelante que el cálculo del impuesto de la línea 4 no era razonable, la prórroga será nula y sin efecto. Poner cero cuando sabía que debía $3,000 es el tipo de cálculo que corre ese riesgo.
Si ocurre cualquiera de las dos cosas, las cifras se parecen a las del caso E y no a las del caso C. Base su cálculo en sus formularios W-2, sus formularios 1099 y la declaración del año pasado, y guarde esa hoja de cálculo con sus registros.
¿Qué pasa si me toca un reembolso y presento tarde?
Si le corresponde un reembolso, no hay multa por presentar tarde, con o sin prórroga, porque ambas multas son porcentajes del impuesto no pagado y el suyo es cero. La verdadera fecha límite es el plazo para reclamar el reembolso: por lo general, debe presentar dentro de los tres años siguientes a la fecha de vencimiento para reclamarlo (IRS, Time you can claim a credit or refund). Para una declaración del año tributario 2026, eso es por lo general el 15 de abril de 2030.
Cómo reducir una multa por prórroga de impuestos
- Pague lo que pueda antes del 15 de abril de 2027. Cada dólar pagado en abril es un dólar que no genera multa ni intereses, y llegar al 90% elimina la multa por pago tardío durante el periodo de prórroga.
- Presente antes del 15 de octubre de 2027 aunque no haya pagado el saldo. Presentar evita que llegue a empezar el cargo mayor del 5%.
- Establezca un plan de pagos después de presentar. La tasa por pago tardío baja al 0.25% al mes para quienes presentaron a tiempo y tienen un plan aprobado.
- Verifique si tiene alivio automático. Con la Exención Automática de Multas (Automatic Exemption from Penalty) anunciada el 8 de julio de 2026, a las declaraciones que califican, con fecha de vencimiento original el 1 de enero de 2027 o después y que pasan la prueba de historial de cumplimiento, no se les tasa ninguna multa por no presentar ni por no pagar; consulte el alivio automático de multas.
- Pida alivio por causa razonable si no califica. Una enfermedad grave, un desastre o registros que no pudo conseguir pueden respaldar una solicitud; consulte la condonación de multas por causa razonable.
Cuando se elimina una multa, también se eliminan los intereses cobrados sobre esa multa. Los intereses sobre el impuesto en sí se mantienen. Para conocer a fondo cómo funciona cada multa, consulte las guías sobre la multa por no presentar y la multa por no pagar, y la guía de la prórroga de impuestos para saber cómo pedir una prórroga desde el principio.
Preguntas frecuentes
¿Pedir una prórroga aumenta mi multa?
No. La prórroga en sí no suma nada. Solo puede reducir las multas, porque impide que la multa mensual del 5% por presentación tardía empiece antes del 15 de octubre de 2027.
¿De cuánto es la multa por no cumplir la fecha límite prorrogada?
La multa por presentación tardía es del 5% del impuesto no pagado por cada mes o fracción de mes después del 15 de octubre, hasta un 25%, menos cualquier multa por pago tardío del mismo mes. Si la declaración tiene más de 60 días de atraso, el mínimo es de $525 o el 100% del impuesto adeudado, lo que sea menor.
¿Pago multa por la prórroga si no debo nada?
No. Si sus retenciones y pagos cubren todo su impuesto, ambas multas son cero, aunque presente después del 15 de octubre. Aun así, tiene que presentar la declaración para cerrar el año.
¿Puedo pedir una prórroga después del 15 de abril para evitar multas?
No. La prórroga se tiene que pedir a más tardar el 15 de abril de 2027. Después de esa fecha, presente la declaración lo antes posible para limitar la multa por presentación tardía y pague lo que pueda.
¿Me quitan la multa por pago tardío si pido una prórroga?
Solo si pagó al menos el 90% de su impuesto total antes del 15 de abril y paga el resto con una declaración presentada antes de la fecha prorrogada. De lo contrario, la multa mensual del 0.5% corre desde el 15 de abril.
Fuentes
- Get an extension to file your tax return irs.gov
- Form 4868 (2025) and instructions irs.gov
- Failure to file penalty irs.gov
- Failure to pay penalty irs.gov
- IRS simplifies penalty relief, introduces automatic process irs.gov
- Time you can claim a credit or refund irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.