
Fecha límite de prórroga de impuestos 2027: 15 de octubre de 2027, y qué hacer si no cumplió el 15 de octubre de 2026
Esta guía está traducida del inglés. Las cifras y las fechas coinciden con el original en inglés. Leer en inglés
Respuesta breve
La fecha límite de prórroga de impuestos en 2027 es el viernes, 15 de octubre de 2027, el último día para presentar con prórroga una declaración federal del año tributario 2026. La prórroga de 2027 en sí debe pedirse a más tardar el jueves, 15 de abril de 2027, que también es el día en que vence cualquier impuesto adeudado. La fecha límite prorrogada de las declaraciones de 2025, el jueves, 15 de octubre de 2026, ya pasó; si no la cumplió, presente la declaración cuanto antes para limitar la multa por presentación tardía. Los contribuyentes en el extranjero y en zonas de desastre pueden tener otras fechas.
- 01Fecha de vencimiento del Formulario 4868 en 2027
- Jueves, 15 de abril de 2027
- 02Fecha límite de presentación prorrogada
- Viernes, 15 de octubre de 2027
- 03Fecha automática para quienes están fuera del país
- Martes, 15 de junio de 2027
- 04Fecha límite de prórroga de 2026 (año tributario 2025)
- Jueves, 15 de octubre de 2026 (ya pasó)
- 05Segunda prórroga después del 15 de octubre
- Por lo general, no está disponible
¿Cuándo es la fecha límite de la prórroga de impuestos en 2027?
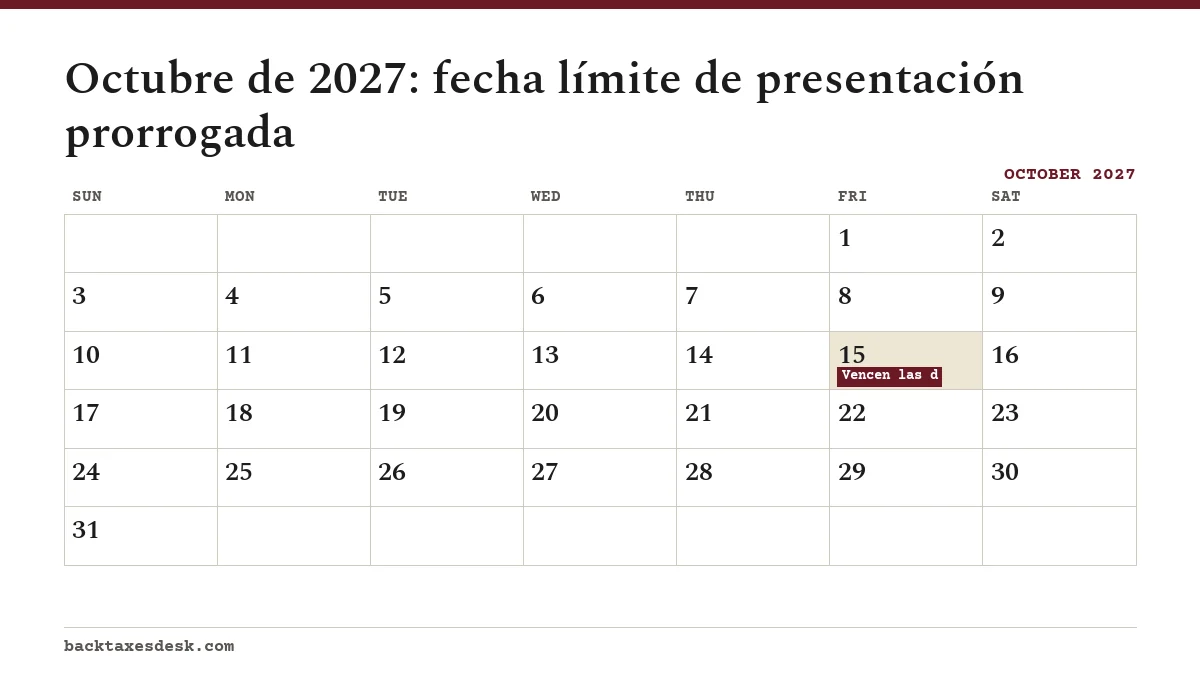
Para la mayoría de las personas, la fecha límite de prórroga de impuestos 2027 es el viernes, 15 de octubre de 2027. Es el último día para presentar un Formulario 1040 del año tributario 2026 si pidió una prórroga a más tardar el 15 de abril de 2027. Como el 15 de octubre es viernes, no hay cambio por fin de semana (IRS, Get an extension).
Las instrucciones del Formulario 4868 dicen que, por lo general, el IRS (Servicio de Impuestos Internos) no puede extender la fecha de vencimiento de una declaración más de seis meses. Para quienes declaran por año calendario, eso convierte el 15 de octubre en un límite firme, con una excepción que se aplica sobre todo a algunas personas que viven en el extranjero.
¿Cuándo debo pedir una prórroga en 2027?
La fecha de vencimiento del Formulario 4868 en 2027 es el jueves, 15 de abril de 2027, la fecha límite normal de presentación de las declaraciones del año tributario 2026 (IRS, When to file). Cuentan un Formulario 4868 presentado electrónicamente, un pago electrónico marcado como prórroga o un formulario en papel con matasellos de esa fecha o anterior.
No hay periodo de gracia. Una solicitud hecha el 16 de abril no es una prórroga, y si debe impuestos, la declaración se considera tardía desde el 15 de abril. Esa misma fecha es la fecha límite de pago: una prórroga solo mueve la fecha de presentación, así que el impuesto adeudado vence el 15 de abril de 2027 en cualquier caso. Nuestra página sobre la prórroga para pagar impuestos explica las opciones aparte para pagar más tarde.
| Fecha límite | Fecha | A quién se aplica |
|---|---|---|
| Pedir la prórroga y pagar el impuesto adeudado | Jueves, 15 de abril de 2027 | Todas las personas que declaran por año calendario |
| Presentar y pagar sin pedirla (2 meses automáticos) | Martes, 15 de junio de 2027 | Ciudadanos y residentes de EE. UU. que están fuera del país el 15 de abril |
| Fecha límite de presentación prorrogada | Viernes, 15 de octubre de 2027 | Cualquier persona con una prórroga válida |
| Fechas aplazadas | Se fijan para cada desastre | Contribuyentes de las localidades de desastre indicadas por el IRS |
¿No cumplió la fecha límite del 15 de octubre de 2026 para su declaración de 2025?
Si buscaba la fecha límite de prórroga de impuestos 2026, la fecha era el jueves, 15 de octubre de 2026, el último día para presentar con prórroga una declaración del año tributario 2025, según las instrucciones del Formulario 4868 de 2025. Esa fecha límite ya pasó, a menos que un aplazamiento por desastre del IRS cubra su condado y fije una fecha posterior. Si su declaración de 2025 con prórroga todavía no está presentada, preséntela cuanto antes, porque la multa por presentación tardía aumenta con cada mes o parte de un mes de atraso.
Hay una regla que ayuda si sí presentó a tiempo. Una declaración de 2025 presentada electrónicamente a más tardar el 15 de octubre de 2026 y luego rechazada sigue contando como presentada a tiempo si se corrige y se vuelve a enviar electrónicamente a más tardar el quinto día calendario después de la fecha de vencimiento, que fue el 20 de octubre de 2026. Si no se puede corregir electrónicamente, una declaración en papel se considera presentada a tiempo si la presenta dentro de los 10 días calendario después de que el IRS le notificó el rechazo e incluye una explicación de por qué llega tarde (Publicación 1345 del IRS).
- Presente ya la declaración de 2025. Preséntela electrónicamente si su programa de impuestos o su profesional de impuestos todavía puede transmitirla; si no, envíe por correo una declaración en papel. Si ya recibió un aviso del IRS sobre esa declaración, envíela a la dirección que aparece en el aviso.
- Pague lo que pueda con la declaración. Sobre el impuesto de 2025 no pagado corren desde el 15 de abril de 2026 los intereses y, por lo general, la multa por no pagar del 0.5% al mes.
- Pida un plan de pagos para el resto. Presentar sin pagarlo todo cuesta mucho menos que no presentar; la guía de planes de pago del IRS explica las opciones.
- Explique cualquier causa razonable. Si una enfermedad grave, un desastre u otro hecho fuera de su control le hizo llegar tarde, adjunte a la declaración una explicación por escrito; las instrucciones del Formulario 4868 dicen que es posible que no deba la multa si tiene una explicación razonable.
- Esté atento al alivio automático. Con la Exención Automática de Multas (Automatic Exemption from Penalty), a las declaraciones elegibles del año tributario 2025 de personas que presentaron y pagaron a tiempo los tres años anteriores no se les imponen multas por presentar ni por pagar tarde; consulte el alivio automático de multas.
- No espere a los documentos que faltan. Presente con las mejores cifras que tenga y corríjala más adelante con el Formulario 1040-X.
Si debe impuestos, la multa por no presentar de una declaración presentada después del 15 de octubre de 2026 es del 5% del impuesto no pagado por cada mes o parte de un mes de atraso, hasta un 25%, y se reduce en el monto de la multa por no pagar en cualquier mes en que se apliquen las dos. Después del 14 de diciembre de 2026, cuando la declaración tiene más de 60 días de atraso, la multa mínima es de $525 o el 100% del impuesto adeudado, lo que sea menor. Si la prórroga no era válida, por ejemplo porque el cálculo del impuesto que incluía no era razonable, la multa se calcula desde el 15 de abril de 2026. Si le corresponde un reembolso, no hay multa por presentar tarde. Consulte los cálculos en multa de la prórroga de impuestos.
¿Qué pasa si está en el extranjero o en una zona de desastre?
Fuera del país el 15 de abril de 2027
Los ciudadanos y residentes de EE. UU. que viven fuera de Estados Unidos y de Puerto Rico y tienen su lugar principal de trabajo fuera de ambos, o que están en servicio militar fuera de ellos, reciben automáticamente dos meses adicionales. Para el año tributario 2026, eso significa presentar y pagar a más tardar el martes, 15 de junio de 2027, sin necesidad de formulario. Aun así, los intereses corren desde el 15 de abril sobre cualquier impuesto pagado después de esa fecha.
¿Necesita más tiempo que junio? Presente el Formulario 4868 a más tardar el 15 de junio de 2027 y marque la casilla de la línea 8. Eso le añade cuatro meses más, hasta el 15 de octubre de 2027. Las personas que están esperando cumplir la prueba de residencia de buena fe o la de presencia física para la exclusión de ingresos ganados en el extranjero usan otro formulario, el Formulario 2350.
Zonas declaradas de desastre federal
Cuando el IRS concede alivio por desastre, aplaza las fechas límite para los contribuyentes de las localidades indicadas, y las nuevas fechas varían según el desastre. También es posible que tenga más tiempo para presentar el propio Formulario 4868. Consulte la página de alivio por desastres del IRS para su condado y la fecha aplazada exacta antes de contar con ella.
¿Qué pasa después del 15 de octubre de 2027?
Después del 15 de octubre de 2027, una declaración del año tributario 2026 no presentada es tardía. Si debe impuestos, empieza la multa por no presentar del 5% al mes sobre el impuesto no pagado, hasta un 25%, y después de 60 días se aplica una multa mínima de $525 o el 100% del impuesto adeudado, lo que sea menor, para las declaraciones con vencimiento posterior al 31 de diciembre de 2025 (IRS, Failure to file penalty).
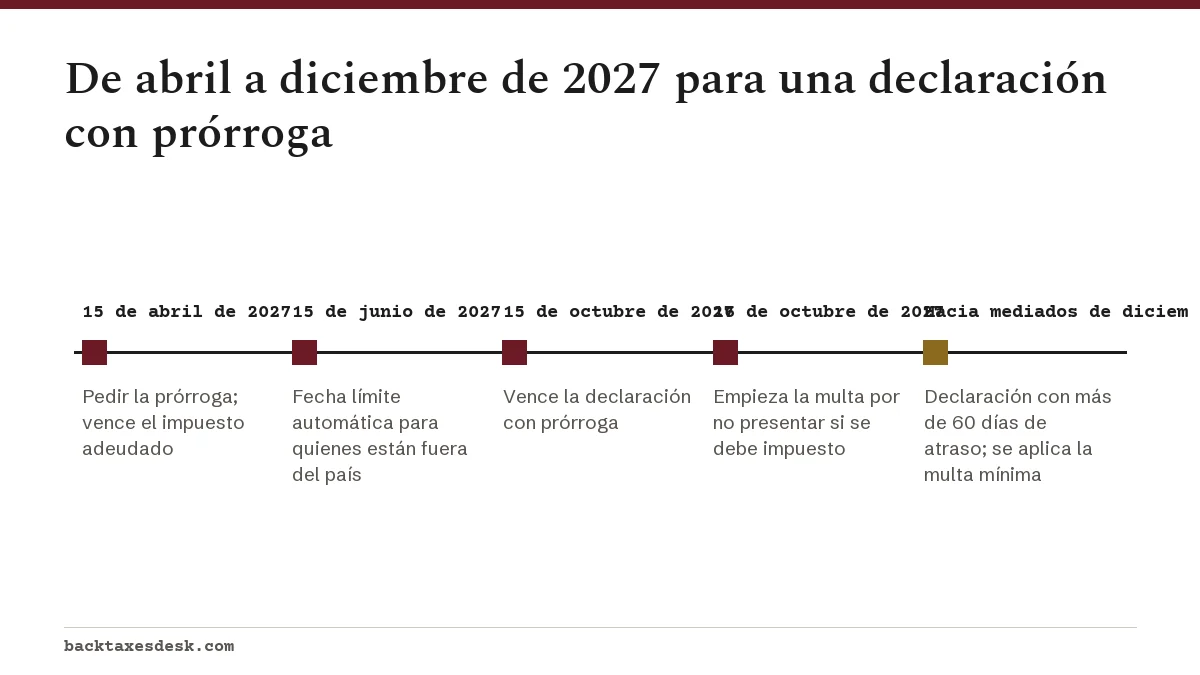
- Para una declaración que vencía el 15 de octubre, la marca de los 60 días cae aproximadamente a mediados de diciembre de 2027.
- Si le corresponde un reembolso, no hay multa por no presentar, pero debe presentar dentro de tres años para reclamarlo.
- Las declaraciones que llevan mucho tiempo sin presentarse pueden generar avisos del IRS como el CP59 y, con el tiempo, una declaración sustitutiva; consulte qué pasa si no presenta su declaración de impuestos.
Para saber cómo pedir la prórroga desde el principio, consulte la guía del Formulario 4868. La guía de la prórroga de impuestos explica lo que una prórroga hace y lo que no hace, y el calendario de fechas límite de impuestos de 2027 incluye los impuestos estimados y otras fechas del año.
Preguntas frecuentes
¿Qué pasa si el 15 de octubre cae en fin de semana?
La fecha límite pasa al siguiente día hábil. Eso no ocurre en 2027: el 15 de octubre de 2027 es viernes, así que la fecha límite prorrogada se queda en el 15 de octubre.
¿La fecha límite prorrogada de 2027 es el 15 o el 16 de octubre?
El 15 de octubre de 2027. La fecha del 16 de octubre solo aparece en los años en que el 15 de octubre cae en fin de semana y se usa el siguiente día hábil.
¿Puedo tener una prórroga más allá del 15 de octubre de 2027?
Por lo general, no. El IRS no puede prorrogar una declaración personal más de seis meses. Las excepciones son sobre todo para algunos contribuyentes que viven en el extranjero y para los aplazamientos en zonas declaradas de desastre por el IRS.
¿Qué pasa si se me pasó la fecha límite de prórroga del 15 de octubre de 2026?
Presente la declaración de 2025 cuanto antes y pague lo que pueda con ella. Si debe impuestos, la multa por no presentar del 5% al mes sobre el impuesto no pagado, hasta un 25%, corre desde el 16 de octubre de 2026 hasta que presente, y una declaración presentada después del 14 de diciembre de 2026 tiene una multa mínima de $525 o el 100% del impuesto adeudado, lo que sea menor. Si le corresponde un reembolso, no hay multa, pero por lo general debe presentar dentro de los tres años siguientes a la fecha de vencimiento para reclamarlo.
¿La fecha límite de prórroga de 2027 es la misma para las declaraciones estatales?
No siempre. Muchos estados siguen el 15 de octubre, pero cada estado fija sus propias reglas y algunos exigen una solicitud de prórroga aparte. Consulte a la agencia de impuestos de su estado.
¿Cuándo empieza la temporada de impuestos 2027?
El IRS todavía no lo ha anunciado. La temporada de declaraciones suele abrir a finales de enero, cuando el IRS empieza a aceptar las declaraciones del año tributario 2026, y la fecha de inicio se suele anunciar a principios de enero. Las declaraciones vencen el jueves, 15 de abril de 2027.
Fuentes
- Get an extension to file your tax return irs.gov
- When to file irs.gov
- Form 4868 (2025) and instructions irs.gov
- Failure to file penalty irs.gov
- Tax relief in disaster situations irs.gov
- Publication 1345, Handbook for Authorized IRS e-file Providers irs.gov
Verificamos las cifras con estas páginas oficiales. Las reglas cambian; confirme con la agencia todo lo que afecte una fecha límite o un pago antes de actuar.
Cuéntenos qué pasó
Describa su situación y nuestros editores la usarán para mejorar esta guía. Si deja su correo electrónico, es posible que le respondamos indicándole la página correcta o el contacto oficial. Nunca compartimos sus datos.